
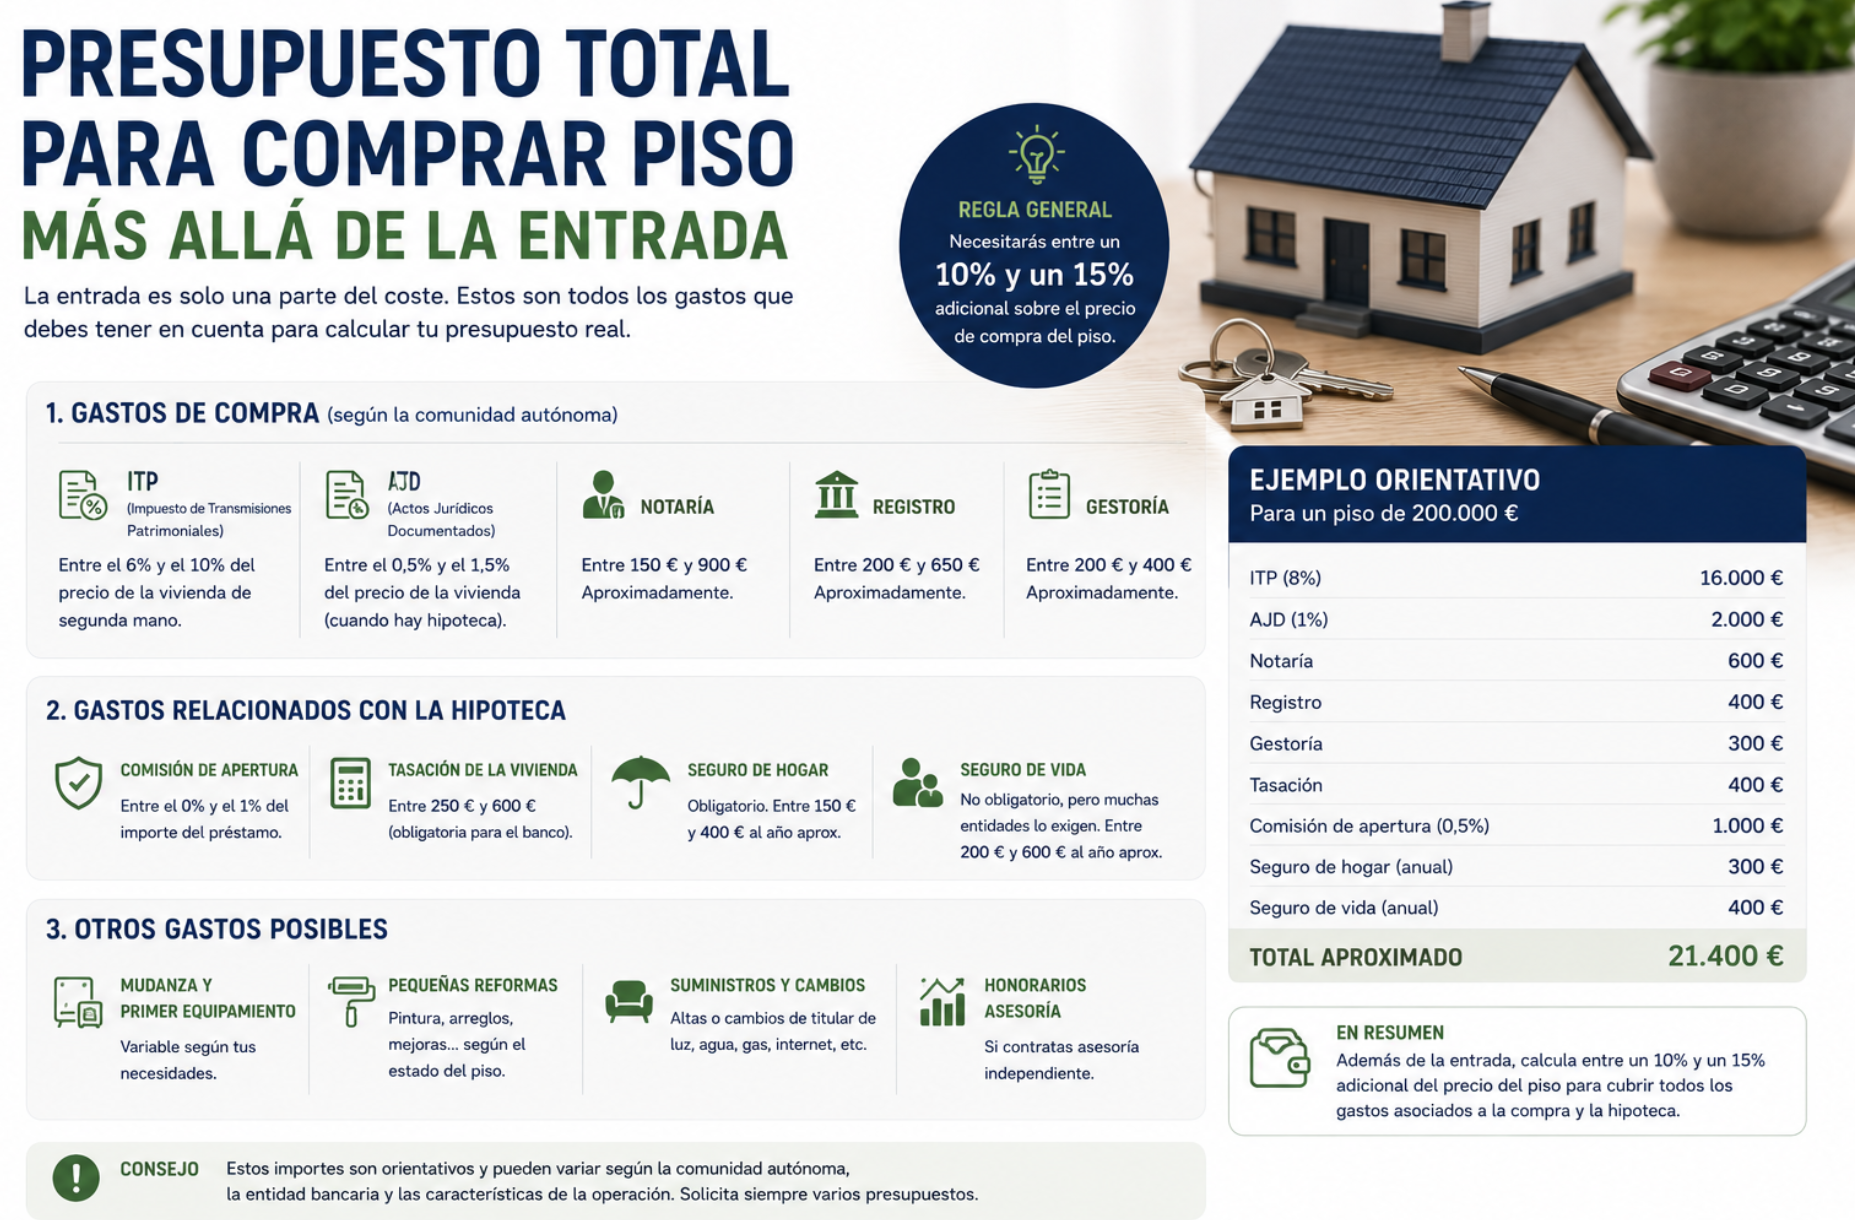
A lo largo de esta categoría hemos desglosado en detalle la entrada, los impuestos, la notaría, el registro, la gestoría, la tasación y los seguros. Pero hay una parte del presupuesto que muchos compradores primerizos no tienen en cuenta hasta que ya han firmado: todo lo que viene después de tener las llaves en la mano. En este artículo cerramos el cálculo completo, sumando lo que suele quedarse fuera de la cuenta habitual.
Recordatorio rápido: lo que ya hemos calculado
Antes de sumar lo nuevo, recordemos lo que ya cubrimos en detalle en esta categoría, y que representa el grueso del presupuesto de la operación en sí:
- Entrada no financiada (habitualmente el 20% del precio, salvo que accedas a financiación superior mediante aval ICO u otras vías).
- Impuestos de la compraventa (ITP o IVA + AJD), la partida individual más importante.
- Notaría y registro de la compraventa, a cargo del comprador.
- Gestoría, en la parte que no asume el banco.
- Tasación de la vivienda.
Este bloque es el que ya cuantificamos con un ejemplo completo en nuestro artículo sobre cuánto ahorro hace falta en realidad para comprar vivienda. Lo que añadimos ahora es todo lo que viene después de la firma, y que muchas veces se subestima o directamente se olvida al planificar el presupuesto inicial.
1. Mudanza
El coste de una mudanza varía mucho según la distancia, el volumen de enseres y si contratas una empresa especializada o lo haces con ayuda de familiares y un vehículo alquilado. Como referencia orientativa:
- Mudanza dentro de la misma ciudad, con empresa especializada: entre 300 € y 800 €, según el volumen.
- Mudanza de larga distancia: puede superar fácilmente los 1.000-1.500 €.
- Alquiler de furgoneta y ayuda de familiares: puede reducir el coste a 100-200 €, aunque implica más esfuerzo personal y tiempo.
2. Reforma o adecuación de la vivienda
Este es, probablemente, el capítulo más variable de todos, ya que depende enormemente del estado de la vivienda y de tus propias exigencias:
- Pintura y pequeños arreglos: desde unos cientos de euros si solo necesitas repasar paredes y detalles menores.
- Reforma parcial (cocina o baño): puede oscilar entre 3.000 € y 10.000 € según los materiales y la complejidad.
- Reforma integral: en viviendas antiguas que requieren actualización completa de instalaciones, puede superar fácilmente los 20.000-40.000 €, dependiendo de la superficie y la calidad de los acabados.
Si compras una vivienda que necesita reforma, es fundamental presupuestar este gasto antes de comprometer todo tu ahorro en la entrada y los gastos de la operación, ya que quedarte sin margen para adecuar la vivienda puede obligarte a vivir en unas condiciones que no esperabas, o a endeudarte adicionalmente con un préstamo personal para la reforma.
3. Mobiliario y electrodomésticos
Si te mudas desde una vivienda ya amueblada (por ejemplo, un alquiler con muebles) a una vivienda vacía, el gasto en mobiliario y electrodomésticos puede ser considerable:
- Amueblar una vivienda de forma básica (dormitorio, salón, cocina): desde unos 3.000-5.000 € en opciones económicas.
- Amueblar con más calidad o completar toda la vivienda: puede superar fácilmente los 8.000-15.000 €.
- Electrodomésticos principales (nevera, lavadora, horno, placa de cocción): entre 1.500 € y 4.000 €, según gama y número de aparatos.
4. Gastos de alta de suministros
Al cambiar de vivienda, es habitual tener que dar de alta (o cambiar de titularidad) los contratos de luz, agua, gas e internet. Aunque el coste de las altas en sí suele ser reducido o incluso gratuito en muchas compañías, conviene tener en cuenta:
- Posibles fianzas exigidas por algunas compañías de suministros al dar de alta un nuevo contrato.
- Costes de puesta en marcha de gas si la vivienda no contaba previamente con esta instalación activa.
- Primeras facturas duplicadas, si coincides temporalmente pagando suministros en tu vivienda anterior y en la nueva durante el periodo de transición.
5. Primeros meses de gastos de comunidad e IBI
Al convertirte en propietario, asumes gastos recurrentes que antes quizá no tenías, o que tenías de forma distinta si vivías de alquiler:
- Gastos de comunidad, que varían mucho según el edificio (desde unos 20-30 €/mes en comunidades pequeñas y sin muchos servicios, hasta 100-200 €/mes o más en edificios con piscina, conserjería o ascensores múltiples).
- IBI (Impuesto sobre Bienes Inmuebles), un impuesto municipal anual que varía según el valor catastral de la vivienda y el ayuntamiento, y que conviene presupuestar aunque se pague de forma anual y no mensual.
- Tasa de basuras u otros tributos municipales, si no están incluidos dentro del recibo del IBI en tu municipio.
6. Colchón de imprevistos como nuevo propietario
A diferencia de vivir de alquiler, donde muchas averías corresponden al propietario, como propietario cualquier avería en tu vivienda es responsabilidad tuya: una caldera que falla, una fuga de agua, un electrodoméstico que se estropea. Mantener un pequeño colchón de ahorro específico para este tipo de imprevistos, separado del resto de tu presupuesto, es una práctica recomendable que muchos compradores primerizos no contemplan hasta que ya se enfrentan al primer problema.
Cómo estructurar tu presupuesto completo
Para tener una visión realista antes de comprar, conviene organizar el presupuesto en tres bloques claramente diferenciados:
- Bloque de la operación: entrada, impuestos, notaría, registro, gestoría, tasación (ya calculado en detalle en nuestro artículo sobre cuánto ahorro necesitas).
- Bloque de instalación: mudanza, reforma si aplica, mobiliario, electrodomésticos, alta de suministros.
- Bloque de colchón inicial: uno o dos meses de gastos de comunidad e IBI prorrateado, más un fondo de imprevistos para los primeros meses como propietario.
Sumar estos tres bloques, y no solo el primero, es lo que te da una imagen realmente completa de cuánto dinero necesitas antes de comprar, evitando la situación (más habitual de lo que parece) de llegar exhausto financieramente justo después de firmar la hipoteca, sin margen para nada más.
Un ejemplo orientativo del bloque de instalación
Para una vivienda de segunda mano en buen estado, que no requiere reforma importante, el bloque de instalación (mudanza, mobiliario básico, electrodomésticos, altas) podría situarse orientativamente entre 4.000 € y 8.000 €, una cifra que muchos compradores no incluyen en su cálculo inicial de ahorro necesario, centrado casi siempre solo en la entrada y los impuestos.
Preguntas frecuentes
¿Es necesario tener todo este dinero ahorrado antes de comprar, o puedo ir afrontándolo poco a poco? Idealmente, conviene tener al menos una parte reservada para los gastos más inmediatos (mudanza, suministros básicos, mobiliario esencial), aunque el resto (reforma completa, mobiliario adicional) se puede ir abordando de forma progresiva tras la compra, siempre que no comprometa tu capacidad de pago de la hipoteca.
¿Puedo financiar el mobiliario o la reforma dentro de la propia hipoteca? Algunos bancos ofrecen la posibilidad de ampliar el capital de la hipoteca para cubrir una reforma, aunque no es una práctica generalizada ni automática, y depende de la política de cada entidad y de tu perfil de riesgo.
¿Qué parte del presupuesto suele infravalorarse más? Según la experiencia habitual del sector, la reforma (cuando es necesaria) y el mobiliario completo son las partidas que más se subestiman, ya que muchos compradores solo tienen en mente el coste de la operación de compra en sí.
Conclusión
El presupuesto real de comprar una vivienda va bastante más allá de la entrada y los gastos de la operación: mudanza, posible reforma, mobiliario, alta de suministros y un colchón inicial para los primeros meses como propietario son partidas que, sumadas, pueden representar varios miles de euros adicionales. Planificar estos tres bloques de gasto de forma conjunta, y no solo el de la operación de compra en sí, es la única forma de llegar a la firma de tu hipoteca con un presupuesto verdaderamente completo y sin sorpresas de última hora.
Este artículo tiene finalidad informativa y no constituye asesoramiento financiero personalizado. Los importes son orientativos y varían enormemente según tu situación, la vivienda y tus propias decisiones de consumo.