
La gestoría es uno de los agentes que intervienen en el proceso de compra con hipoteca, pero también uno de los que menos se entiende: mucha gente sabe que existe un gasto de «gestoría» en la operación, sin tener del todo claro qué hace exactamente ni por qué es necesaria. En este artículo explicamos qué trabajo realiza, cuánto suele costar y quién lo paga.
Qué hace exactamente una gestoría en una hipoteca
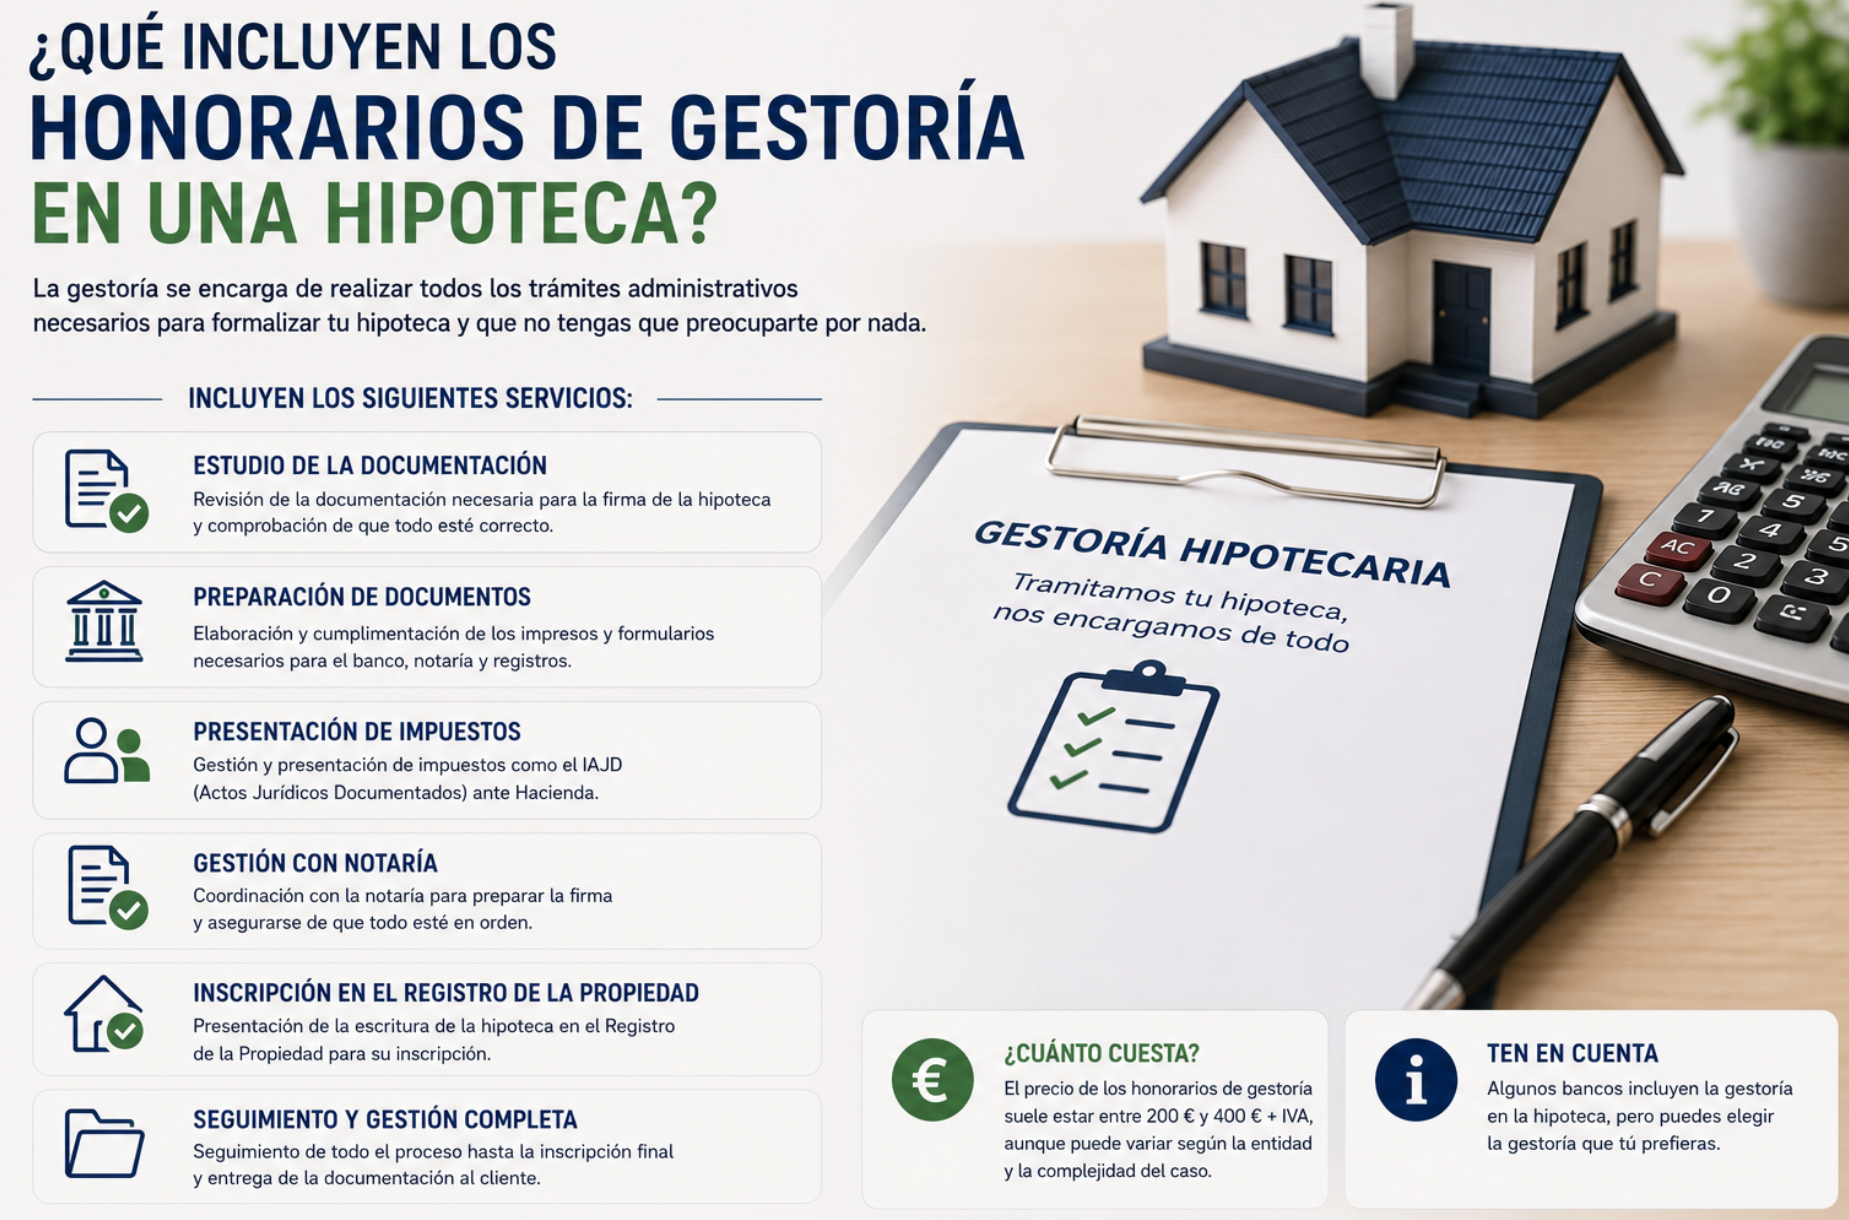
La gestoría es la encargada de realizar, en tu nombre y en el del banco, todos los trámites administrativos posteriores a la firma de las escrituras ante notario, entre ellos:
- Liquidar los impuestos correspondientes a la operación (el ITP o el AJD, según el caso), presentando la autoliquidación ante la hacienda autonómica dentro del plazo legal de 30 días hábiles.
- Inscribir las escrituras (tanto la de compraventa como la de la hipoteca) en el Registro de la Propiedad, actualizando la titularidad y las cargas del inmueble.
- Coordinar la documentación entre notaría, Registro y hacienda autonómica, asegurándose de que cada trámite se presenta en el orden y plazo correctos.
- Realizar comprobaciones registrales previas, verificando el estado de cargas de la vivienda antes de la firma, en coordinación con la información que ya aporta la nota simple.
En definitiva, la gestoría actúa como intermediaria administrativa que evita que tengas que desplazarte personalmente a distintas oficinas (Registro, hacienda autonómica) para completar todos los trámites derivados de la compra y la hipoteca.
¿Es obligatorio contratar una gestoría?
No es una obligación legal en sentido estricto: en teoría, podrías realizar tú mismo todos estos trámites. En la práctica, sin embargo, es prácticamente universal que el banco exija que ciertos trámites necesarios para la formalización de la hipoteca (comprobación registral, liquidación de impuestos, inscripción) se realicen a través de una gestoría, normalmente una con la que el propio banco ya trabaja habitualmente, precisamente para asegurar que su garantía (la hipoteca) queda correctamente inscrita sin errores ni retrasos.
Cuánto cuestan los honorarios de gestoría
El precio no está regulado por ley, ya que se trata de un servicio profesional, no de un arancel público como el de notaría o registro. Como referencia orientativa, los honorarios de gestoría suelen situarse entre 300 € y 500 €, dependiendo de la complejidad de la operación (número de titulares, existencia de cargas previas que cancelar, comunidad autónoma) y de la propia política de precios de la gestoría concreta.
¿Quién paga la gestoría?
Aquí es donde entra en juego, de nuevo, la Ley 5/2019 (LCCI): desde su entrada en vigor, el coste de la gestoría relacionada con la escritura del préstamo hipotecario corresponde al banco, no al cliente. Como suele ser habitual que la misma gestoría tramite de forma conjunta tanto la escritura de compraventa como la del préstamo (por eficiencia práctica), en muchos casos el coste total se termina repercutiendo de forma que el banco asume la parte correspondiente a la hipoteca.
Sin embargo, conviene revisar con atención el presupuesto que te presenten, ya que en la práctica algunos bancos exigen que sea el cliente quien contrate y pague directamente a la gestoría (aunque sea una gestoría vinculada al banco), y luego reclaman ellos mismos internamente la parte que les corresponde según la ley. Esto puede generar cierta confusión sobre quién paga qué en el día a día del proceso, por lo que es recomendable pedir un desglose claro antes de la firma.
¿Puedo elegir mi propia gestoría?
Es un punto similar al de la notaría: en teoría tienes cierto margen de elección, pero en la práctica el banco suele proponer una gestoría de su confianza para agilizar el proceso y garantizar que los trámites de la hipoteca se completan sin incidencias. Si prefieres utilizar una gestoría distinta (por ejemplo, si tienes ya una relación de confianza con alguna), puedes plantearlo, aunque conviene confirmarlo con antelación con el banco, ya que algunas entidades son más flexibles que otras en este punto.
¿Puedo prescindir de la gestoría y hacer los trámites yo mismo?
En teoría es posible: podrías presentar tú mismo la autoliquidación de impuestos y solicitar la inscripción en el Registro de la Propiedad. En la práctica, sin embargo, es poco habitual que los bancos lo permitan para la parte correspondiente a la hipoteca, ya que prefieren garantizar que estos trámites se completan correctamente y sin errores que puedan afectar a su garantía. Además, el ahorro real de prescindir de la gestoría suele ser limitado, teniendo en cuenta el tiempo y el riesgo de errores que asumirías al gestionar tú mismo trámites con plazos legales estrictos (como el de 30 días para liquidar impuestos).
Qué revisar en el presupuesto de la gestoría
- Que el importe coincida con lo presupuestado inicialmente, sin cargos adicionales no explicados.
- Qué trámites incluye exactamente: liquidación de impuestos, inscripción registral, comprobaciones previas, y si se incluyen ambas escrituras (compraventa e hipoteca) o solo una de ellas.
- Los plazos estimados, ya que un retraso en la liquidación de impuestos puede generar recargos que, aunque no sean responsabilidad tuya si la gestoría se retrasa, conviene tener presentes para hacer seguimiento del proceso.
Preguntas frecuentes
¿Los honorarios de gestoría son negociables? Al no estar regulados por ley, sí existe cierto margen, especialmente si comparas presupuestos entre distintas gestorías, aunque en la práctica la mayoría de compradores terminan usando la que les propone el banco por comodidad y por la vinculación práctica con el proceso de la hipoteca.
¿Qué pasa si la gestoría comete un error en los trámites? La gestoría es responsable de los trámites que gestiona, por lo que cualquier error (por ejemplo, un retraso que genere un recargo fiscal) debería poder reclamarse a la propia gestoría, y no debería recaer sobre el comprador si el error no le es imputable.
¿La gestoría también tramita el cambio de titularidad de los suministros (agua, luz, gas)? No suele estar incluido en los honorarios estándar de gestoría hipotecaria, ya que ese trámite no forma parte de la liquidación de impuestos ni de la inscripción registral. Conviene confirmarlo específicamente si esperas que se incluya, o gestionarlo tú mismo directamente con las compañías suministradoras.
Conclusión
La gestoría cumple una función práctica importante en el proceso de compra con hipoteca: liquidar impuestos dentro de plazo, inscribir las escrituras en el Registro y coordinar toda la documentación administrativa derivada de la operación. Aunque su coste no está regulado como el de notaría o registro, la parte correspondiente a la escritura del préstamo hipotecario corresponde al banco desde 2019, por lo que conviene revisar con atención el desglose de gastos que te presenten para confirmar que ese reparto se está aplicando correctamente en tu caso.
Este artículo tiene finalidad informativa y no constituye asesoramiento legal ni financiero personalizado. Los honorarios de gestoría son orientativos y varían según la operación y la gestoría concreta.