
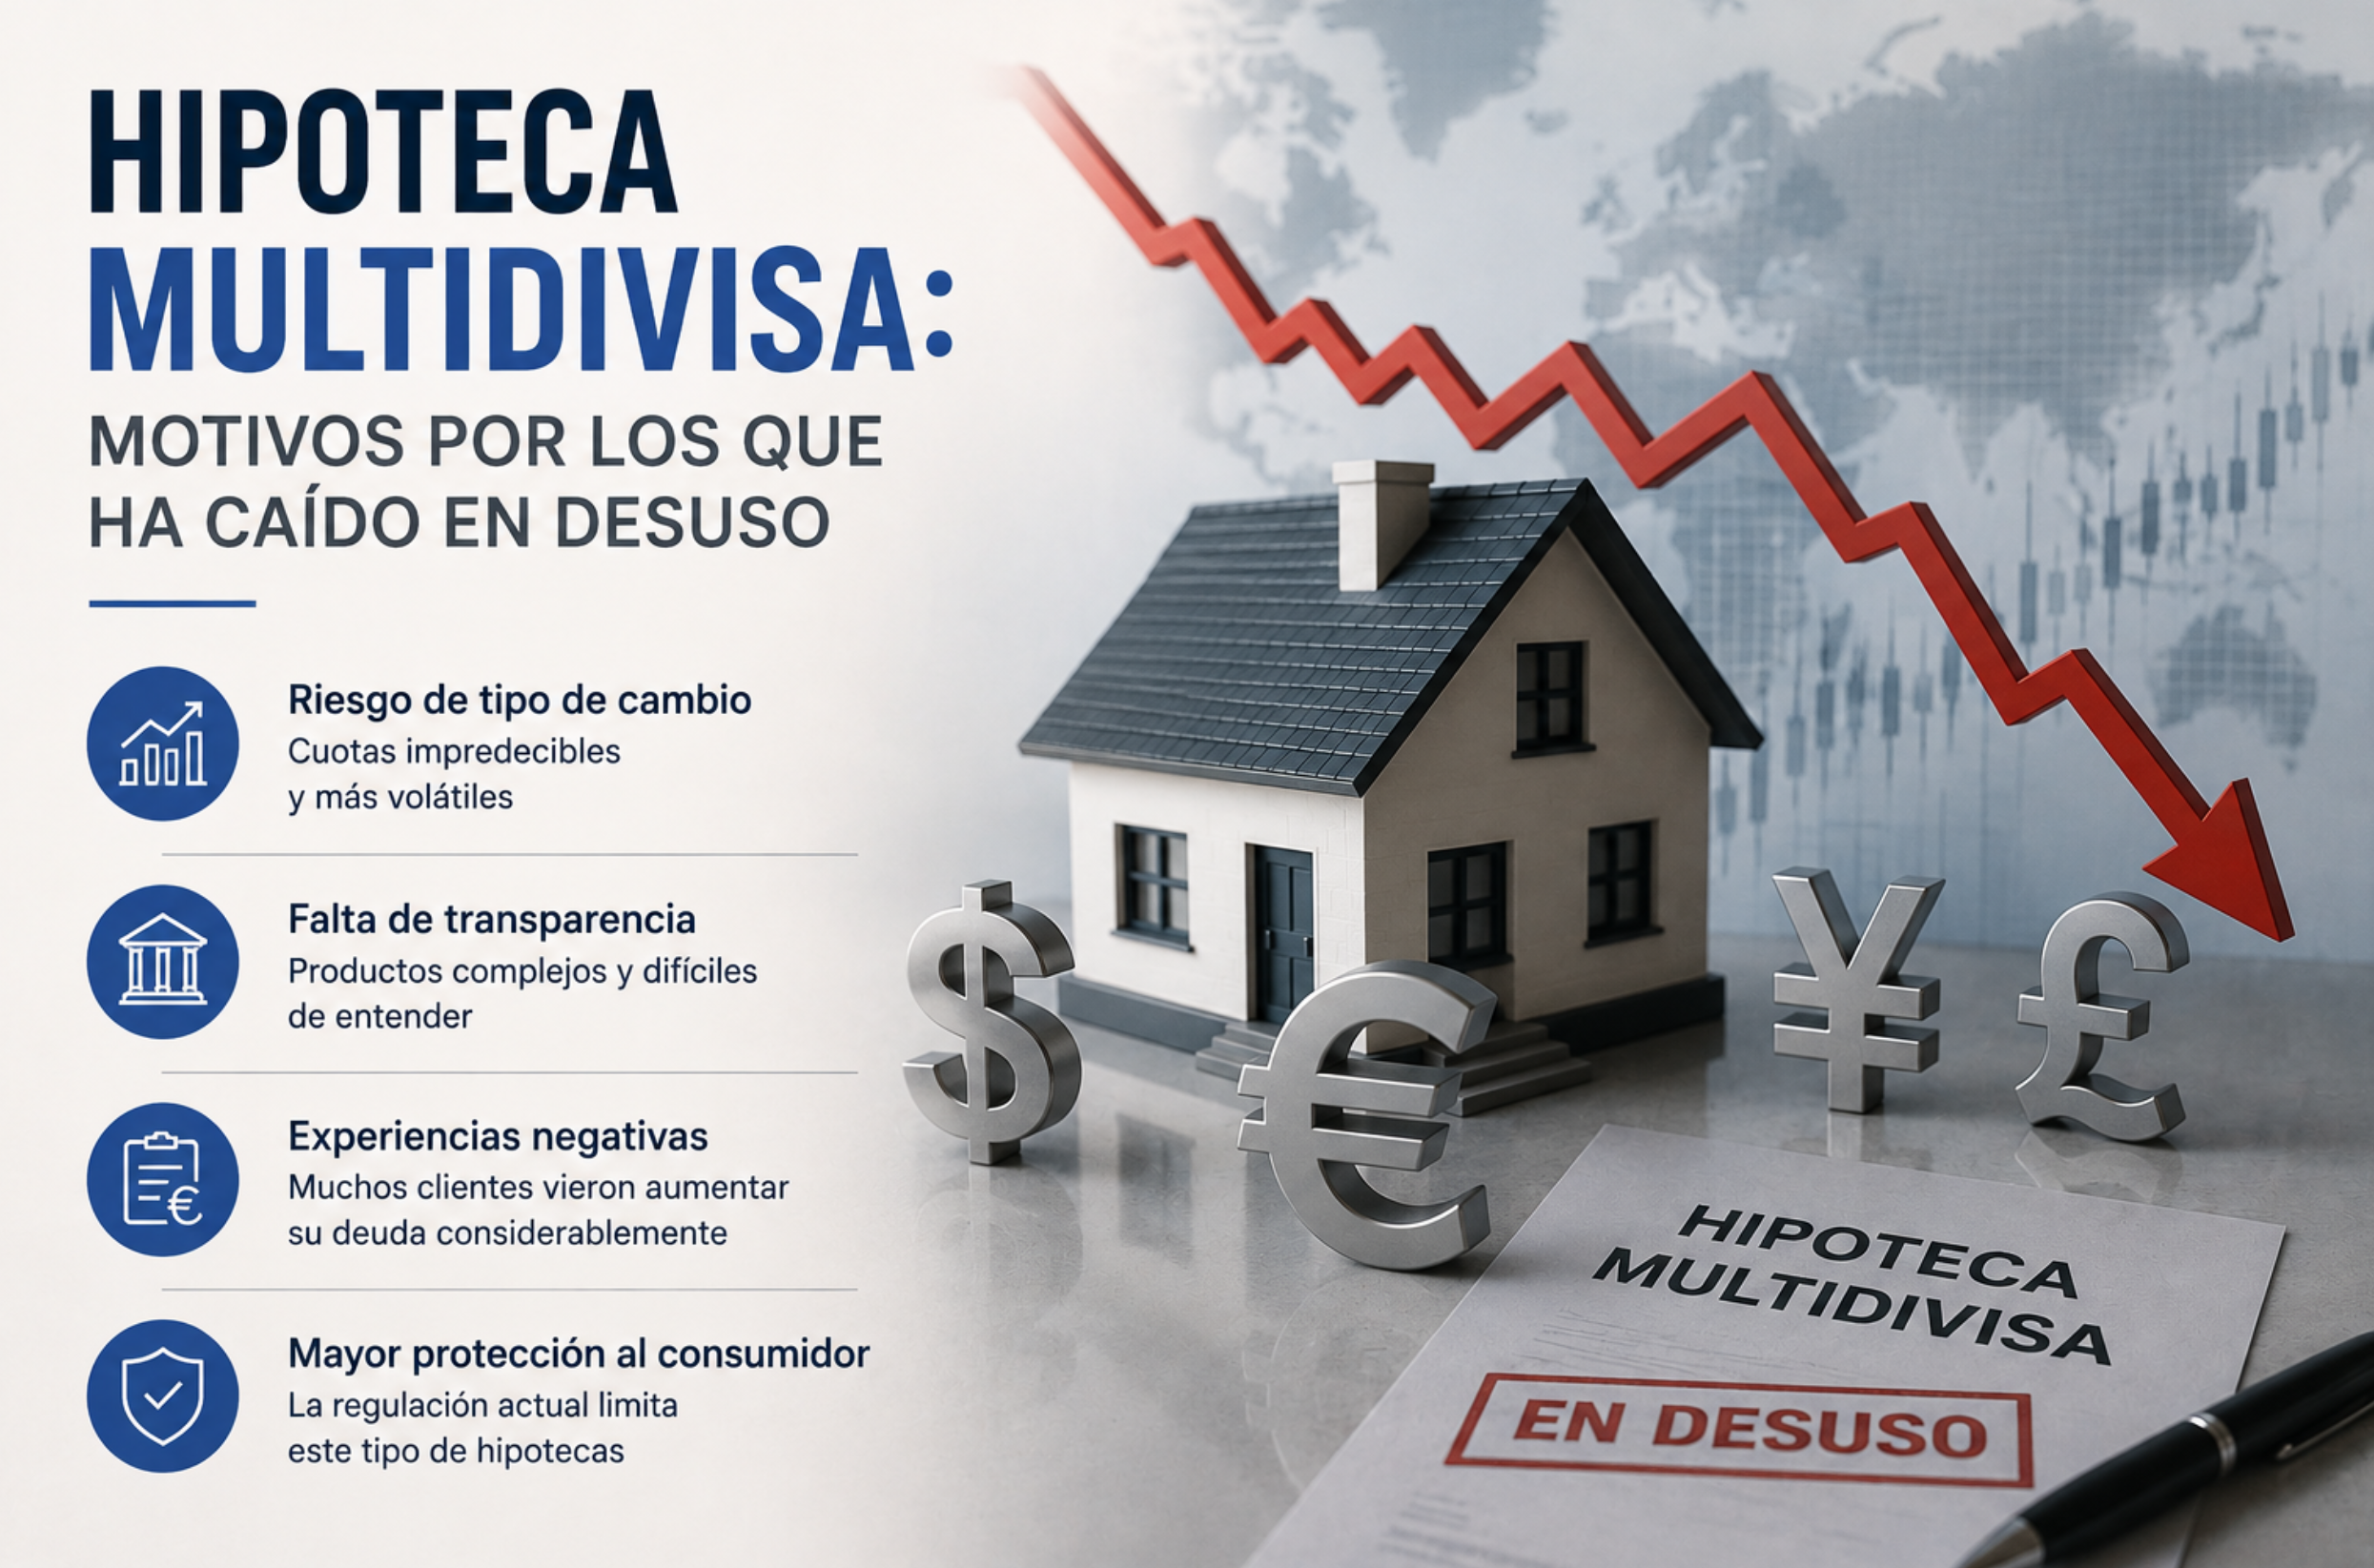
Una hipoteca multidivisa es un préstamo cuyo capital o cuotas se expresan en una moneda distinta del euro. Si recibes ingresos en euros, una variación del cambio puede elevar tanto la cuota como el capital pendiente medido en euros, incluso después de haber pagado durante años. El riesgo cambiario existe aunque el tipo de interés nominal en otra divisa parezca inferior.
Cómo funciona el riesgo de cambio
El importe adeudado y cada pago se convierten usando el tipo de cambio y las reglas establecidas en el contrato. Si la divisa del préstamo se aprecia frente al euro, podrías necesitar más euros para pagar y el saldo convertido también podría aumentar. El resultado depende del contrato, de los movimientos de mercado y de las condiciones de conversión o cambio de moneda pactadas.
Qué revisar antes de valorar una oferta
- Moneda en que se denomina la deuda y moneda en que cobras tus ingresos.
- Cómo y cuándo se fija el tipo de cambio aplicado a pagos y saldo pendiente.
- Si puedes cambiar de moneda, con qué requisitos, costes y fechas.
- Qué efectos tendría una depreciación relevante del euro sobre tu presupuesto y el capital pendiente.
- Qué información de riesgos y ejemplos debe facilitar el prestamista.
No compares solo el tipo nominal con el de un préstamo en euros. Analiza los escenarios de cambio, intereses, comisiones y consecuencias de la conversión. Si ya tienes una hipoteca multidivisa, busca asesoramiento jurídico y financiero independiente para evaluar el contrato y las opciones que puedan aplicarse a tu caso.
Consulta la guía del Banco de España sobre hipotecas multidivisa y el texto consolidado de la Ley 5/2019. El Banco de España destaca que el riesgo debe valorarse atendiendo a la capacidad de asumir la variación cambiaria.
Información general revisada el 12 de octubre de 2026. Las obligaciones dependen del contrato y de la legislación aplicable. No constituye asesoramiento jurídico o financiero personalizado.