
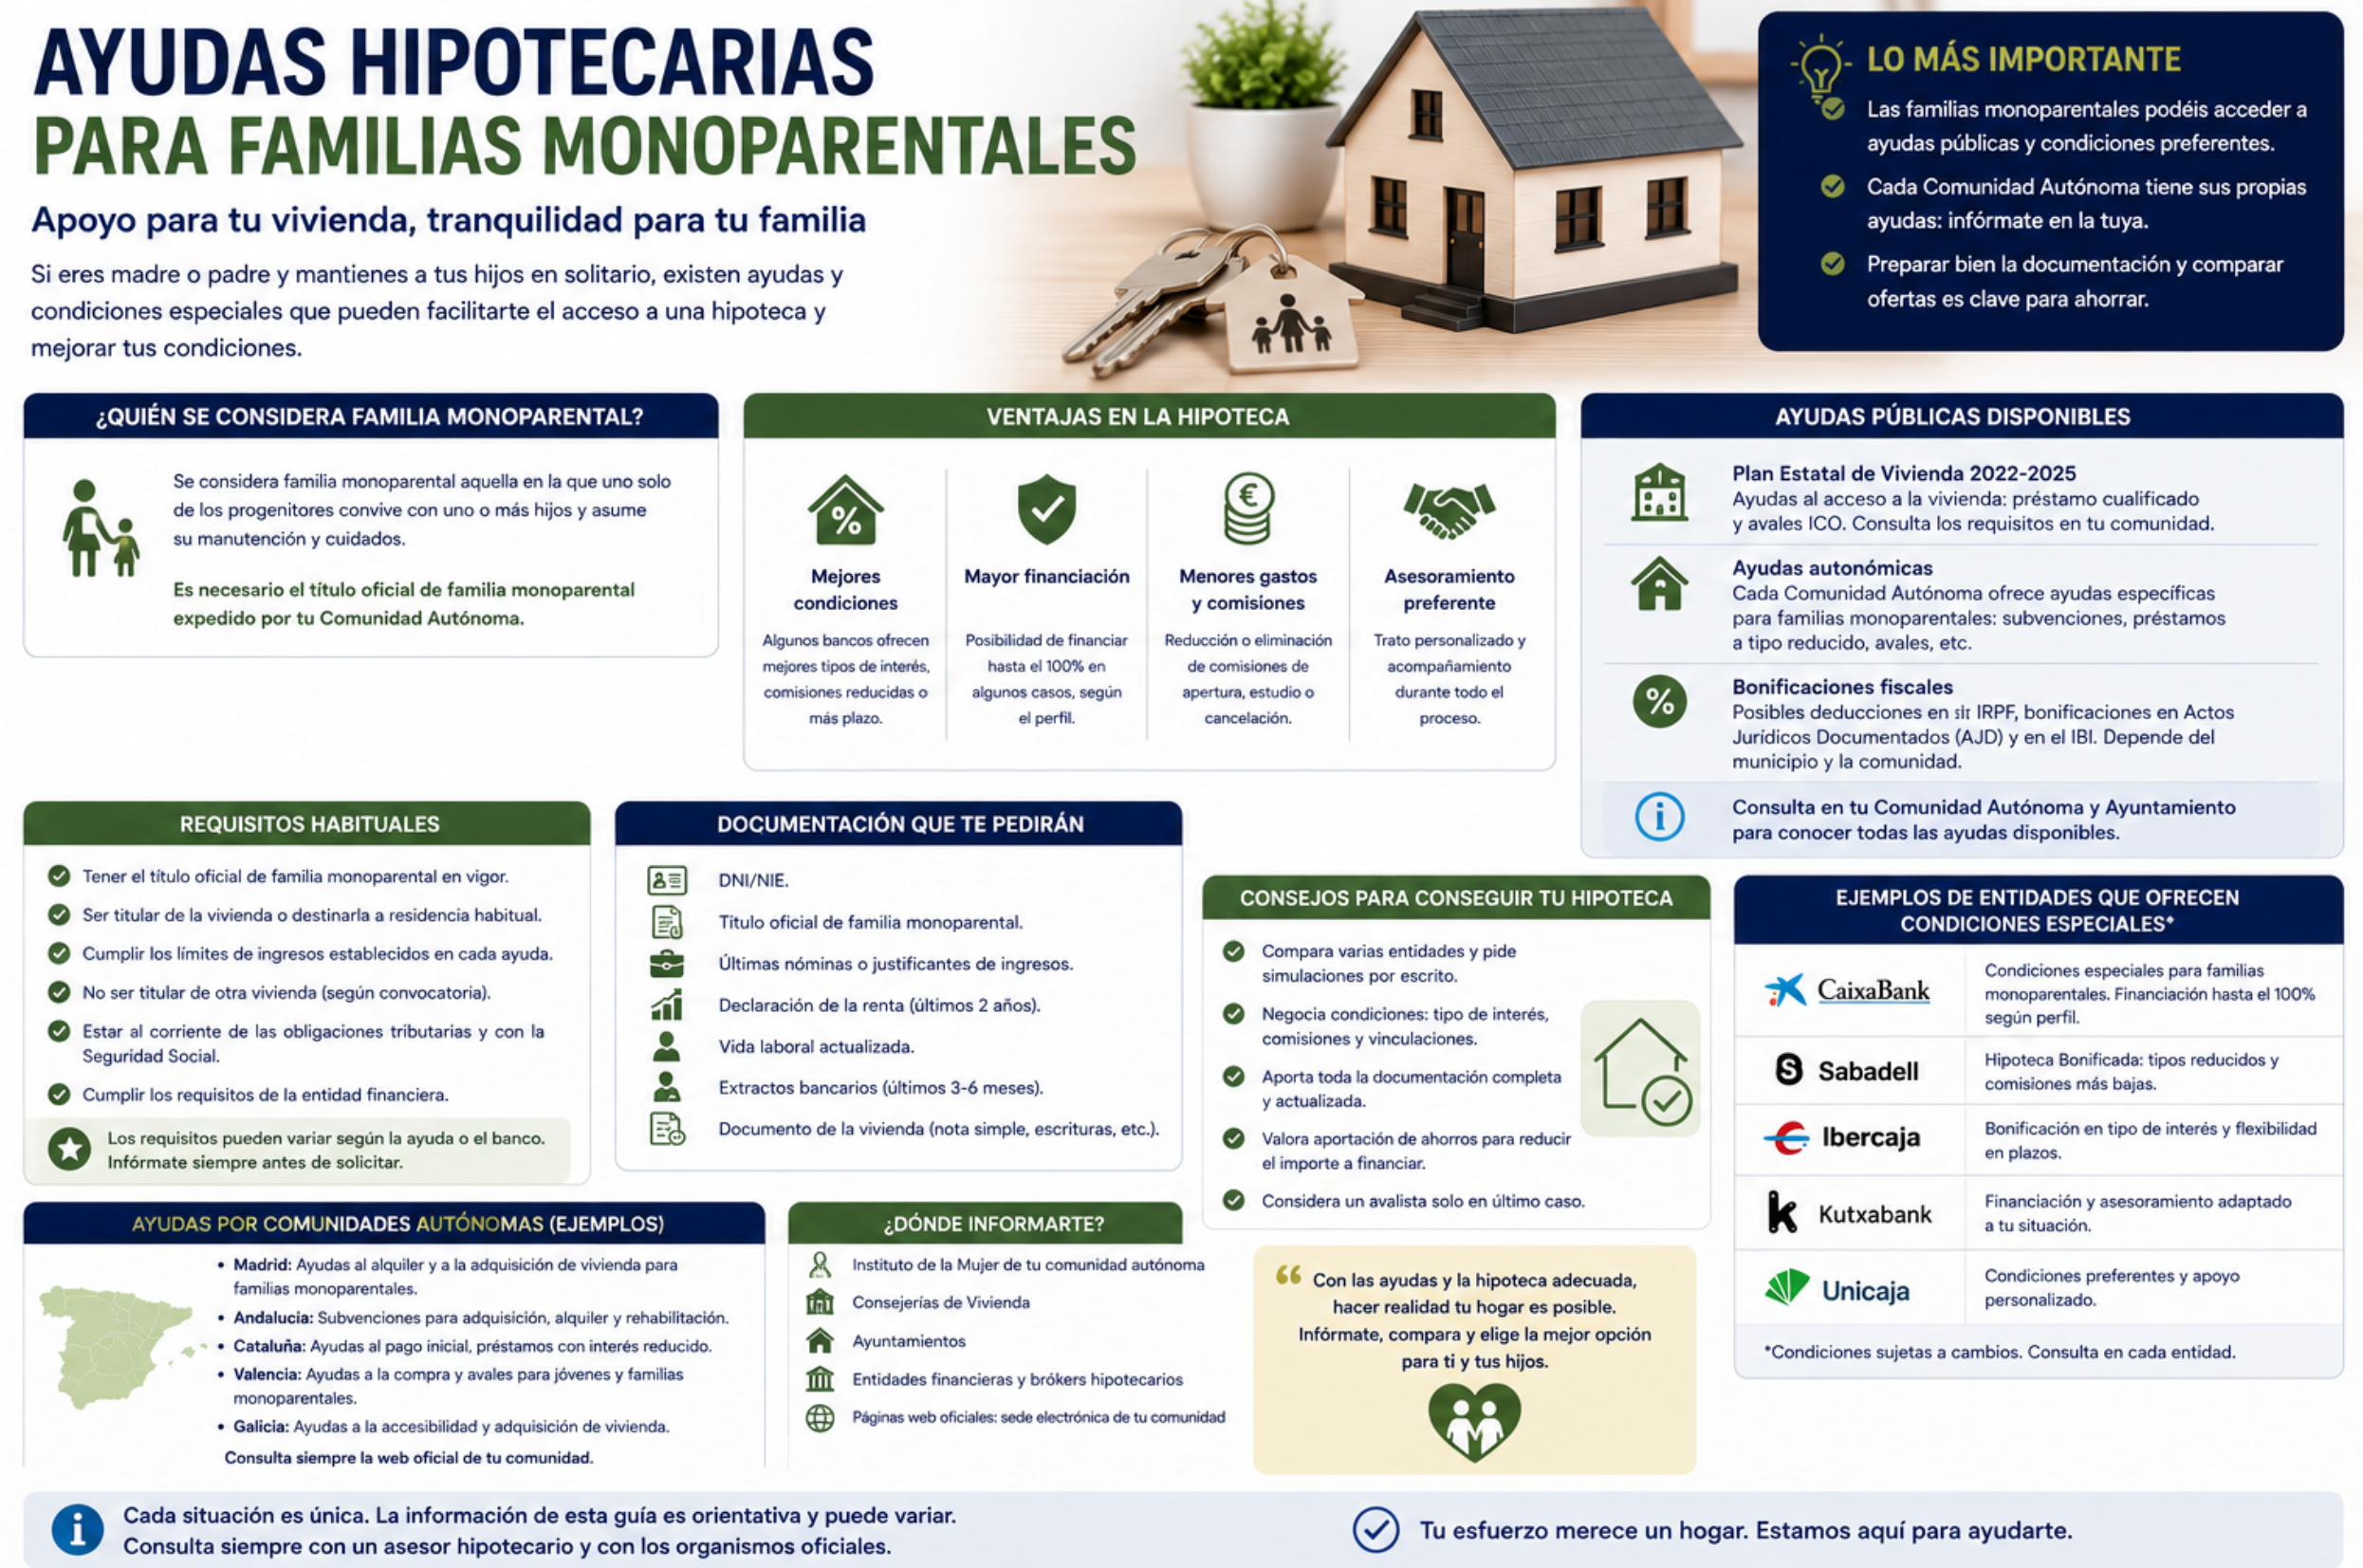
Cuando la vivienda depende de un único salario, cualquier ayuda que reduzca la entrada necesaria o mejore las condiciones de la hipoteca supone una diferencia real. Las familias monoparentales cuentan en España con varias vías de apoyo específicas, tanto a nivel estatal como autonómico, que conviene conocer bien antes de plantear la compra de una vivienda. En este artículo repasamos las principales.
El aval ICO: sin límite de edad para familias con menores a cargo
A diferencia de lo que ocurre con los jóvenes (limitados a menores de 35 años), el aval ICO para familias con menores a cargo no tiene límite de edad para el titular. Esto significa que una familia monoparental, con independencia de la edad del progenitor, puede acceder a esta garantía pública siempre que tenga hijos menores a su cargo y cumpla el resto de requisitos del programa.
El funcionamiento es el mismo que para los jóvenes: el aval cubre hasta el 20% del préstamo (25% si la vivienda cuenta con calificación energética D o superior), permitiendo al banco financiar hasta el 100% del precio de la vivienda sin necesidad de aportar la entrada habitual del 20%.
Requisitos de ingresos, más flexibles para monoparentales
Uno de los aspectos más relevantes del aval ICO para este colectivo es que el límite de ingresos se eleva específicamente para familias monoparentales. Mientras que el límite general se sitúa en torno a 4,5 veces el IPREM, y sube 0,3 veces el IPREM adicionales por cada menor a cargo en familias con dos progenitores, en las familias monoparentales ese tope de ingresos se incrementa un 70% adicional, reconociendo así que sostener el hogar con un único salario requiere un margen de renta mayor para acceder a la misma ayuda.
Además, se exige que el patrimonio neto del solicitante no supere un límite establecido (en torno a 100.000-150.000 € según la actualización vigente del programa), y que la vivienda no supere el precio máximo fijado (325.000 €, o hasta 390.000 € en zonas de mercado tensionado).
El Plan Estatal de Vivienda 2026-2030 y las familias monoparentales
El nuevo Plan Estatal de Vivienda 2026-2030, dotado con 7.000 millones de euros, incorpora a las familias monoparentales y monomarentales como colectivo específico de atención, especialmente en situaciones de vulnerabilidad o emergencia habitacional. Aunque buena parte de estas medidas se centran en el alquiler y en soluciones habitacionales de urgencia (para víctimas de violencia de género, desahucios u otras situaciones de vulnerabilidad), el plan también establece el marco general de ayudas orientado a reducir la tasa de esfuerzo que supone la vivienda para este colectivo, incluyendo tanto compra como alquiler según el programa concreto de cada comunidad autónoma.
Ayudas autonómicas específicas para familias monoparentales
Además del aval ICO estatal, buena parte de las comunidades autónomas reconocen a las familias monoparentales como colectivo de especial protección dentro de sus propios programas de vivienda:
- Baleares: el Instituto Balear de la Vivienda (IBAVI) ofrece avales de hasta un 20% para solicitantes menores de 40 años y colectivos con especial protección, entre ellos las familias monoparentales, junto con familias numerosas y personas con discapacidad.
- Canarias: las familias monoparentales que adquieren su vivienda habitual pueden beneficiarse de una reducción del Impuesto de Transmisiones Patrimoniales (ITP), que baja considerablemente frente al tipo general, bajo el cumplimiento de determinados requisitos económicos.
- Baleares, Cantabria, Castilla-La Mancha, Cataluña y Comunidad Valenciana, entre otras, contemplan también bonificaciones fiscales específicas para familias monoparentales en la compra de vivienda habitual.
- Castilla y León: combina rebajas directas en vivienda pública en zonas rurales con avales que permiten financiar hasta el 97,5% del valor de la propiedad, reduciendo la entrada necesaria a solo un 2,5%, aunque con un precio máximo de vivienda limitado.
Dado que estas ayudas autonómicas cambian con cierta frecuencia y dependen de la disponibilidad presupuestaria de cada comunidad, conviene consultar siempre la información actualizada del organismo de vivienda correspondiente antes de dar nada por seguro.
Cómo se acredita la condición de familia monoparental
Para acceder a estas ayudas, normalmente es necesario disponer del título o carné de familia monoparental, un reconocimiento oficial que se solicita en el organismo competente de cada comunidad autónoma (habitualmente equiparado, en beneficios, al título de familia numerosa en muchas administraciones). Este título acredita que el hogar está formado por un único progenitor con uno o más hijos a su cargo, y suele ser un requisito documental clave tanto para el aval ICO como para muchas de las ayudas autonómicas mencionadas.
Otras ventajas fiscales a tener en cuenta
Más allá de las ayudas directas a la compra, las familias monoparentales pueden beneficiarse de:
- Deducciones en el IRPF específicas para familias monoparentales, tanto a nivel estatal como autonómico, que pueden aplicarse de forma complementaria a las relacionadas con la compra de vivienda habitual.
- Tipos reducidos de ITP en la compra de vivienda de segunda mano en varias comunidades autónomas, como ya se ha mencionado en el caso de Canarias, aunque con variaciones según el territorio.
- Prestaciones por nacimiento o adopción en el caso de familias monoparentales que cumplan determinados límites de ingresos, que aunque no están directamente vinculadas a la vivienda, pueden aliviar el presupuesto familiar en el momento de afrontar una compra.
Cómo combinar varias ayudas en una misma operación
Es habitual que una familia monoparental pueda combinar el aval ICO estatal (para reducir o eliminar la entrada necesaria) con alguna ayuda autonómica complementaria (reducción del ITP, subvención directa para gastos, o un préstamo blando para completar la entrada), lo que puede reducir de forma muy significativa el ahorro total necesario para comprar. No obstante, cada programa tiene sus propias reglas de compatibilidad y requisitos de acreditación, por lo que conviene verificar caso por caso, idealmente con el apoyo de un asesor o bróker hipotecario que conozca bien las ayudas vigentes en tu comunidad autónoma.
Preguntas frecuentes
¿Necesito estar divorciado legalmente para ser considerada familia monoparental? En muchos casos sí: si tienes hijos con una expareja y os habéis separado, suele ser necesario contar con sentencia de divorcio o el reconocimiento legal correspondiente para acceder a determinadas ayudas y deducciones fiscales específicas de este colectivo.
¿El aval ICO para familias monoparentales tiene el mismo límite de precio de vivienda que para jóvenes? Sí, el límite de precio de vivienda del programa (325.000 €, o hasta 390.000 € en zonas tensionadas) aplica igual para ambos colectivos, aunque el límite de ingresos admitido es más flexible en el caso de familias monoparentales.
¿Puedo acceder a estas ayudas si tengo más de 35 años? Sí, siempre que califiques como familia monoparental con menores a cargo: a diferencia del programa para jóvenes, el aval ICO para familias con hijos no tiene límite de edad para el solicitante.
Conclusión
Las familias monoparentales cuentan en España con un abanico de ayudas específicas que reconoce la mayor dificultad de acceder a una vivienda con un único salario: desde el aval ICO sin límite de edad y con un umbral de ingresos ampliado, hasta numerosas ayudas y bonificaciones fiscales autonómicas. Acreditar correctamente esta condición mediante el título de familia monoparental es el primer paso para poder beneficiarse de la mayoría de estos programas, cuya disponibilidad y condiciones concretas conviene revisar siempre en las fuentes oficiales antes de iniciar el proceso de compra.
Este artículo tiene finalidad informativa y no constituye asesoramiento financiero personalizado. Las ayudas descritas pueden modificarse; consulta siempre la información actualizada en el ICO, el Ministerio de Vivienda o el organismo de tu comunidad autónoma antes de tomar decisiones.