
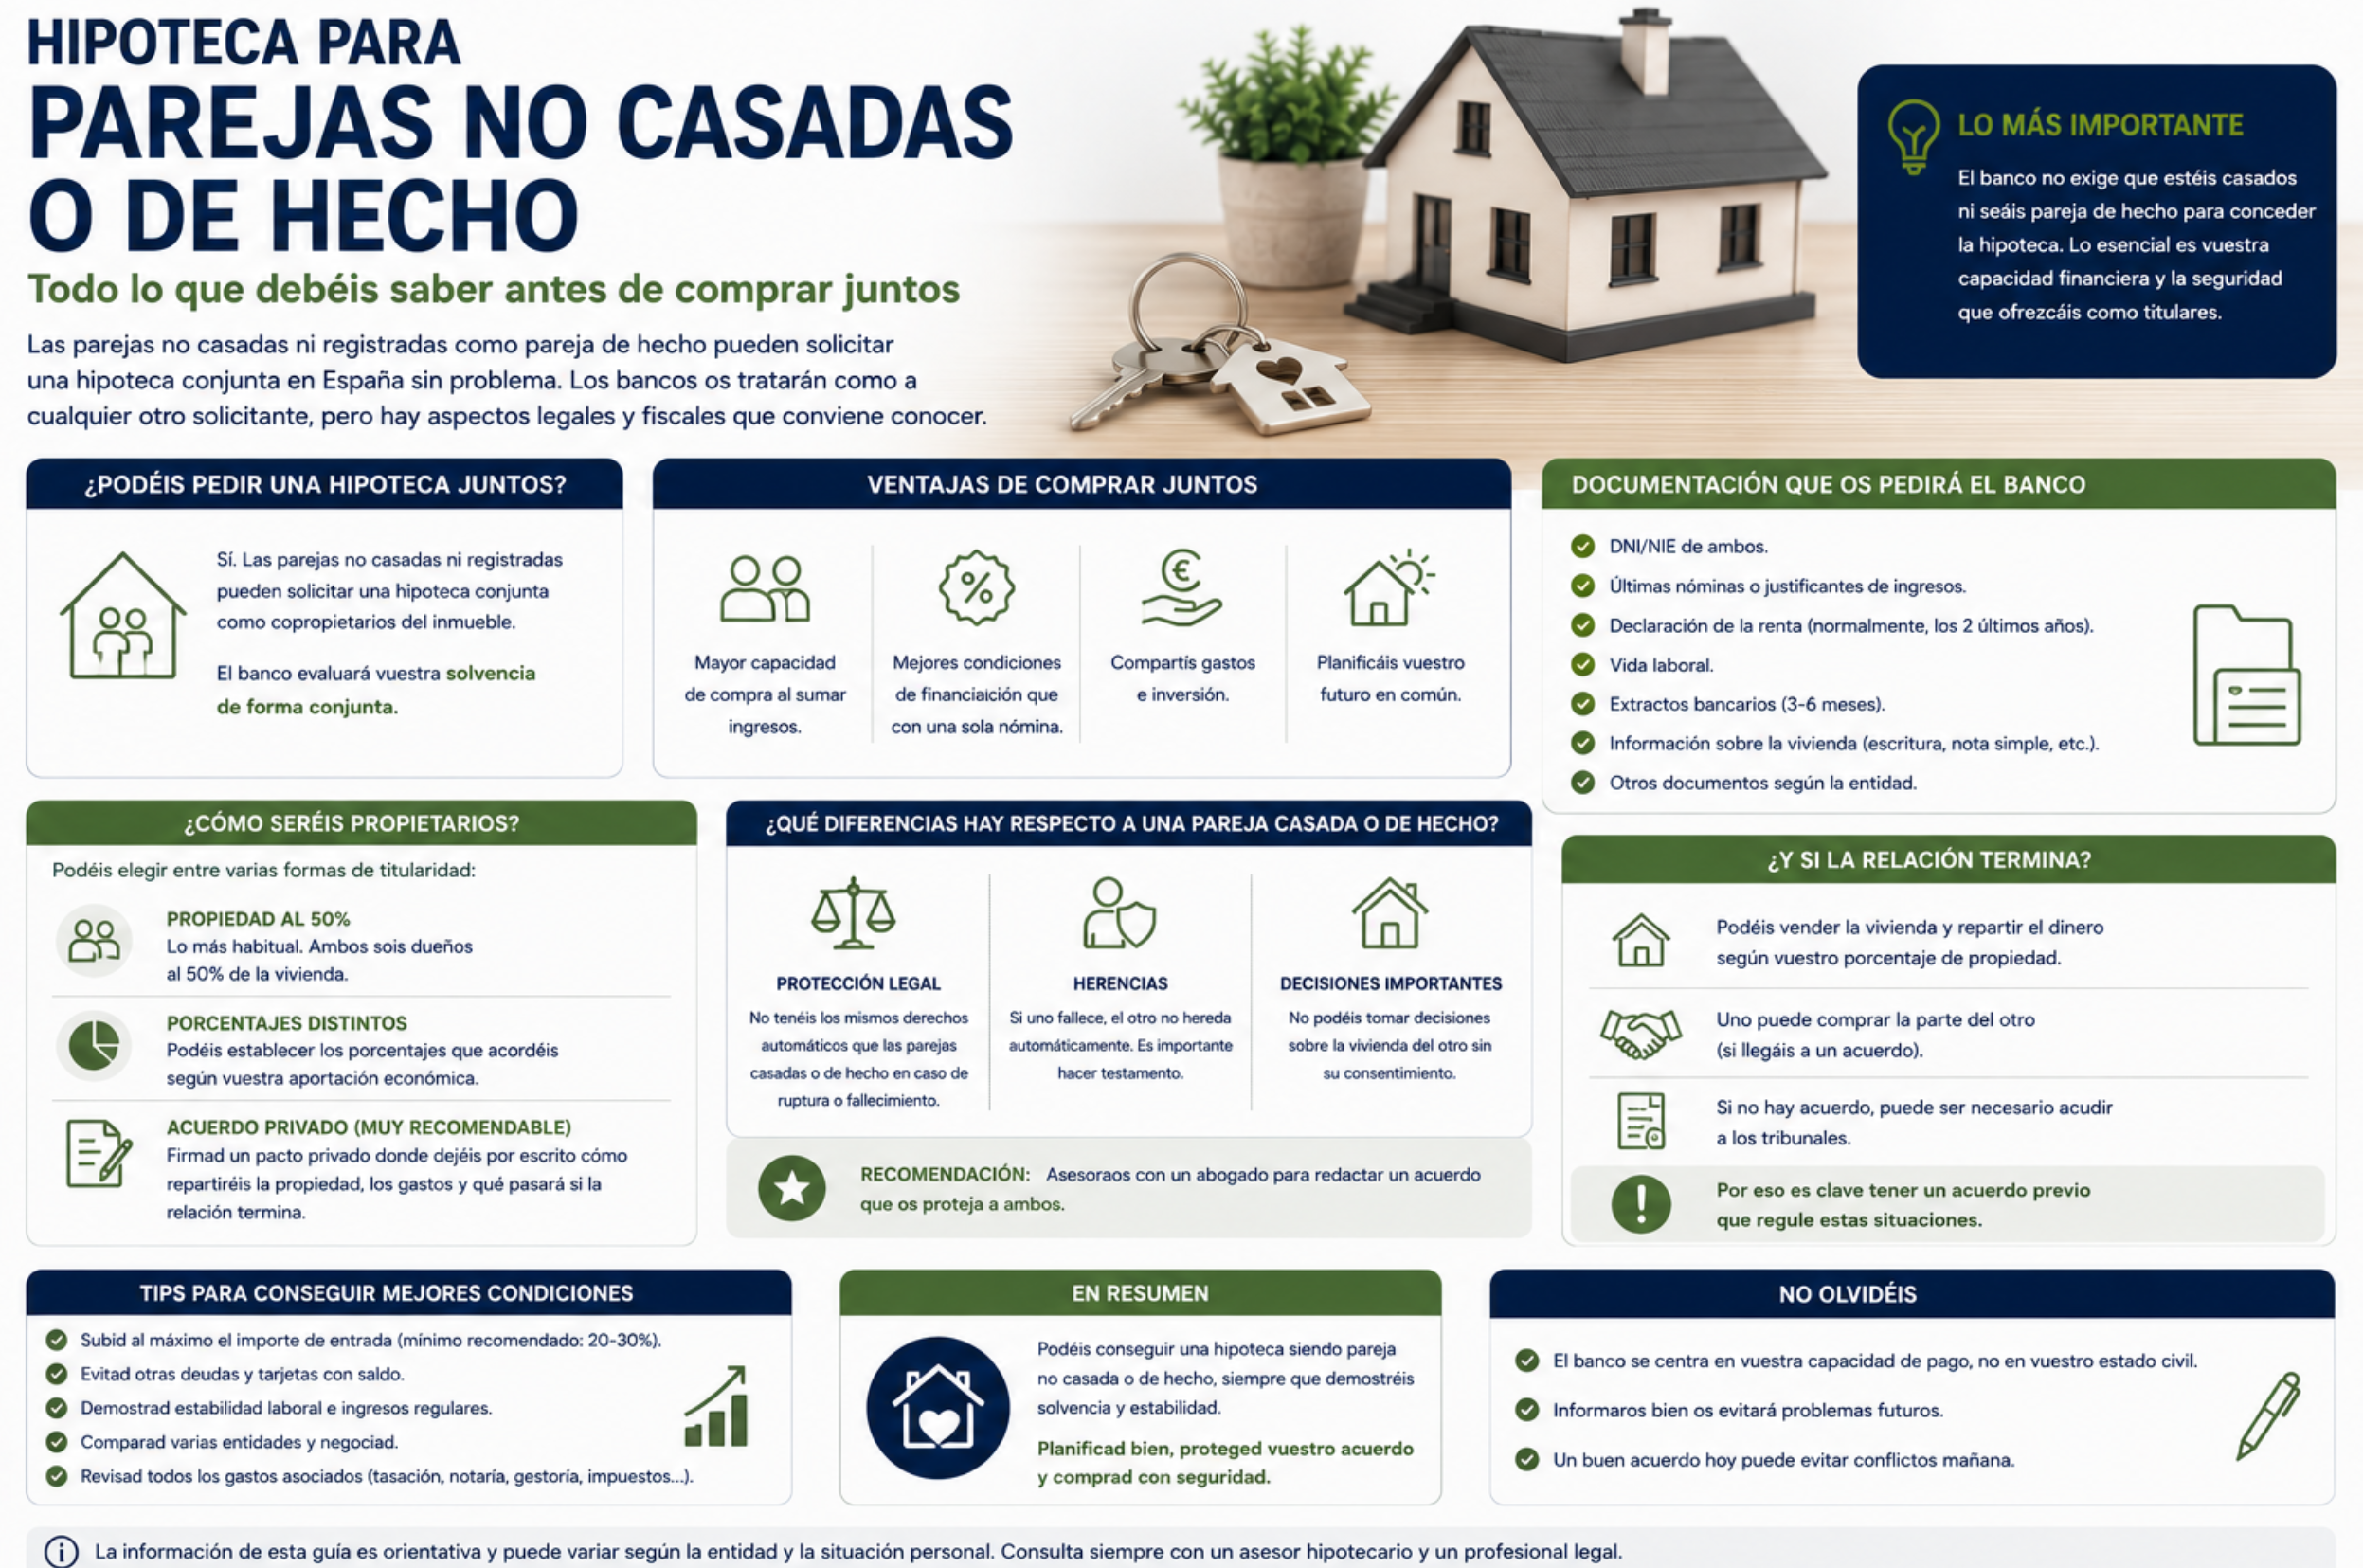
Comprar una vivienda junto a tu pareja sin estar casados es una situación cada vez más habitual en España. Desde el punto de vista del banco, el proceso no es muy distinto al de un matrimonio, pero existen aspectos legales y prácticos —reparto de la propiedad, qué ocurre en caso de ruptura o fallecimiento— que conviene dejar claros antes de firmar, precisamente porque el matrimonio no los resuelve automáticamente por ti.
Cómo funciona la hipoteca conjunta para una pareja no casada
Desde el punto de vista estrictamente bancario, una hipoteca conjunta para una pareja no casada funciona exactamente igual que para un matrimonio: ambos titulares firman el préstamo y ambos responden solidariamente de la totalidad de la deuda, no solo de «su parte». Esto tiene una consecuencia importante: si uno de los dos deja de pagar, el banco puede reclamar el importe íntegro a cualquiera de los dos titulares, no solo al 50% que le correspondería en teoría.
Lo que sí varía respecto a un matrimonio no es la relación con el banco, sino el marco legal que regula la relación entre los miembros de la pareja, ya que no existe un régimen económico matrimonial (como la sociedad de gananciales) que ordene automáticamente qué pasa con la vivienda y el patrimonio compartido.
A nombre de quién se pone la vivienda
La vivienda se pone a nombre de ambos, en el porcentaje que acordéis y que debe quedar reflejado expresamente en la escritura de compraventa. Lo más habitual es hacerlo al 50%, pero puede establecerse cualquier otro porcentaje que refleje la aportación real de cada uno, tanto en la entrada inicial como en la parte de la hipoteca que asuma cada titular.
Este punto merece atención: si uno de los dos aporta más dinero (por ejemplo, más ahorro para la entrada) pero la vivienda se escritura al 50%, esa diferencia puede tener consecuencias legales y fiscales a futuro, por lo que conviene reflejar en la escritura el porcentaje que realmente corresponde a la aportación de cada uno, o documentar de otra forma (por ejemplo, mediante un préstamo entre particulares) cualquier desequilibrio relevante en las aportaciones.
Qué pactar antes de firmar, aunque parezca innecesario
Aunque en el momento de comprar la relación vaya bien y estos temas puedan parecer superfluos, es precisamente en pareja no casada donde más conviene dejarlos por escrito, ya que no existe un marco legal supletorio (como sí ocurre en el matrimonio) que los resuelva automáticamente. Como mínimo, conviene acordar y, si es posible, documentar:
- El porcentaje de propiedad de cada uno y el dinero aportado tanto en la compra como en la hipoteca.
- Cómo se repartirán los gastos corrientes: la cuota de la hipoteca, el IBI, los gastos de comunidad, los seguros asociados y el mantenimiento del inmueble.
- Qué ocurre si la pareja se separa: si uno de los dos comprará la parte del otro, si se venderá el inmueble, en qué plazo y a qué precio mínimo se plantearía esa venta.
- Qué ocurre si uno de los dos fallece: sin testamento, la parte del fallecido pasará a sus herederos legales (padres, hermanos u otros familiares según el caso), no a la pareja de forma automática, salvo que exista un testamento expreso que lo contemple.
- Qué ocurre si uno de los dos no puede asumir temporalmente su parte de la hipoteca, por ejemplo por pérdida de empleo o una situación económica puntual, y cómo se compensaría esa situación entre ambos.
Qué pasa si la pareja se separa
Si la relación termina y ambos queréis eliminar a uno de los titulares de la hipoteca, es necesaria una novación hipotecaria o una subrogación, que el banco debe aprobar evaluando si el titular que se queda tiene solvencia suficiente para asumir la deuda en solitario. No es un trámite automático: el banco puede negarse si considera que el ingreso de una sola persona no ofrece las garantías suficientes que sí ofrecía la pareja de forma conjunta.
Si ninguno de los dos quiere (o puede) quedarse con la vivienda, la opción habitual es venderla, cancelar la hipoteca pendiente con el importe obtenido y repartir el remanente según el porcentaje de propiedad que constara en la escritura, de ahí la importancia de haber dejado ese porcentaje bien definido desde el principio.
Qué pasa si uno de los dos fallece
Este es uno de los puntos donde más se diferencia una pareja no casada de un matrimonio: el superviviente no hereda automáticamente la parte del fallecido. Sin testamento, esa parte pasa a los herederos legales del fallecido (normalmente sus padres o hermanos, según el orden legal de sucesión), lo que puede generar una situación compleja si esos herederos no tienen relación directa con la vivienda ni intención de mantenerla.
Además, en caso de heredar, el superviviente tributará por el Impuesto de Sucesiones por la parte que reciba, salvo que existan exenciones autonómicas específicas aplicables a parejas de hecho registradas, que varían notablemente según la comunidad autónoma.
La importancia de registrarse como pareja de hecho
En España, las parejas de hecho están reguladas por las comunidades autónomas, no por una ley nacional única, lo que significa que los requisitos, derechos y beneficios fiscales asociados varían según dónde residas. Inscribirse en el registro autonómico correspondiente puede:
- Facilitar el acceso a determinadas bonificaciones fiscales en el Impuesto de Sucesiones y Donaciones, equiparables en algunos casos a las de un matrimonio.
- Aportar mayor claridad legal en situaciones de fallecimiento o separación, aunque no sustituye por completo la necesidad de un testamento o pactos específicos entre la pareja.
- Ser un requisito, en algunas comunidades, para acceder a determinadas ayudas públicas a la vivienda que contemplan a las parejas de hecho igual que a los matrimonios.
Conviene consultar los requisitos concretos del registro de parejas de hecho en tu comunidad autónoma, ya que pueden incluir un tiempo mínimo de convivencia acreditada u otros trámites previos.
Recomendaciones prácticas antes de comprar en pareja sin estar casados
- Redacta un documento privado (idealmente con asesoramiento de un abogado) que recoja los acuerdos sobre propiedad, aportaciones y qué ocurre en caso de separación, más allá de lo que conste en la escritura de compraventa.
- Haz testamento, especialmente si no estáis registrados como pareja de hecho, para evitar que la parte de la vivienda de uno de los dos pase a herederos legales ajenos a la relación en caso de fallecimiento.
- Valora contratar un seguro de vida vinculado a la hipoteca que cubra la parte del capital pendiente en caso de fallecimiento de uno de los titulares, facilitando que el superviviente pueda mantener la vivienda sin una carga financiera excesiva.
- Infórmate sobre el registro de parejas de hecho en tu comunidad autónoma y valora si os interesa inscribiros, tanto por los beneficios fiscales como por la mayor claridad legal que aporta.
Preguntas frecuentes
¿Necesitamos estar registrados como pareja de hecho para pedir la hipoteca juntos? No. El banco puede conceder la hipoteca conjunta a cualquier pareja, estén o no registradas. El registro afecta principalmente a cuestiones fiscales y sucesorias, no al proceso de aprobación bancaria en sí.
¿Puedo poner un porcentaje distinto al 50% en la escritura? Sí, y de hecho es recomendable si las aportaciones de cada uno (en entrada o en la hipoteca) no son iguales, para que la propiedad refleje la realidad económica de la compra.
¿Qué pasa con la vivienda si nos separamos y no nos ponemos de acuerdo? Si no hay acuerdo, cualquiera de los titulares puede solicitar judicialmente la división de la cosa común, un proceso que puede derivar en la venta forzosa del inmueble si no se llega a un pacto amistoso previo.
Conclusión
Comprar vivienda con tu pareja sin estar casados es perfectamente viable y, desde el punto de vista bancario, no supone ninguna diferencia relevante frente a un matrimonio. Donde sí conviene poner especial atención es en todo lo que el matrimonio resuelve automáticamente por ley y que, en pareja no casada, depende de lo que vosotros mismos pactéis: el reparto de la propiedad, qué ocurre en caso de separación y, muy especialmente, qué pasa con la vivienda si uno de los dos falleciera. Dedicar tiempo a dejar estos puntos claros antes de firmar, con ayuda de un abogado si es necesario, evita conflictos y complicaciones legales importantes más adelante.
Este artículo tiene finalidad informativa y no constituye asesoramiento legal ni financiero personalizado. Las normas sobre parejas de hecho varían según la comunidad autónoma; consulta siempre con un abogado o notario tu situación concreta.