
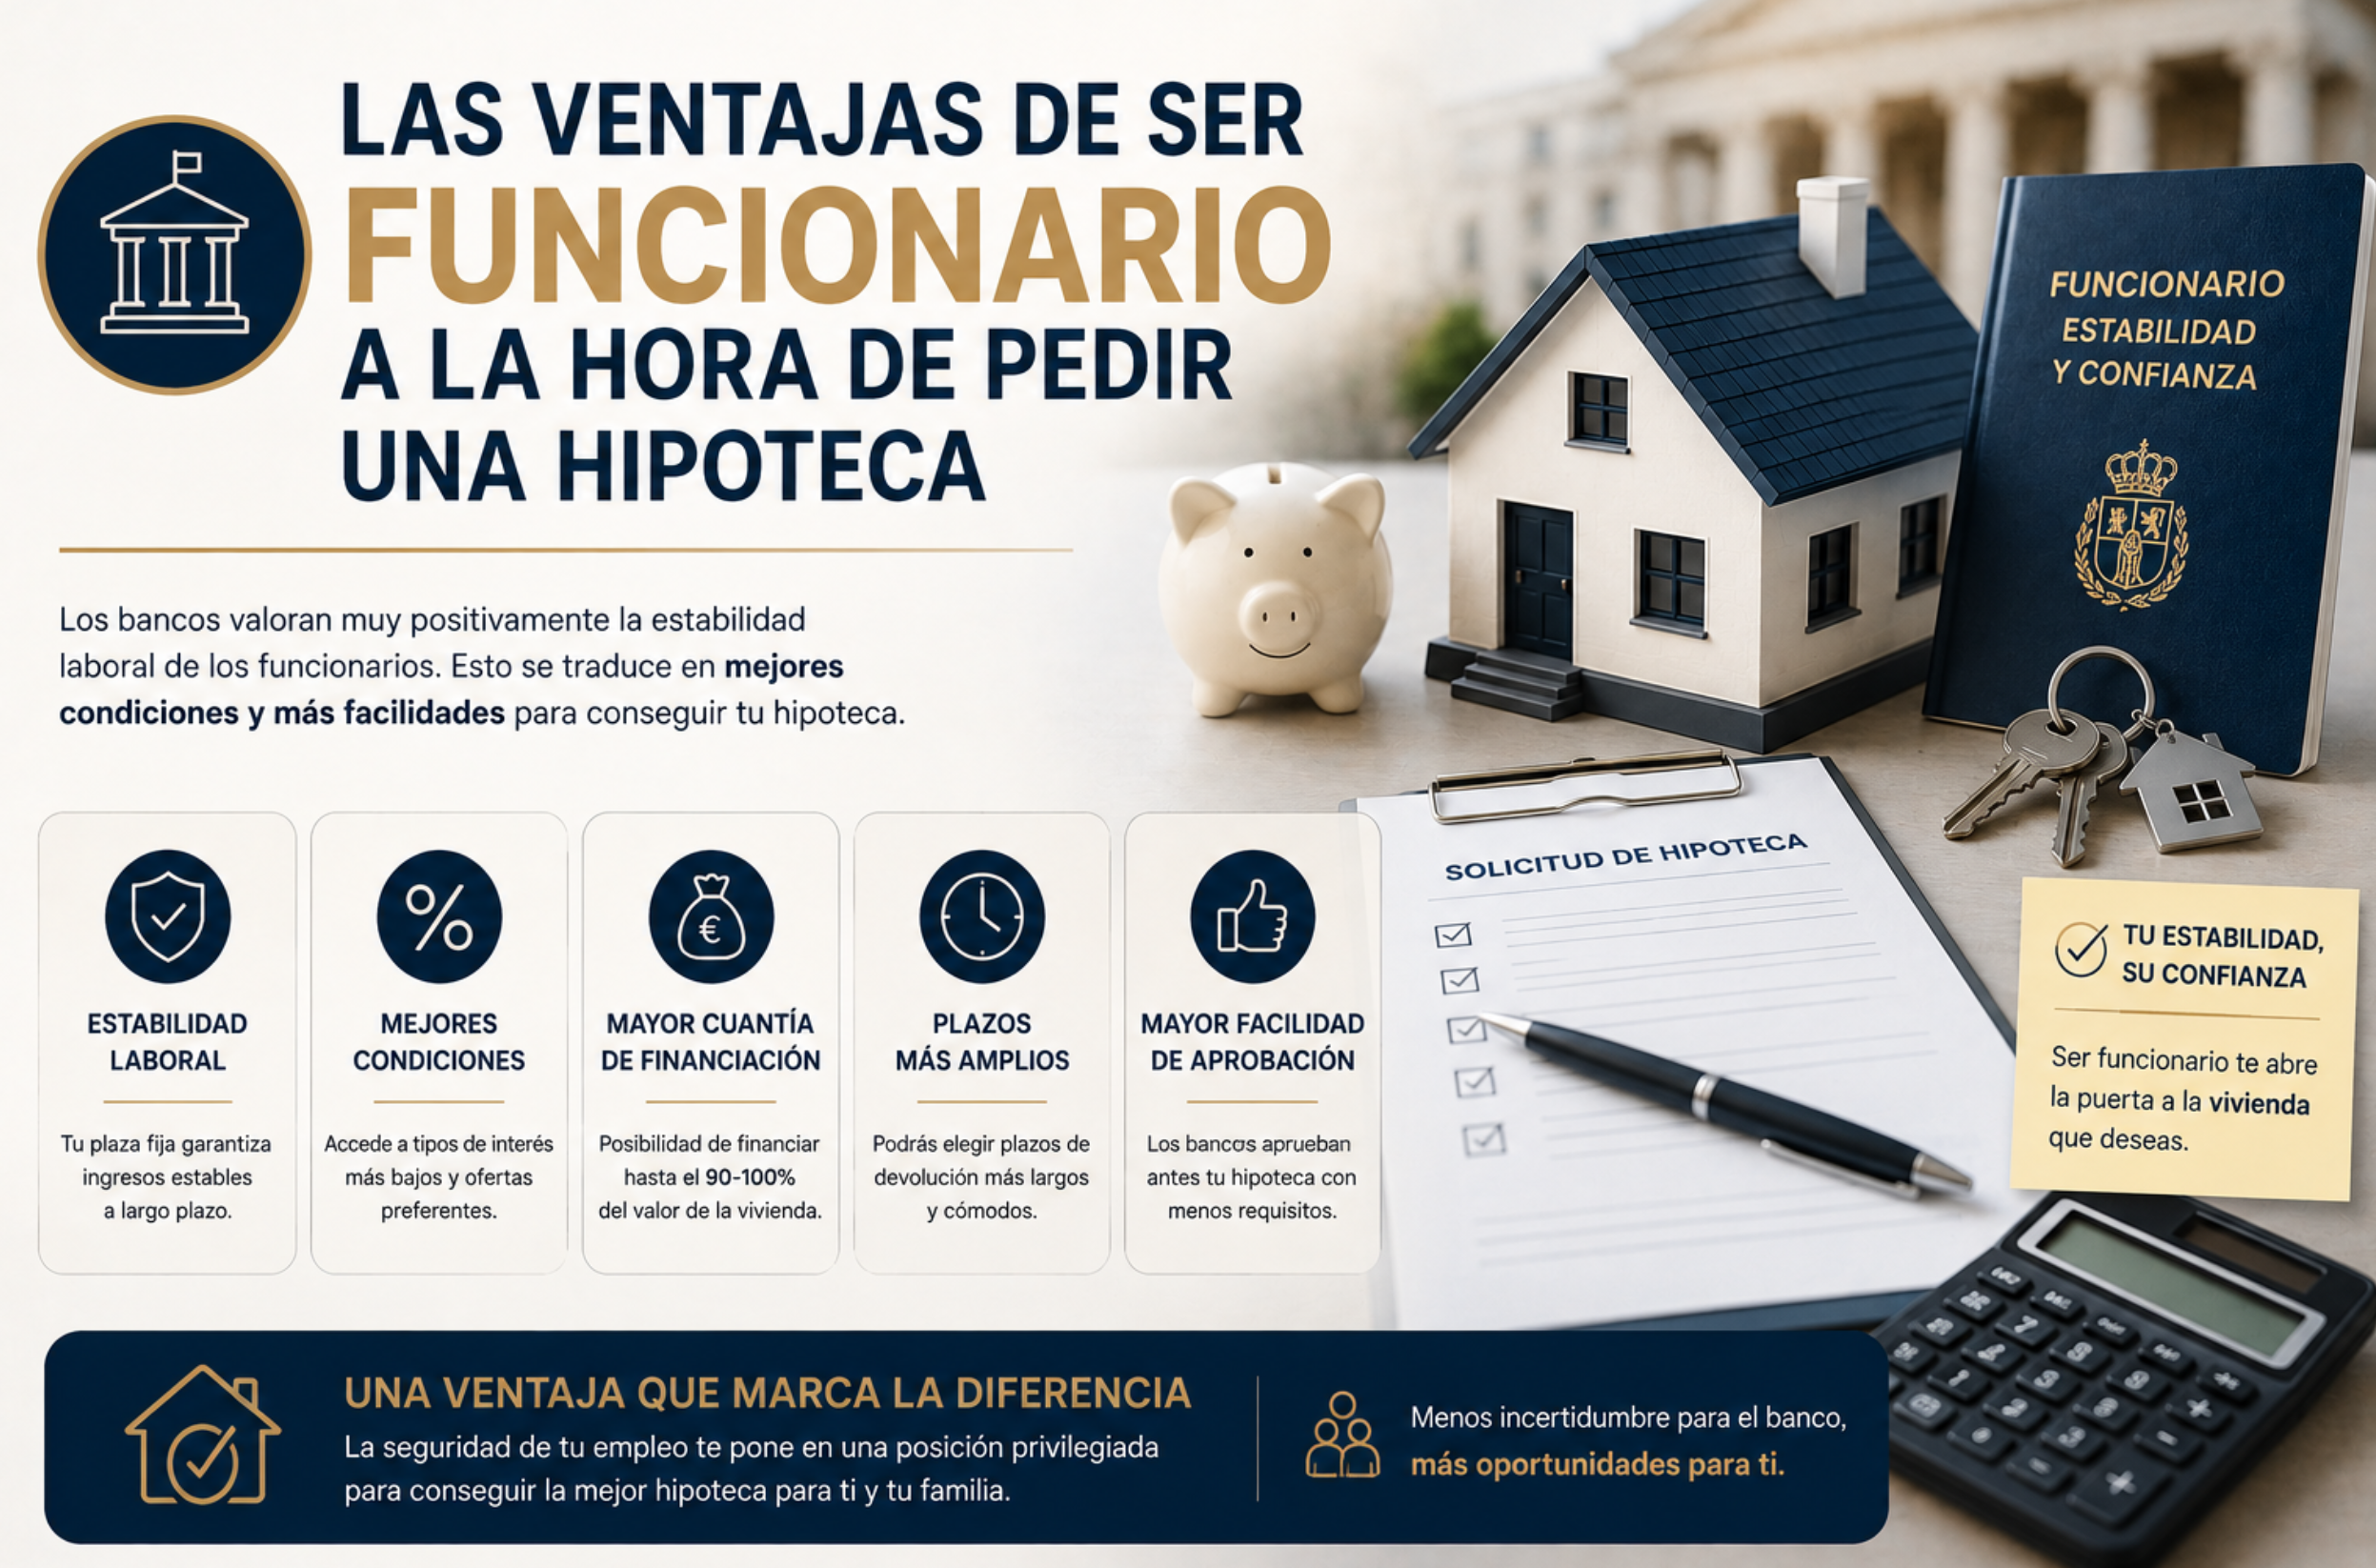
Ser funcionario puede aportar una señal de estabilidad de ingresos al solicitar una hipoteca. Aun así, no garantiza una aprobación ni unas condiciones concretas: cada entidad evalúa la operación completa, incluidos ingresos, gastos, deudas, ahorro, tasación y política de riesgos.
Aquí explicamos qué aspectos del perfil pueden influir en la negociación y qué conviene comparar antes de aceptar una oferta.
Por qué la estabilidad puede influir en el análisis
Desde la perspectiva de un banco, conceder una hipoteca es, en esencia, una apuesta a que el solicitante podrá pagar la cuota durante 20, 25 o 30 años. Cuanto más predecibles y estables sean los ingresos de esa persona, menor es el riesgo que asume la entidad. Y pocos perfiles ofrecen tanta estabilidad como el de un funcionario de carrera:
- Estabilidad laboral prácticamente garantizada, con un riesgo de despido residual en comparación con el sector privado.
- Ingresos predecibles y bien documentados, con nóminas estables y una progresión salarial conocida de antemano según trienios y categoría profesional.
- Bajo riesgo de interrupción de ingresos por motivos como reestructuraciones empresariales, cierres de negocio o ajustes de plantilla, habituales en el sector privado.
La estabilidad laboral puede ser un elemento favorable en la evaluación, pero no sustituye el análisis individual de solvencia ni obliga a una entidad a ofrecer un tipo o porcentaje de financiación determinado.
Ventajas concretas que suelen ofrecer los bancos a los funcionarios
1. Tipos de interés más competitivos
Muchas entidades ofrecen un diferencial reducido o condiciones preferentes específicamente para funcionarios, tanto en hipotecas fijas como variables, precisamente por el menor riesgo que representan.
2. Mayor facilidad para conseguir financiación al 100% o cercana a ella
Aunque no es algo garantizado ni generalizado, algunos bancos se muestran más flexibles con funcionarios a la hora de financiar un porcentaje mayor del valor de tasación de la vivienda, algo mucho más restringido para otros perfiles.
3. Menor exigencia de aval
Gracias a la estabilidad de ingresos, es menos habitual que se exija un avalista a un funcionario, incluso en casos donde otros solicitantes con ingresos similares sí lo necesitarían.
4. Procesos de aprobación más ágiles
Al requerir menos documentación adicional para justificar la estabilidad de los ingresos (basta con el nombramiento, la nómina y el certificado de servicios prestados), el proceso de estudio y aprobación suele ser más rápido que para otros perfiles.
5. Productos hipotecarios específicos para el sector público
Algunas entidades, especialmente aquellas con acuerdos de nómina con determinadas administraciones, ofrecen hipotecas «para empleados públicos» con condiciones diferenciadas, que conviene comparar frente a la oferta hipotecaria general del banco.
Diferencias según tu situación como funcionario
No todos los perfiles dentro del sector público reciben exactamente el mismo trato:
- Funcionario de carrera (plaza fija): es el perfil mejor valorado, al contar con la máxima estabilidad laboral reconocida por la banca.
- Funcionario interino: aunque también se valora positivamente, algunas entidades son algo más cautelosas al no tratarse de una plaza fija. Analizamos este caso con más detalle en nuestro artículo sobre qué entidades conceden hipoteca a funcionarios interinos.
- Personal laboral de la administración pública: dependiendo del tipo de contrato (indefinido o temporal), el trato puede acercarse más al de un funcionario de carrera o al de un trabajador del sector privado.
Si tu situación no es la de funcionario de carrera consolidado, conviene dejar claro tu caso concreto desde el primer contacto con el banco, ya que puede influir en la documentación exigida y en las condiciones finales ofrecidas.
Documentación habitual que se pide a un funcionario
Aunque el proceso suele ser algo más ágil, normalmente se solicita:
- Nombramiento o certificado de personal funcionario, que acredita tu condición y tu situación administrativa actual.
- Últimas nóminas (habitualmente las tres últimas), igual que a cualquier otro solicitante con ingresos por cuenta ajena.
- Certificado de servicios prestados, que detalla tu antigüedad y trayectoria en la administración.
- Última declaración de la renta, como en cualquier solicitud de hipoteca.
Cómo aprovechar al máximo tu condición de funcionario
- Compara varias entidades, incluso aunque tu nómina esté domiciliada en un banco concreto: no todas ofrecen las mismas condiciones preferentes para funcionarios, y merece la pena comparar antes de decidirte.
- Pregunta explícitamente por productos específicos para empleados públicos, ya que en ocasiones no se ofrecen de forma proactiva si no lo solicitas directamente.
- Aporta el certificado de servicios prestados desde el principio, para que el banco pueda valorar tu antigüedad y perspectiva de estabilidad sin retrasos en el proceso.
- Ten en cuenta que las ventajas suelen concentrarse en el tipo de interés y la agilidad del proceso, pero el resto de condiciones (gastos de tasación, notaría, comisiones) siguen siendo las habituales del mercado, por lo que conviene comparar la TAE completa igualmente.
Preguntas frecuentes
¿Los funcionarios pueden conseguir hipoteca al 100% del valor de la vivienda? No de forma generalizada, pero algunas entidades se muestran más flexibles con este perfil que con otros, especialmente si además existe algún tipo de vinculación previa con el banco.
¿Un funcionario interino tiene las mismas ventajas que uno de carrera? En general, algo menores, ya que la plaza no es fija. Aun así, suele seguir siendo un perfil bien valorado frente a otros tipos de contrato temporal del sector privado.
¿Merece la pena cambiar de banco para aprovechar condiciones específicas para funcionarios? Puede compensar si la diferencia de condiciones es significativa, pero conviene valorar también los gastos de cambiar de entidad (si ya tuvieras hipoteca previa) frente al ahorro real que se obtendría.
Conclusión
Ser funcionario es, sin duda, una ventaja real a la hora de solicitar una hipoteca en España: mejores tipos de interés, procesos más ágiles y menor exigencia de garantías adicionales son beneficios habituales para este perfil, gracias a la estabilidad laboral que representa a ojos de la banca. Aun así, conviene no dar por hecho que cualquier oferta será automáticamente la mejor solo por tu condición: comparar varias entidades sigue siendo la forma más segura de conseguir las condiciones realmente más favorables.
Este artículo tiene finalidad informativa y no constituye asesoramiento financiero personalizado. Antes de contratar una hipoteca, valora tu situación concreta con una entidad bancaria o un asesor financiero cualificado.