
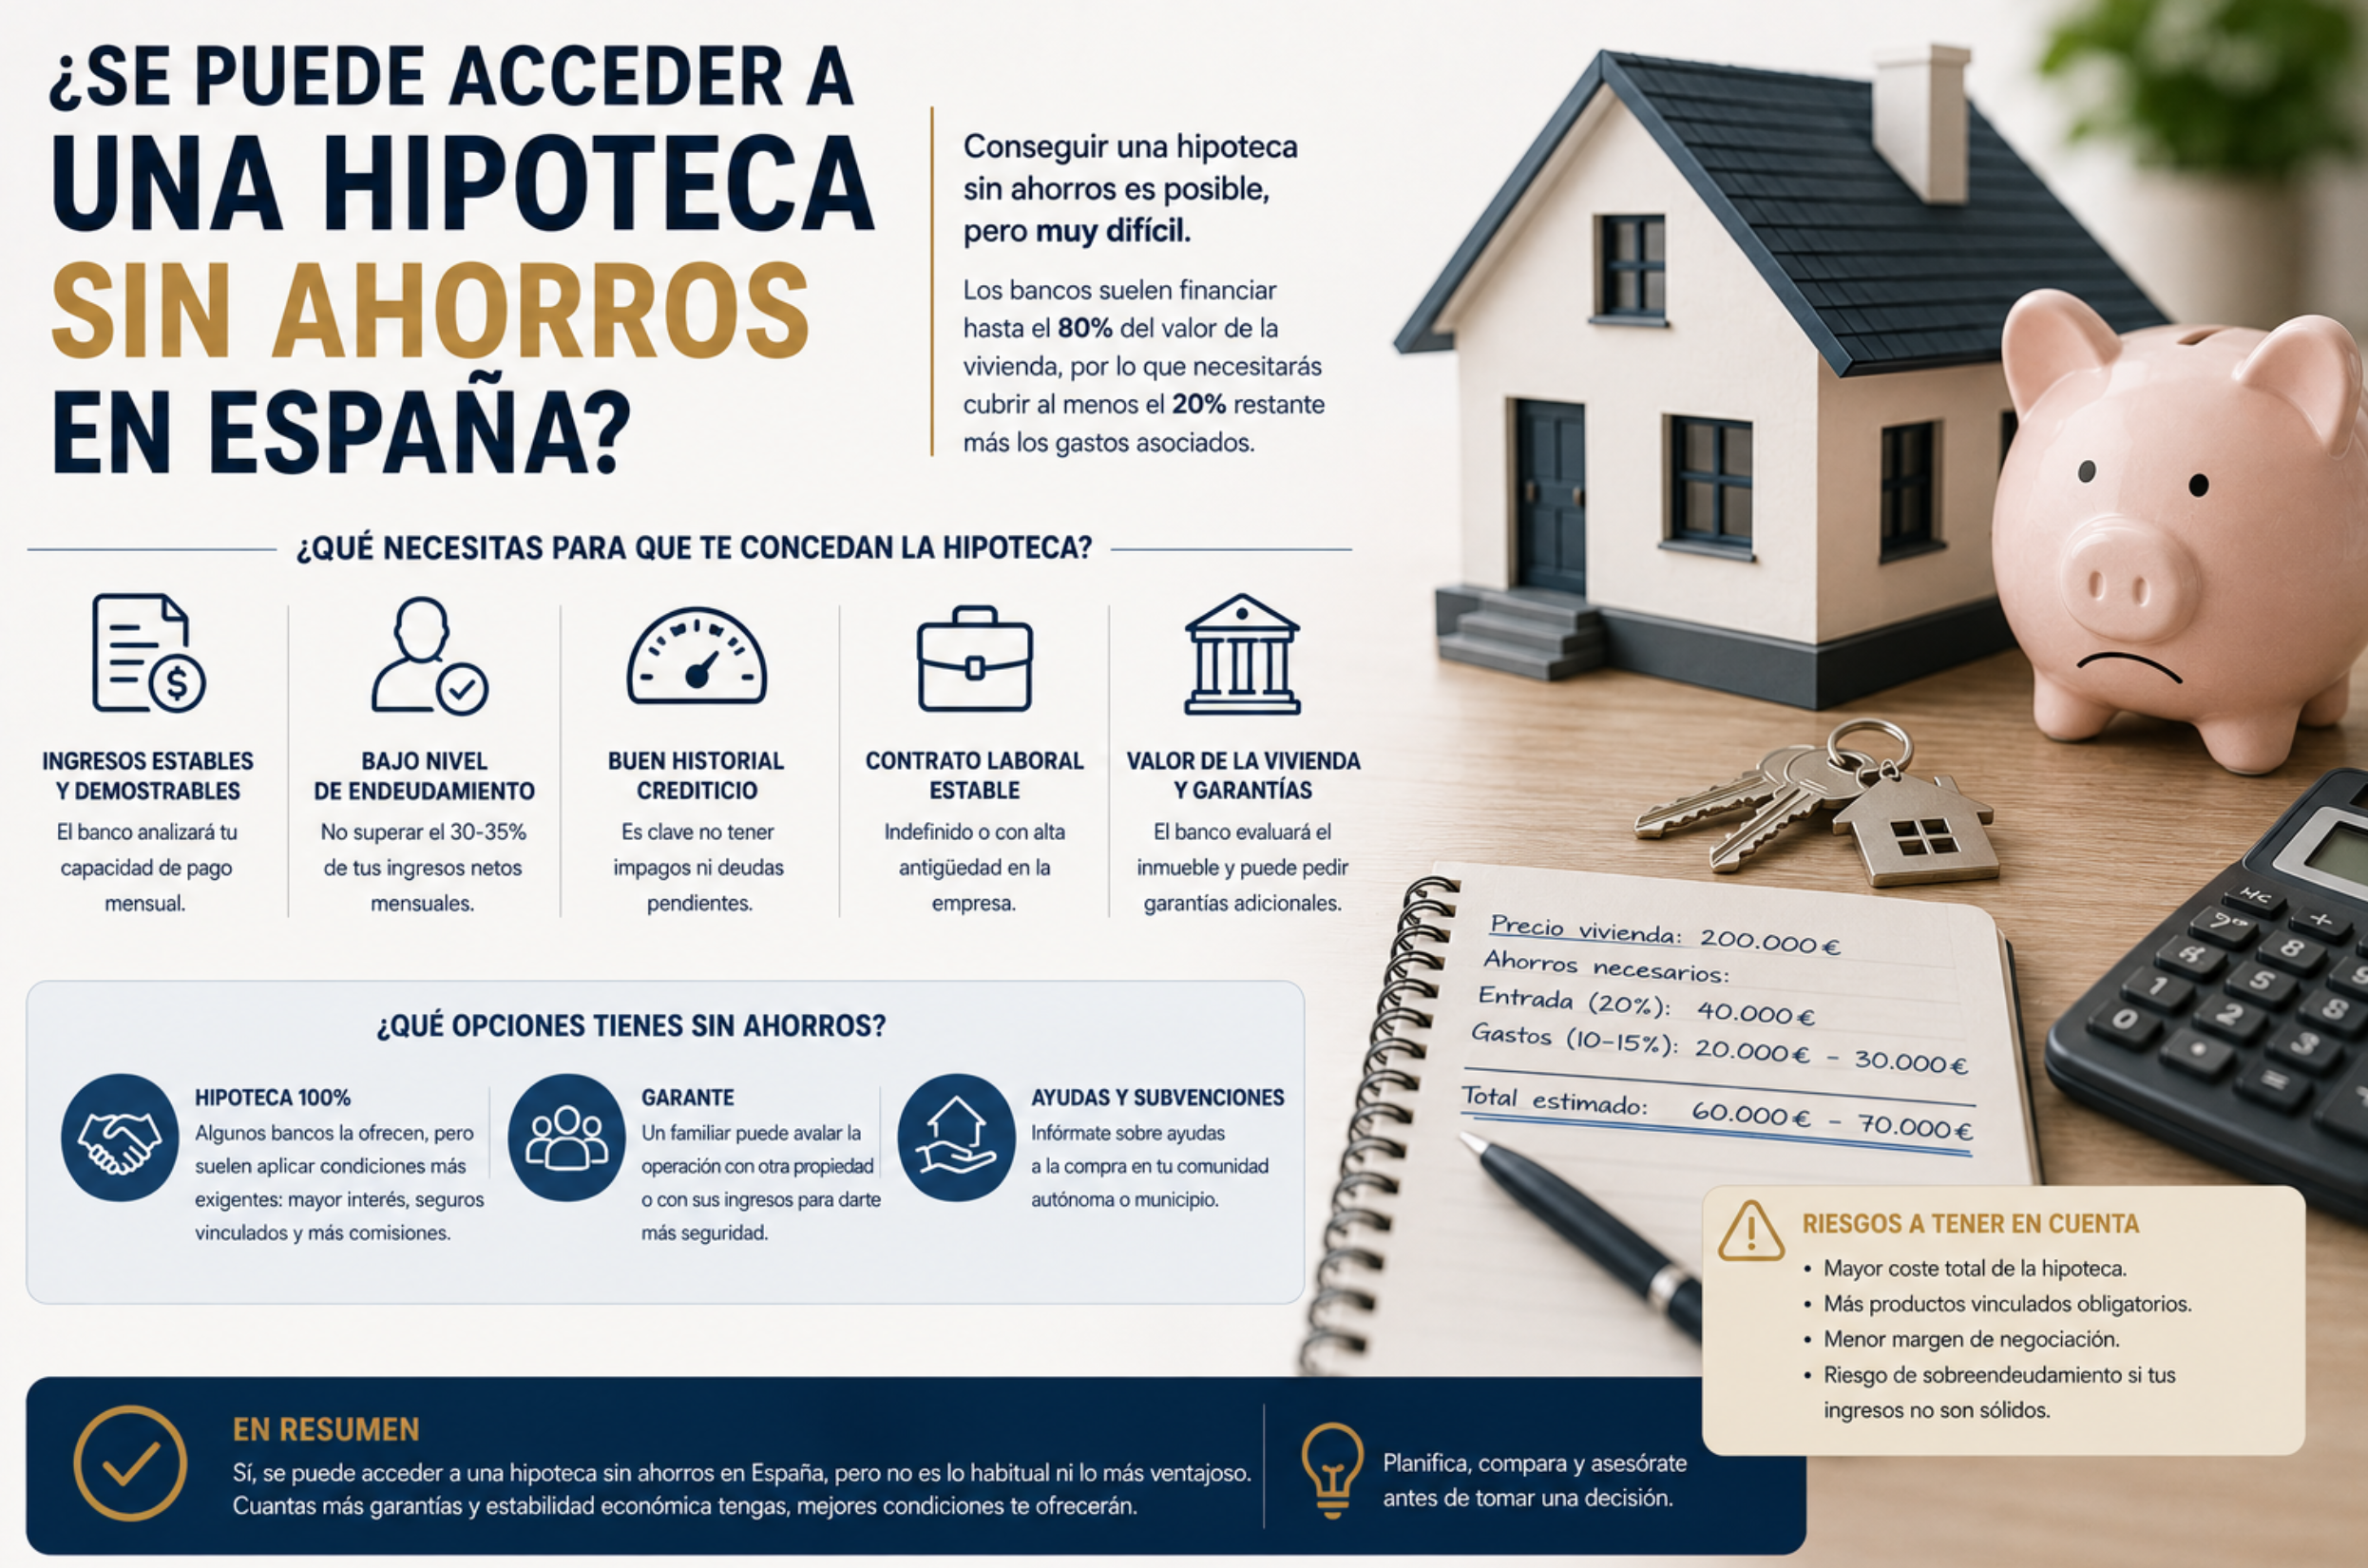
Es una de las preguntas habituales al plantear una primera compra: si la financiación estándar suele quedarse alrededor del 80% del menor entre tasación y precio, ¿se puede comprar sin disponer de ahorro? Puede haber alternativas, pero no hay una fórmula automática: dependen de la solvencia, la vivienda, la entidad y de si existe una ayuda aplicable.
Por qué los bancos exigen ahorro previo
El 80% del menor entre tasación y precio de compra es una referencia frecuente, no una obligación legal ni una oferta garantizada. Además de la parte no financiada, una compra puede implicar impuestos, tasación y otros gastos que cambian según la vivienda, la comunidad autónoma y la financiación.
Este requisito no es arbitrario: busca reducir el riesgo del banco y también demostrar la capacidad de ahorro y disciplina financiera del solicitante, algo que se considera un indicador razonable de que también será capaz de afrontar los pagos mensuales de la hipoteca durante muchos años.
Entonces, ¿es posible comprar sin ahorros?
En términos estrictos, es difícil pero no imposible. Existen algunas circunstancias y productos concretos que permiten reducir o incluso eliminar la necesidad de ahorro previo:
1. Viviendas propiedad del propio banco
Algunas entidades ofrecen financiación superior al 80%, incluso cercana al 100%, para la compra de viviendas de su propia cartera (inmuebles que el banco ha adjudicado tras un proceso de ejecución hipotecaria y que quiere vender). En estos casos, el banco tiene mayor interés en dar salida al inmueble y puede flexibilizar sus condiciones habituales de financiación.
2. Avalistas
Contar con un avalista (habitualmente un familiar) con un perfil financiero solvente puede permitir acceder a una financiación superior al 80%, ya que el banco reduce su riesgo al tener una garantía adicional en caso de impago. El avalista responde con su propio patrimonio si el titular no pudiera hacer frente a la hipoteca, por lo que es una decisión que debe tomarse con mucha cautela por ambas partes.
3. Programas de ayuda para jóvenes
Algunas comunidades autónomas y el propio Gobierno han impulsado en distintos momentos líneas de avales públicos dirigidas a jóvenes (habitualmente menores de 35-40 años) para facilitar el acceso a la vivienda sin necesidad de un ahorro tan elevado, avalando una parte del importe que normalmente correspondería aportar al comprador. Las condiciones y disponibilidad de estos programas cambian con el tiempo, por lo que conviene consultar la información actualizada en el organismo correspondiente antes de dar nada por hecho.
4. Garantía hipotecaria adicional
Si dispones de otro inmueble ya en propiedad (por ejemplo, heredado o de un familiar dispuesto a colaborar), es posible en algunos casos ofrecerlo como garantía adicional, lo que puede convencer al banco de financiar un porcentaje mayor sobre la vivienda que se quiere comprar.
Los riesgos de comprar sin ahorro (o con ahorro mínimo)
Aunque exista alguna vía para conseguirlo, comprar sin apenas ahorro conlleva riesgos que conviene valorar con mucha cautela:
- Cuota mensual más alta, al financiar un porcentaje mayor del valor de la vivienda, lo que reduce tu margen de maniobra ante imprevistos.
- Mayor vulnerabilidad ante bajadas del valor de mercado de la vivienda: si el precio de la vivienda cae, podrías quedar en una situación de «patrimonio negativo» (deber más de lo que vale el inmueble), algo que ocurrió a numerosas familias durante la crisis de 2008.
- Condiciones de interés menos favorables: los bancos suelen aplicar un tipo de interés algo más alto cuanto mayor es el porcentaje financiado, precisamente por el mayor riesgo asumido.
- Sin colchón para gastos e imprevistos: si todo tu esfuerzo económico se destina a cubrir la entrada mínima y los gastos de la operación, no queda margen para imprevistos habituales tras la compra (reformas, mobiliario, averías).
Qué alternativas existen si no llegas al 20% + gastos
Si actualmente no dispones del ahorro habitual que exigen los bancos, existen alternativas razonables antes de descartar la compra o de asumir un riesgo excesivo:
- Aplazar la compra mientras sigues ahorrando, aunque sea de forma progresiva, reduciendo así el porcentaje que necesitarías financiar y mejorando las condiciones que te ofrecerá el banco.
- Buscar viviendas de menor precio que se ajusten mejor a tu capacidad de ahorro actual, en lugar de forzar la financiación al máximo en una vivienda que supera tu presupuesto real.
- Valorar la opción de un avalista, siempre con total transparencia sobre lo que implica para esa persona.
- Consultar programas públicos de ayuda a la vivienda vigentes en tu comunidad autónoma, que en ocasiones incluyen avales, subvenciones a la entrada o líneas específicas para determinados colectivos (jóvenes, familias numerosas, zonas rurales).
Cómo calcular cuánto ahorro necesitas realmente
Antes de descartar o intentar comprar sin ahorro, conviene calcular con precisión cuánto necesitarías realmente. Como referencia orientativa, para una vivienda de 200.000 €:
- 20% no financiado por el banco: 40.000 €
- Gastos asociados (10-12% aprox.): 20.000 – 24.000 €
- Total de ahorro necesario orientativo: 60.000 – 64.000 €
Estas cifras varían según la comunidad autónoma (por los impuestos de transmisiones) y las condiciones concretas de cada operación. Puedes profundizar en el desglose completo en nuestro artículo sobre cuánto ahorro necesitas realmente para una hipoteca.
Preguntas frecuentes
¿Existe alguna hipoteca al 100% en España actualmente? De forma generalizada no, salvo en casos concretos como viviendas propiedad del banco o mediante avalistas y garantías adicionales. No es un producto que se ofrezca de forma estándar al público general.
¿Es buena idea pedir un préstamo personal para cubrir la entrada? No suele ser recomendable: además de sumar otra cuota mensual a la de la hipoteca, muchos bancos preguntan explícitamente por el origen de los fondos aportados como entrada, y detectar que proceden de otro préstamo puede complicar la aprobación de la hipoteca.
¿Los avales públicos para jóvenes eliminan por completo la necesidad de ahorro? No necesariamente eliminan toda la necesidad de ahorro, aunque sí reducen la parte que debe aportar el comprador, dependiendo del programa concreto vigente en cada momento y comunidad autónoma.
Conclusión
Comprar una vivienda sin ahorros en España es, en la práctica, muy difícil y no está exento de riesgos importantes si finalmente se consigue. Las vías disponibles (viviendas del banco, avalistas, programas públicos, garantías adicionales) son excepciones a la norma general, no la vía habitual de acceso a una hipoteca. Antes de intentarlo, merece la pena valorar con calma si no es preferible seguir ahorrando algo más tiempo o ajustar el presupuesto de la vivienda buscada, para no comprometer tu estabilidad financiera a largo plazo.
Este artículo tiene finalidad informativa y no constituye asesoramiento financiero personalizado. Antes de solicitar una hipoteca, valora tu situación concreta con una entidad bancaria o un asesor financiero cualificado.