
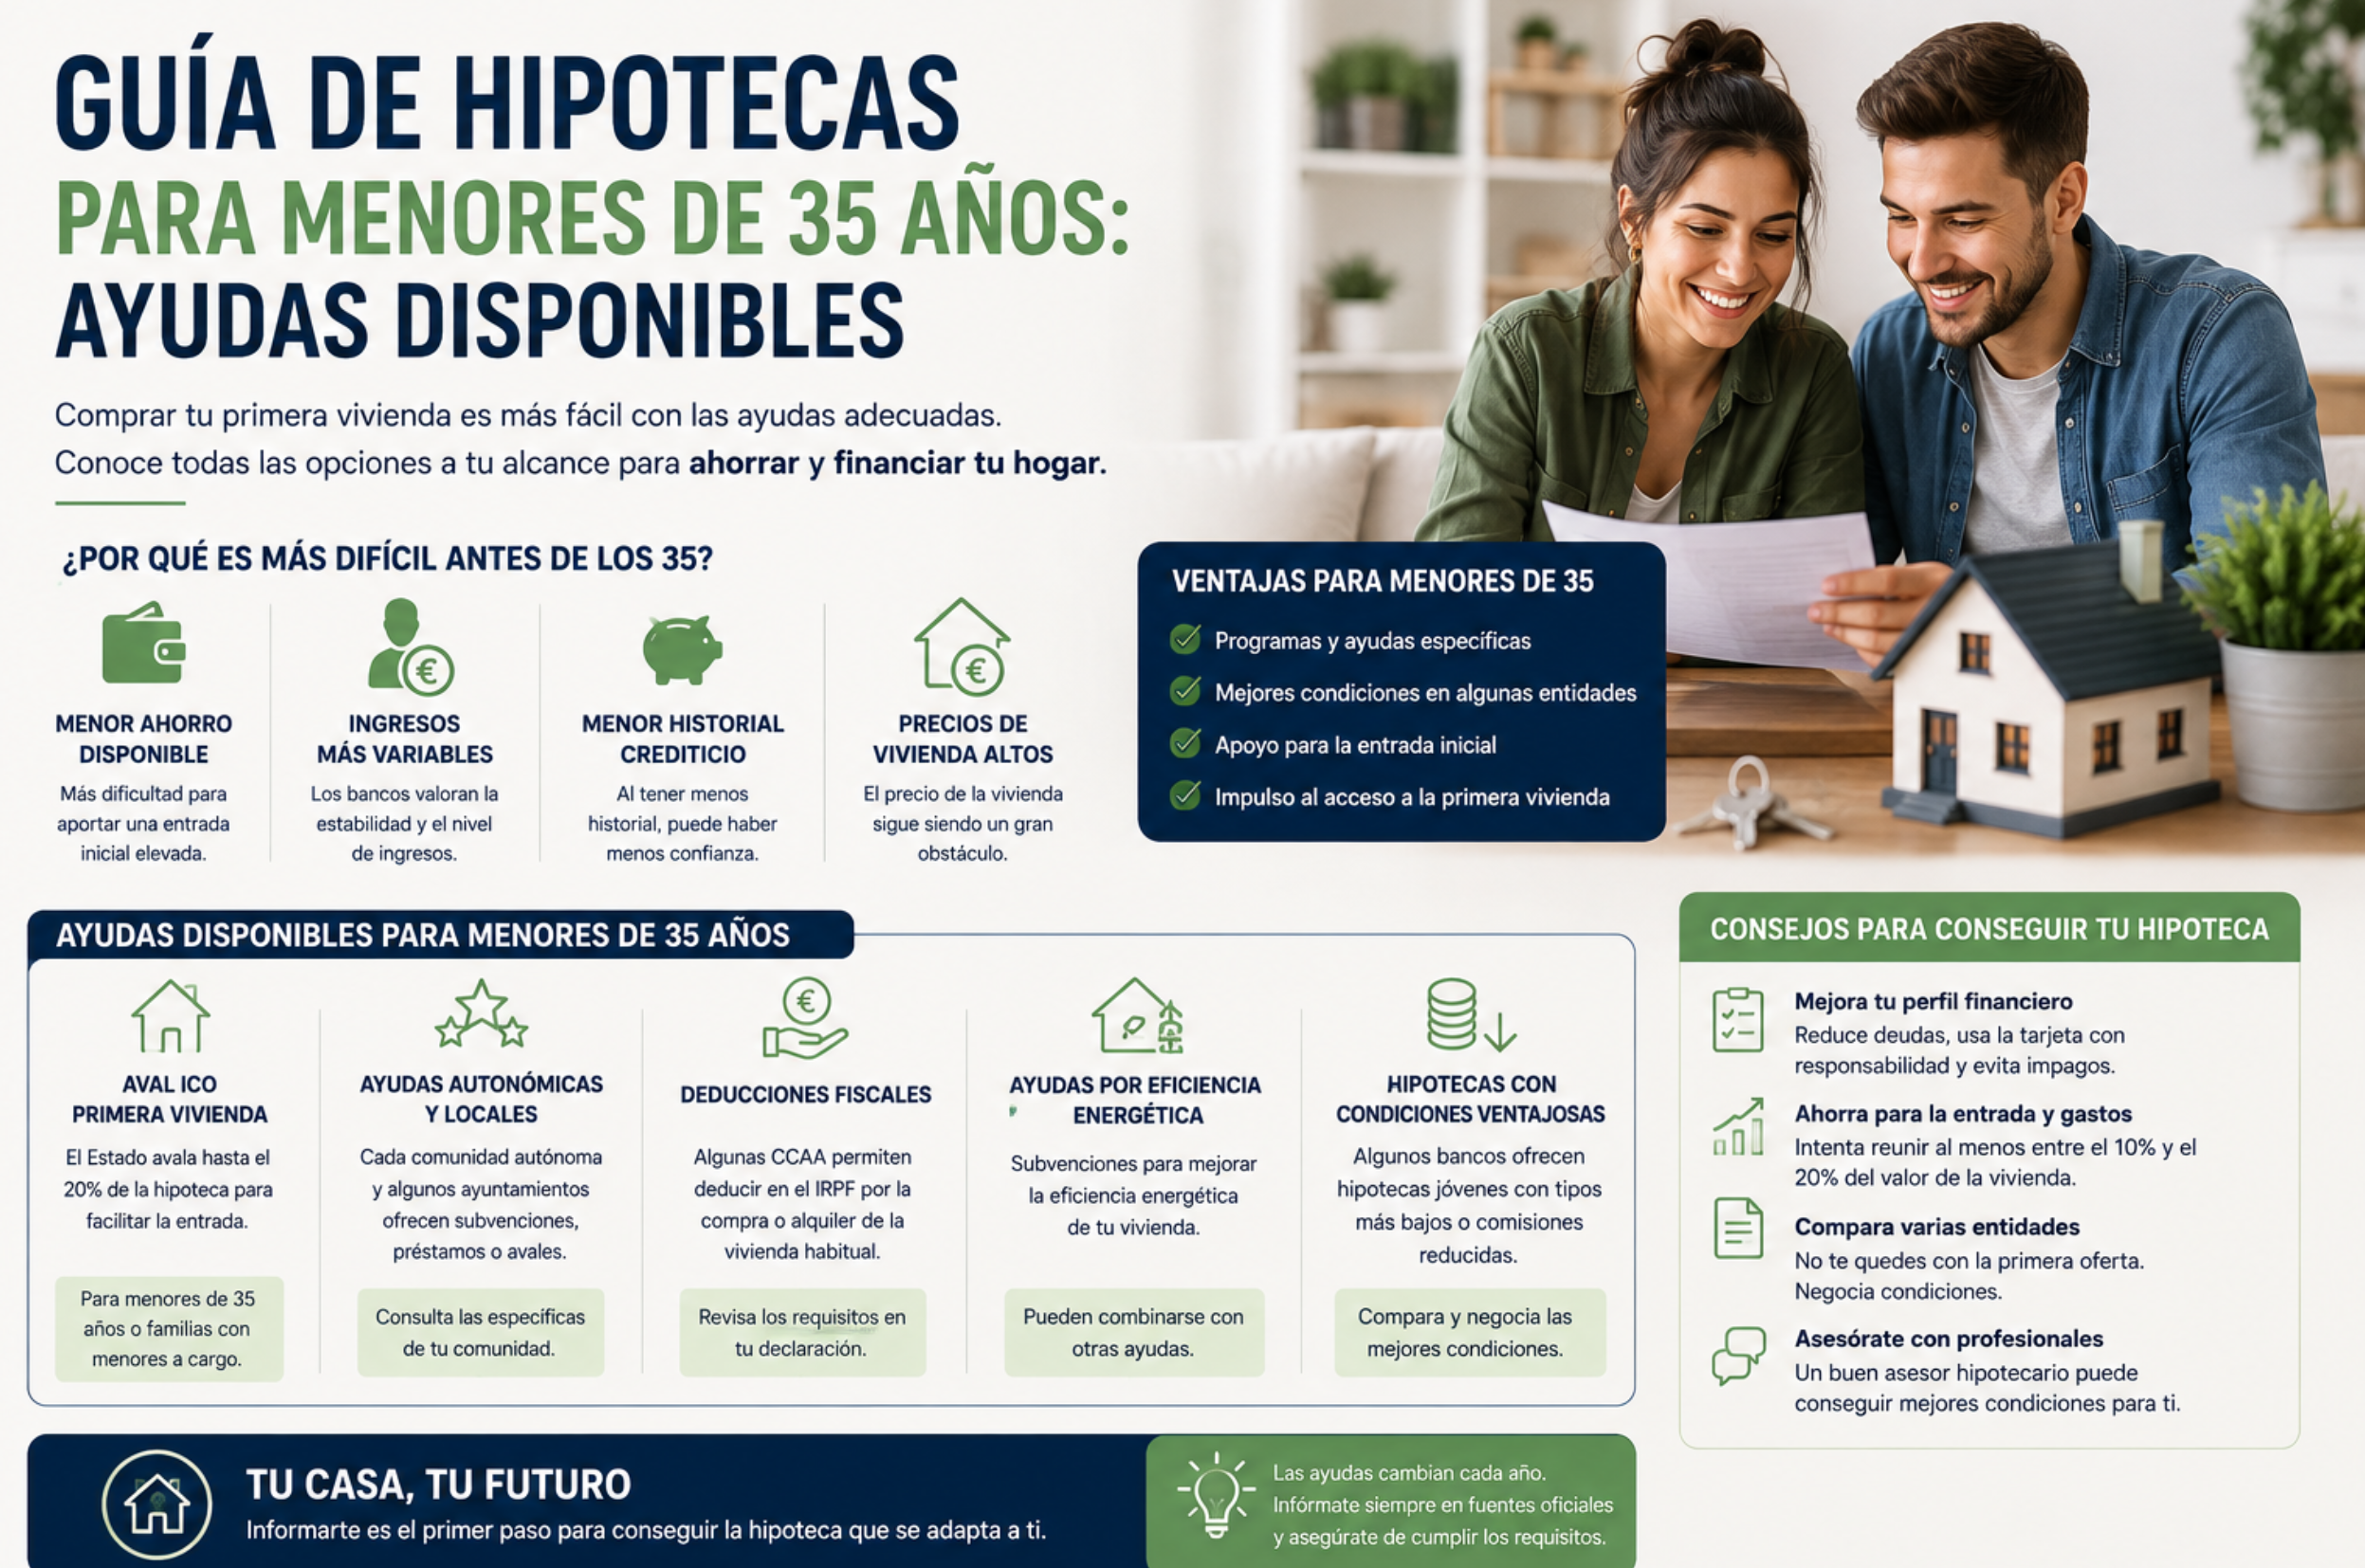
Comprar la primera vivienda antes de los 35 años suele exigir combinar ahorro, una cuota sostenible y una financiación viable. Hay ayudas estatales y autonómicas que pueden cambiar por convocatoria, presupuesto o territorio; por eso conviene comprobar los requisitos vigentes en la fuente oficial antes de contar con ellas en tu presupuesto.
El aval ICO: la ayuda estatal más relevante
La medida de mayor alcance a nivel nacional es el aval ICO para vivienda joven, gestionado por el Instituto de Crédito Oficial junto con el Ministerio de Vivienda. Su funcionamiento es sencillo de entender:el aval público cubre hasta el 20% del préstamo —o el 25% si la vivienda tiene calificación energética D o superior—, de forma que la entidad bancaria puede financiar por encima del 80% habitual sin asumir ella todo el riesgo adicional. En la práctica, puede facilitar una financiación superior al porcentaje habitual, siempre que la operación cumpla las condiciones del programa y la entidad apruebe el estudio de solvencia.
Requisitos principales del aval ICO
- Ninguno de los compradores puede haber cumplido 36 años en el momento de la firma del préstamo (o, alternativamente, tratarse de una familia con menores a cargo, sin límite de edad para el titular).
- Ingresos brutos anuales no superiores a 4,5 veces el IPREM (aproximadamente 37.800 € en 2026), aunque conviene tener en cuenta que este límite de ingresos pasó a ser variable por provincia, situándose entre 4,5 y 7,5 veces el IPREM desde el 19 de junio de 2026.
- El precio de la vivienda no puede superar los 325.000 €, salvo en municipios declarados como zona de mercado tensionado, donde el límite sube hasta 390.000 €.
- Debe tratarse de tu primera vivienda habitual: no puedes ser propietario de otro inmueble en el momento de la solicitud.
- Se exige residencia legal en España de forma continuada durante los dos años anteriores a la solicitud.
- Patrimonio neto no superior a 100.000 euros.
El aval no elimina los gastos de compraventa (notaría, registro, impuestos, gestoría): sigue siendo necesario disponer de un ahorro aproximado del 10-12% del precio de la vivienda para cubrir esos costes, aunque ya no haga falta el 20% de entrada. Para una vivienda de 200.000 €, esto suele suponer entre 20.000 € y 30.000 € de ahorro necesario.
Cómo se solicita
El trámite no se hace directamente con el ICO, sino a través de un banco adherido al programa; es la propia entidad la que gestiona el aval como parte del proceso de solicitud de la hipoteca, sin trámites adicionales por parte del comprador. La línea está vigente hasta el 31 de diciembre de 2027, aunque conviene comprobar siempre la información más actualizada antes de iniciar el proceso, ya que este tipo de programas puede sufrir ajustes.
El Plan Estatal de Vivienda 2026-2030
Además del aval ICO, desde abril de 2026 está en vigor el nuevo Plan Estatal de Vivienda 2026-2030, dotado con 7.000 millones de euros (60% aportados por el Estado y 40% por las comunidades autónomas), que incluye ayudas específicas para jóvenes, entre ellas hasta 15.000 euros para la compra de primera vivienda en municipios pequeños con necesidad de población, compatibles con el aval ICO. Este tipo de ayudas suele canalizarse a través de las comunidades autónomas, por lo que los plazos y la forma de solicitud pueden variar según dónde vayas a comprar.
Ayudas autonómicas para jóvenes
Además de las líneas estatales, buena parte de las comunidades autónomas cuentan con programas propios que se pueden combinar, en muchos casos, con el aval ICO. Algunos ejemplos:
- Madrid: el programa «Mi primera vivienda» facilita una hipoteca de hasta el 95% para menores de 35 años.
- Andalucía: aval a menores de 35 años del 15% de la hipoteca.
- País Vasco: el programa GAZTELAGUN ofrece ayudas dirigidas a jóvenes que quieren emanciparse, con ayuda gratuita para la compra de vivienda libre usada.
- Castilla y León: la llamada «Ayuda TUYA», destinada a jóvenes para comprar o alquilar vivienda.
- Murcia: aval para la primera vivienda de hasta el 20% de la tasación, además de ayudas para la compra en municipios pequeños.
- Cataluña: fondo específico de emancipación orientado a la compra de vivienda de segunda mano, gestionado a través del Institut Català de Finances.
- Comunidad Valenciana, Extremadura, Illes Balears y La Rioja, entre otras, cuentan también con líneas propias de ayuda a la compra para jóvenes o para municipios de baja densidad de población.
Dado que estas ayudas cambian con frecuencia en importe, requisitos y disponibilidad presupuestaria, lo más fiable es consultar siempre la información oficial y actualizada del organismo de vivienda de tu comunidad autónoma antes de dar nada por seguro.
Deducciones fiscales adicionales
Más allá de los avales y subvenciones directas, muchas comunidades autónomas ofrecen deducciones en el IRPF por la compra de primera vivienda para menores de 35 años, así como tipos reducidos del Impuesto de Transmisiones Patrimoniales (ITP) en la compra de vivienda usada para este colectivo. Estas deducciones varían bastante de una comunidad a otra, por lo que conviene revisarlas al hacer el cálculo completo de gastos de tu operación.
Cómo combinar varias ayudas entre sí
En muchos casos, estas ayudas son compatibles entre sí, lo que permite a un joven comprador acumular varios beneficios en una misma operación: por ejemplo, el aval ICO para cubrir el porcentaje de entrada que normalmente exige el banco, una subvención autonómica para parte de los gastos de compraventa, y una deducción fiscal en el IRPF de su comunidad. No obstante, cada programa tiene sus propias reglas de compatibilidad, así que conviene verificar caso por caso antes de planificar el presupuesto contando con varias ayudas a la vez.
Qué tener en cuenta antes de usar el aval ICO u otras ayudas
- Financiar el 100% implica una cuota más alta y un mayor nivel de endeudamiento desde el primer día, por lo que conviene calcular con detalle si esa cuota encaja de forma cómoda en tu presupuesto mensual, no solo si el banco te la concede.
- Sigues necesitando ahorro para gastos, aunque el aval elimine la necesidad del 20% de entrada.
- Los requisitos de renta e importe de vivienda son límites máximos, no orientativos: superarlos, aunque sea ligeramente, puede dejarte fuera del programa.
- La disponibilidad presupuestaria de las ayudas autonómicas es limitada en muchos casos, por lo que conviene informarse de los plazos de solicitud con antelación.
Preguntas frecuentes
¿El aval ICO es lo mismo que una hipoteca al 100%? No exactamente. El aval ICO es la garantía que permite al banco conceder una hipoteca por encima del 80% habitual (hasta el 100%), pero sigue siendo el banco quien analiza y aprueba tu solicitud según su propio criterio de riesgo.
¿Puedo pedir el aval ICO si compro junto a mi pareja? Sí, pero ambos compradores deben cumplir individualmente los requisitos de edad y de renta establecidos por el programa.
¿El aval ICO tiene coste para el comprador? No; se trata de una garantía pública sin coste directo para quien solicita la hipoteca, aunque las condiciones concretas del préstamo (tipo de interés, comisiones) las sigue fijando cada banco.
Conclusión
Comprar vivienda antes de los 35 años sigue siendo un reto en España, pero el abanico de ayudas disponibles —encabezado por el aval ICO, reforzado por el nuevo Plan Estatal de Vivienda y complementado con numerosos programas autonómicos— ha ampliado de forma notable las opciones reales de acceso a una primera vivienda sin necesidad de contar con el ahorro completo que exigía tradicionalmente la banca. Dado que estas ayudas cambian con cierta frecuencia, conviene siempre confirmar los requisitos y plazos vigentes en las fuentes oficiales antes de iniciar el proceso de compra.
Este artículo tiene finalidad informativa y no constituye asesoramiento financiero personalizado. Las ayudas descritas pueden modificarse; consulta siempre la información actualizada en el ICO, el Ministerio de Vivienda o el organismo de tu comunidad autónoma antes de tomar decisiones.