
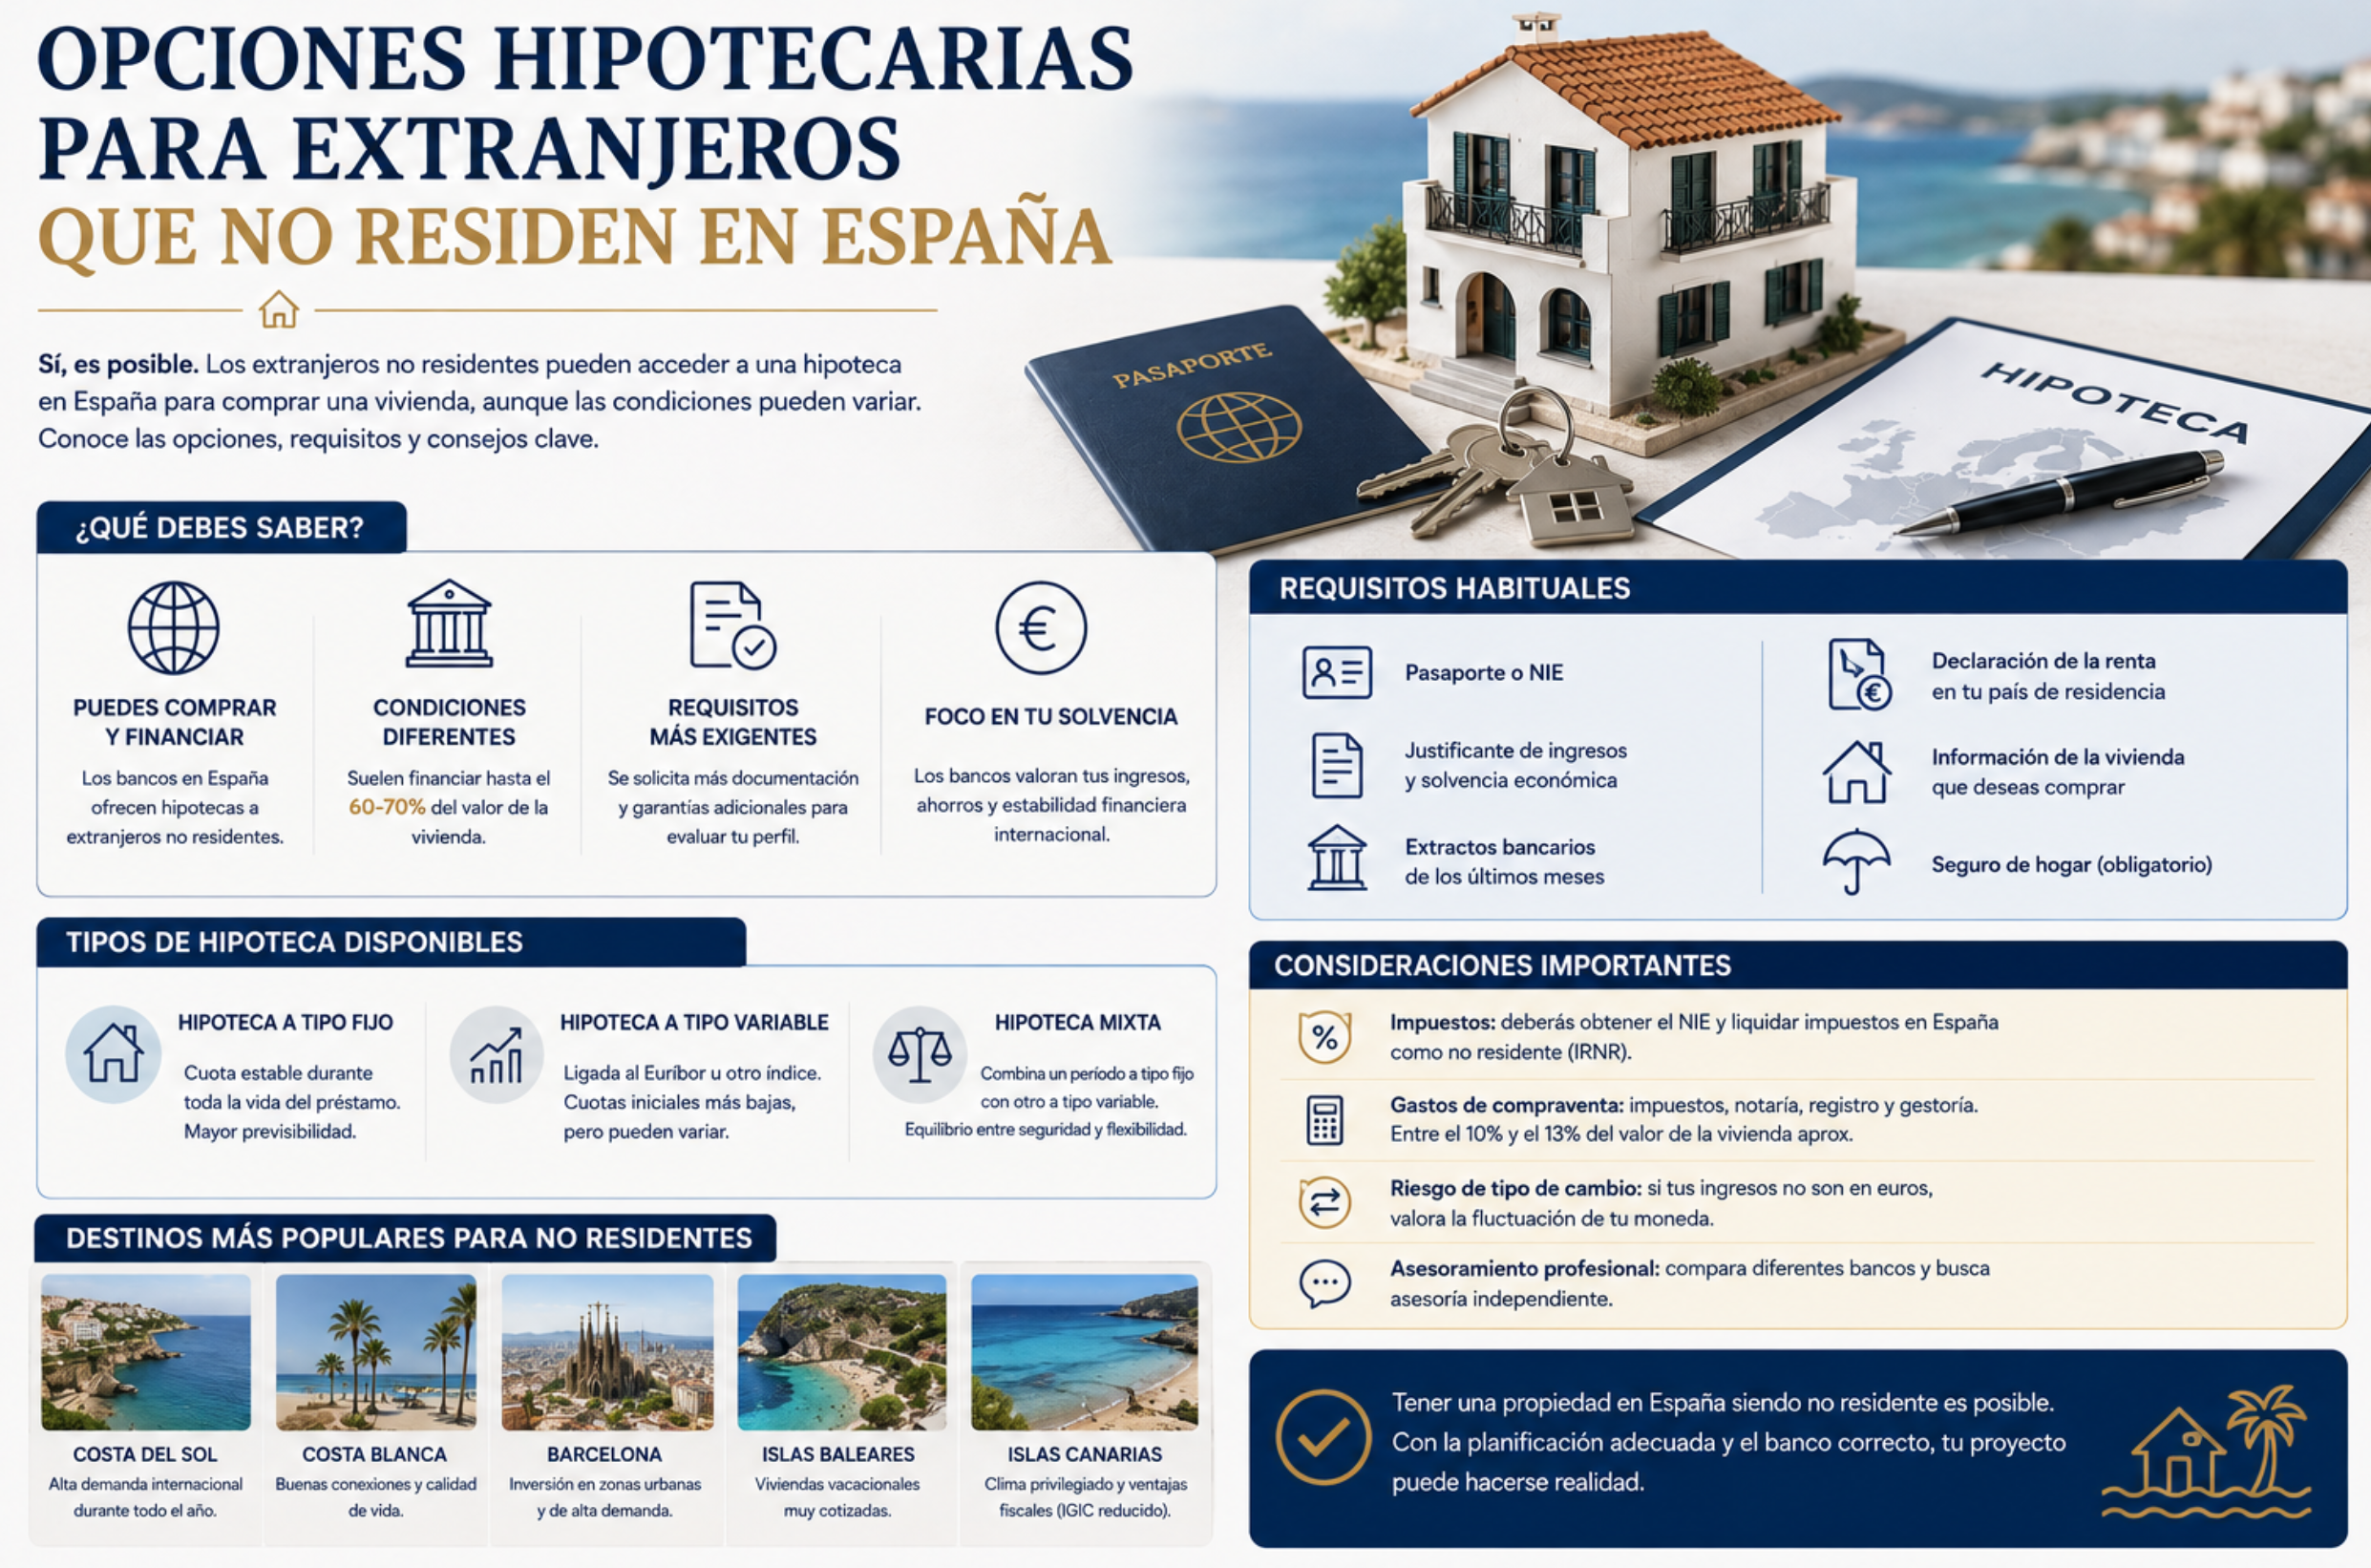
España sigue siendo uno de los destinos favoritos para la compra de vivienda por parte de extranjeros, ya sea como segunda residencia, inversión o futura jubilación al sol. La buena noticia es que no hace falta ser residente fiscal en España para conseguir una hipoteca: los bancos españoles trabajan activamente con compradores extranjeros. La condición es que las condiciones ofrecidas son bastante más restrictivas que las que recibe un residente. En este artículo repasamos qué puedes esperar realmente si te encuentras en esta situación.
¿Pueden los no residentes conseguir hipoteca en España?
Sí, sin ninguna duda.
Cuánto financian los bancos a un no residente
Esta es la diferencia más importante frente a un comprador residente. Mientras que a un residente se le puede financiar hasta el 80% del valor de tasación, a un no residente
A eso hay que sumar los gastos habituales de la compraventa (impuestos, notaría, registro, gestoría), que suelen suponer entre un 10% y un 13% adicional del precio de compra. Como referencia orientativa, para una vivienda de 300.000 € con una financiación del 60-70%, un comprador no residente necesitaría aportar en torno a 120.000-150.000 € entre entrada y gastos.
Qué tipos de interés puedes esperar
Los tipos de interés para no residentes suelen ser algo más altos que los que se ofrecen a un residente con un perfil comparable.
Plazos disponibles
Documentación que suelen exigir los bancos
Al tratarse de un perfil con ingresos y actividad fuera de España, la carga documental es mayor que la de un residente:
- NIE (Número de Identificación de Extranjero) vigente, imprescindible para cualquier operación inmobiliaria en España.
- Justificantes de ingresos en el país de origen (nóminas, declaraciones fiscales, extractos bancarios), que en la mayoría de los casos deberán presentarse con traducción jurada si no están redactados en español.
- Historial crediticio del país de residencia, que el banco puede solicitar para valorar tu solvencia.
- Certificado de no residente fiscal en España, junto con documentación que acredite el origen y la trazabilidad de los fondos, cada vez más exigida por la normativa de prevención de blanqueo de capitales.
- Contrato de trabajo o documentación de la actividad profesional, especialmente relevante si trabajas de forma remota o para una empresa internacional.
Cuánto tiempo tarda el proceso
El proceso de aprobación para un no residente suele ser más largo que para un residente.
Nivel de ingresos y endeudamiento exigido
Al igual que con cualquier solicitante en España,
Qué bancos trabajan con compradores no residentes
Diferencias según seas ciudadano de la UE o de fuera de la UE
En términos generales, ser ciudadano de la Unión Europea suele facilitar algo el proceso frente a un comprador de fuera de la UE, aunque ambos perfiles pueden acceder a financiación.
Alternativas si el porcentaje de financiación no te resulta suficiente
Si el 60-70% de financiación no cubre tus necesidades y no dispones de todo el resto en ahorro, existen algunas alternativas a valorar:
- Planes de pago del promotor, disponibles en algunas promociones de obra nueva, que permiten fraccionar el pago durante la construcción sin necesidad de una hipoteca completa desde el primer momento.
- Combinar una hipoteca española con financiación en tu país de origen, si tu situación patrimonial allí lo permite, aunque esto requiere un análisis financiero más complejo.
- Ampliar el plazo de búsqueda hacia viviendas de menor precio, ajustando el presupuesto a lo que realmente puedes financiar con el porcentaje que te ofrezcan los bancos.
Preguntas frecuentes
¿Necesito estar en España para firmar la hipoteca? No siempre es imprescindible: en muchos casos es posible otorgar un poder notarial a un representante (habitualmente un abogado) para que firme en tu nombre, aunque las condiciones exactas dependen de la entidad y de la operación.
¿Puedo conseguir mejores condiciones si abro una cuenta en el banco español antes de pedir la hipoteca? En algunos casos sí, ya que puede facilitar la relación con la entidad y la evaluación de tu perfil, aunque no es un requisito imprescindible en la mayoría de bancos que trabajan con no residentes.
¿Los trabajadores remotos o «nómadas digitales» pueden acceder a estas hipotecas? Sí, cada vez es más habitual que los bancos acepten ingresos de trabajo remoto o de empresas internacionales, siempre que puedan demostrarse de forma clara y estable mediante la documentación correspondiente.
Conclusión
Ser extranjero y no residente en España no es un obstáculo para conseguir una hipoteca, pero sí implica condiciones más exigentes: menor porcentaje de financiación (60-70% frente al 80% habitual para residentes), tipos de interés algo más altos, plazos más cortos y una carga documental mayor, especialmente si tus ingresos proceden de fuera de España. Con una documentación bien preparada y comparando varias entidades, el proceso es perfectamente viable, aunque conviene planificarlo con margen suficiente, tanto en tiempo como en ahorro disponible.
Este artículo tiene finalidad informativa y no constituye asesoramiento financiero personalizado. Las condiciones descritas son orientativas y varían según la entidad, el perfil del solicitante y el momento del mercado; consulta siempre con el banco o un asesor especializado antes de tomar decisiones.