
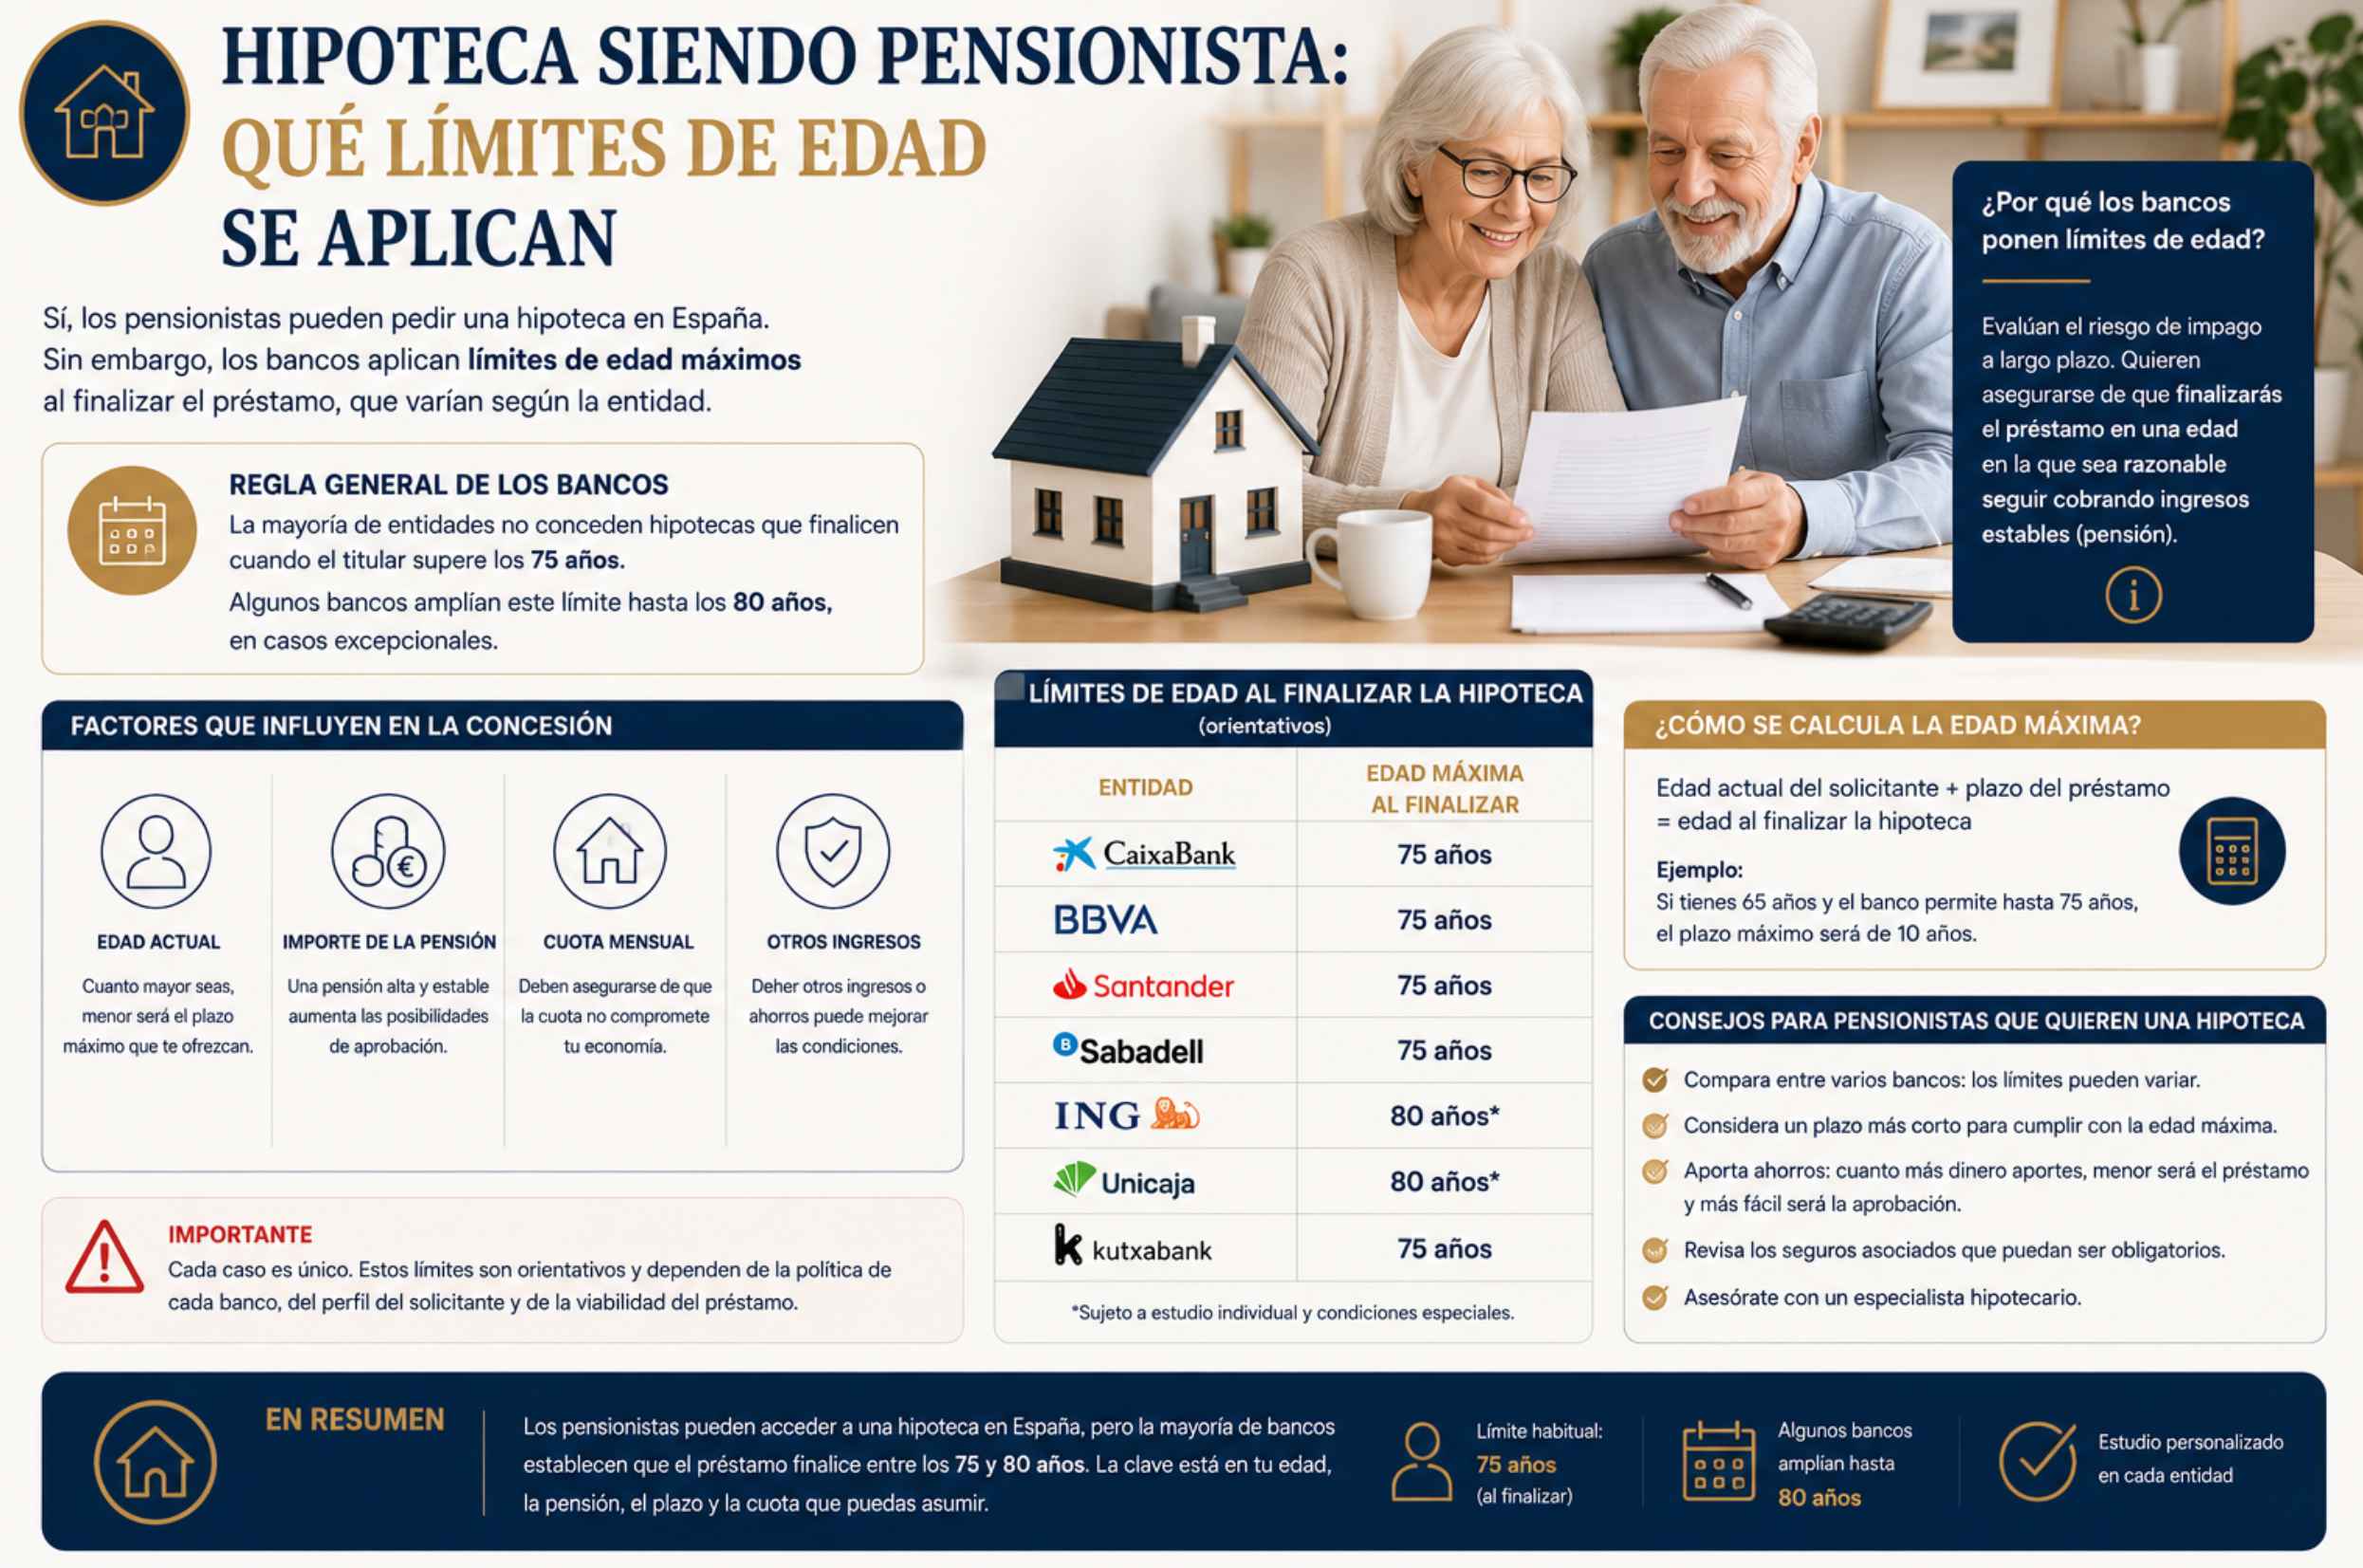
Muchas personas dan por hecho que, una vez jubiladas, ya no pueden pedir una hipoteca. No es cierto: ser pensionista no es un obstáculo legal para acceder a un préstamo hipotecario en España, y de hecho la banca suele valorar positivamente la pensión como fuente de ingresos. Lo que sí existe es un límite práctico, marcado por la edad, que condiciona el plazo disponible y, por tanto, el importe que puedes conseguir. En este artículo aclaramos exactamente cómo funciona.
¿Existe una edad máxima legal para pedir una hipoteca?
No. cada banco establece su propio límite de edad al vencimiento del préstamo, es decir, la edad máxima que puedes tener el día en que termines de pagar la última cuota.
Qué límite de edad aplican realmente los bancos
Aquí es donde está la clave práctica para cualquier pensionista. Los criterios varían de una entidad a otra, pero como referencia:
- Bankinter trabaja con el criterio de que ninguno de los titulares supere los 75 años al finalizar la vida del préstamo.
- Santander y CaixaBank comunican como referencia que la suma de la edad del titular a la firma más el plazo del préstamo no puede superar los 80 años.
- Openbank permite pagar la hipoteca hasta los 80 años.
- De forma general, en 2026 la edad máxima al vencimiento se sitúa en torno a los 75 años en la mayoría de entidades, aunque algunos bancos alargan ese límite hasta los 80 años.
En la práctica, esto significa que no existe un único límite de edad válido para todos los bancos, por lo que comparar varias entidades puede marcar una diferencia real en el plazo (y por tanto en la cuota) que consigas.
Cómo afecta esto al plazo y a la cuota
El límite de edad al vencimiento determina directamente cuántos años de plazo te puede ofrecer el banco. Por ejemplo, si tienes 68 años y el banco aplica un límite de 80 años al vencimiento, el plazo máximo que podrías conseguir sería de 12 años, muy por debajo de los 25-30 años habituales para un solicitante más joven.
Un plazo más corto implica una cuota mensual más alta para el mismo capital solicitado, ya que hay menos tiempo para devolver el préstamo. Esto, combinado con el límite de endeudamiento que aplican los bancos (normalmente no permitir que la cuota supere el 30-35% de tus ingresos), es lo que en la práctica limita el importe que un pensionista puede llegar a solicitar, más que la pensión en sí misma.
Qué valora el banco al conceder una hipoteca a un pensionista
Más allá de la edad, el banco analiza tu solicitud con los mismos criterios generales que a cualquier otro perfil, aunque con matices propios:
- Estabilidad de la pensión: la pensión juega a favor en un punto importante, ya que suele ser un ingreso recurrente y previsible, algo que la banca valora positivamente frente a ingresos más variables.
- Cuánto soporta esa pensión el plazo disponible: al banco no solo le preocupa cuánto cobras al mes, sino si esa pensión puede soportar bien una cuota en el plazo corto que te corresponde por edad.
- Nivel de endeudamiento: la mayoría de bancos no permiten dedicar más del 35% de tus ingresos al pago de deudas, incluyendo la nueva hipoteca.
- Ahorro disponible para la entrada: como en cualquier hipoteca, se suele exigir disponer de un 20% del valor de la vivienda para la entrada, ya que la mayoría de bancos solo financian hasta el 80% del valor de tasación.
Diferencia entre pensión de jubilación y pensión de invalidez
No todas las pensiones se valoran exactamente igual a la hora de calcular el plazo disponible.
Cómo conseguir mejores condiciones siendo pensionista
- Compara varias entidades, ya que el límite de edad al vencimiento varía de forma notable de un banco a otro (de 75 a 80 años, según los ejemplos vistos), lo que puede suponer varios años más de plazo y, por tanto, una cuota más baja.
- Aporta el máximo ahorro posible como entrada, reduciendo el importe a financiar y, con ello, el esfuerzo mensual necesario dentro del plazo disponible.
- Valora incluir un segundo titular más joven, si es posible (por ejemplo, un hijo o hija), ya que algunos bancos calculan el límite de edad sobre el titular de menor edad, lo que puede ampliar el plazo disponible para el conjunto del préstamo.
- Revisa si tu pensión es pública o privada: las pensiones públicas suelen considerarse más estables y predecibles por parte de la banca, lo que puede facilitar la aprobación.
¿Y si lo que busco es liquidez sin pedir una hipoteca convencional?
Si tu objetivo no es comprar una vivienda nueva sino obtener liquidez usando tu vivienda actual como garantía, sin asumir una cuota mensual, puede que te interese más otro producto pensado específicamente para mayores de 65 años: la hipoteca inversa, que funciona de forma muy distinta a una hipoteca convencional.
Preguntas frecuentes
¿Puedo pedir una hipoteca a los 75 años? Depende del banco y del plazo que necesites. Si el límite de edad al vencimiento de esa entidad es, por ejemplo, 80 años, tendrías un margen de solo 5 años de plazo, lo que implicaría una cuota mensual relativamente alta para el capital solicitado.
¿La pensión cuenta como ingreso válido igual que una nómina? Sí. Los bancos consideran la pensión como un ingreso estable y recurrente, y en algunos aspectos incluso más predecible que el de un trabajador en activo, ya que no está sujeto al riesgo de pérdida del empleo.
¿Es mejor pedir la hipoteca antes de jubilarme? En términos de plazo disponible, normalmente sí: cuanto antes solicites la hipoteca respecto al límite de edad del banco, más años de plazo podrás conseguir, lo que se traduce en cuotas mensuales más bajas para el mismo capital.
Conclusión
Ser pensionista no impide conseguir una hipoteca en España, pero sí condiciona de forma importante el plazo disponible, ya que cada banco fija su propio límite de edad al vencimiento (normalmente entre 75 y 80 años). Ese plazo, combinado con el límite de endeudamiento habitual del 30-35% de tus ingresos, es lo que determina en la práctica cuánto puedes llegar a pedir. Comparar varias entidades y preparar bien tu documentación (especialmente el ahorro disponible como entrada) es la mejor forma de conseguir las condiciones más favorables para tu situación.
Este artículo tiene finalidad informativa y no constituye asesoramiento financiero personalizado. Los límites de edad y condiciones descritos son orientativos y pueden variar según la entidad y el momento; consulta siempre con tu banco o un asesor financiero cualificado.