
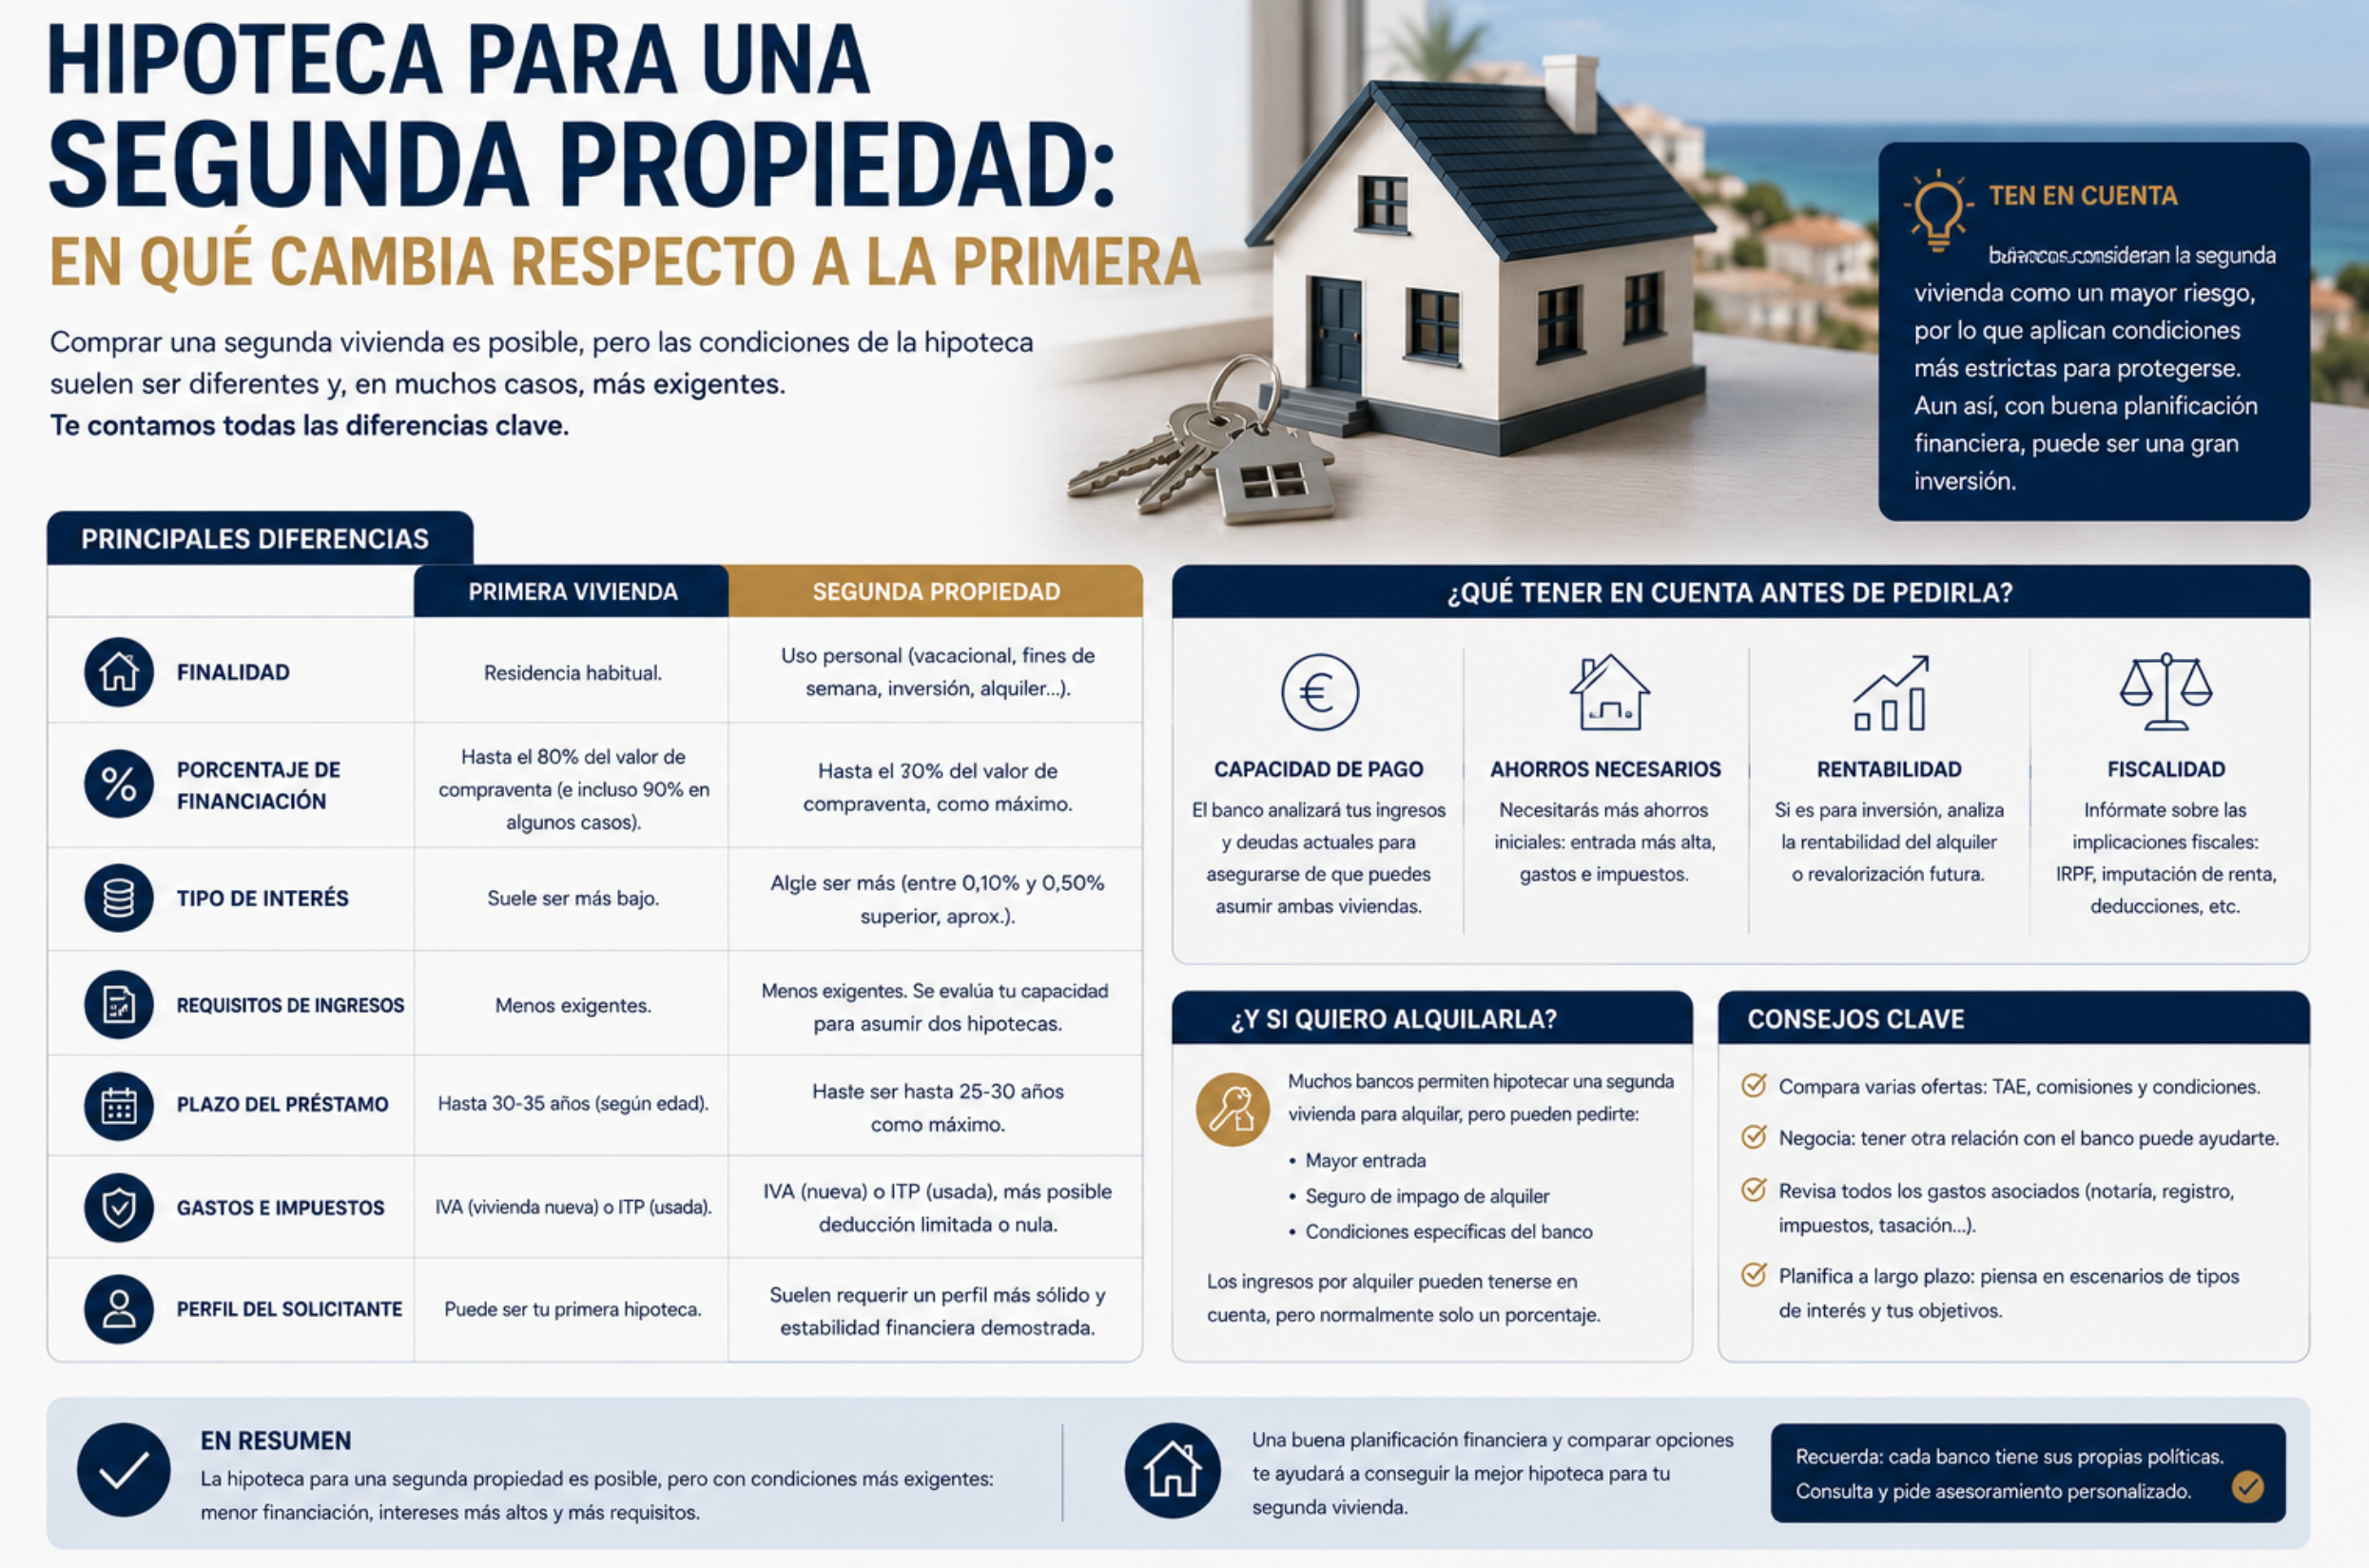
Comprar una segunda vivienda —ya sea como casa de vacaciones, inversión para alquilar o residencia de fin de semana— es uno de los objetivos financieros más habituales entre quienes ya tienen resuelta su vivienda habitual. Pero conviene tener claro desde el principio que financiar una segunda vivienda no funciona igual que financiar la primera: los bancos aplican condiciones notablemente más estrictas. En este artículo repasamos exactamente en qué cambia.
La diferencia principal: menor porcentaje de financiación
Esta es, con diferencia, la diferencia más importante. Mientras que en la compra de tu vivienda habitual los bancos pueden llegar a financiar hasta el 80% del valor de tasación, en una segunda vivienda
Esto significa que tendrás que aportar una entrada considerablemente mayor de tus propios ahorros:
Cuánto ahorro necesitas realmente
Sumando la entrada no financiada a los gastos habituales de la compraventa,
- Entrada no financiada (30-40%): la parte del precio que el banco no cubre.
- Gastos e impuestos de la compraventa (10-12%): los mismos gastos que en una vivienda habitual (Impuesto de Transmisiones Patrimoniales, notaría, registro, gestoría), que deben cubrirse íntegramente con ahorro propio, ya que no se pueden financiar como parte de la hipoteca.
Un dato importante sobre cómo se calcula ese porcentaje:
Tipos de interés algo más altos
Plazos más cortos
Requisitos de ingresos y endeudamiento más exigentes
Al tratarse de una segunda carga hipotecaria (en caso de que ya tengas una hipoteca en curso sobre tu vivienda habitual), los bancos analizan tu capacidad de pago con más cautela:
- Se buscan ingresos elevados y estables, valorando positivamente un contrato indefinido o una antigüedad laboral considerable.
- Es crucial no superar el 35% de tus ingresos destinados al pago conjunto de deudas, incluyendo tanto la hipoteca actual como la nueva, ya que el banco evaluará si puedes hacer frente a ambas sin poner en riesgo tu situación económica.
- Se exige, en general, un nivel de endeudamiento más bajo que para una primera hipoteca, precisamente por la carga adicional que supone mantener dos préstamos hipotecarios de forma simultánea.
No existen ayudas públicas para la segunda vivienda
Un punto importante a tener en cuenta:
Diferencias fiscales entre primera y segunda vivienda
A diferencia de lo que muchos piensan,
- No existe ninguna deducción estatal por la compra o los gastos de financiación de una segunda vivienda, ya sea vacacional o destinada a alquiler, a diferencia de algunas ventajas fiscales que sí aplican en ciertos casos a la vivienda habitual.
- El ITP se paga al tipo general de tu comunidad autónoma sin bonificaciones, ya que estas suelen reservarse para la compra de vivienda habitual o para colectivos específicos como jóvenes o familias numerosas.
- Si tienes previsto alquilar la segunda vivienda, deberás declarar esos ingresos en tu IRPF, y si la mantienes vacía parte del año, es posible que debas declarar una imputación de rentas inmobiliarias por el periodo sin uso ni alquiler.
¿Puedo usar mi primera vivienda como garantía adicional?
Estrategias para conseguir mejores condiciones
- Compara varias entidades, ya que las condiciones para segunda vivienda varían bastante de un banco a otro, más incluso que en las hipotecas para vivienda habitual.
- Valora si te conviene más tipo fijo o variable según el uso que le vayas a dar: si vas a alquilar la vivienda, un tipo fijo facilita calcular la rentabilidad con precisión; si es para uso vacacional propio y tienes margen financiero, un tipo variable puede resultar más económico en el contexto actual de tipos.
- Consulta con un bróker hipotecario especializado, que conozca qué entidades ofrecen mejores condiciones para este tipo de operaciones concretas.
- Reduce tu endeudamiento actual antes de solicitarla, especialmente si ya tienes una hipoteca en curso, ya que el banco analizará la carga conjunta de ambos préstamos.
Preguntas frecuentes
¿Puedo pedir una hipoteca para segunda vivienda si todavía estoy pagando la de mi vivienda habitual? Sí, es la situación más habitual. El banco analizará si tus ingresos permiten asumir ambas cuotas de forma conjunta, dentro del límite de endeudamiento del 35%.
¿Es más caro financiar una segunda vivienda que una primera con el mismo capital? En términos de coste total, sí: normalmente el tipo de interés es algo más alto y el plazo más corto, lo que se traduce en una cuota mensual mayor para el mismo importe de préstamo.
¿Hay alguna ventaja fiscal si compro la segunda vivienda para alquilarla? Existen algunas deducciones relacionadas con los ingresos por alquiler en el IRPF, aunque no beneficios en el propio impuesto de compra. Conviene consultar con un asesor fiscal las particularidades de tu comunidad autónoma y tu situación concreta.
Conclusión
Financiar una segunda vivienda en España implica condiciones sensiblemente más exigentes que las de tu vivienda habitual: menor porcentaje de financiación (60-70% frente al 80% habitual), tipos de interés algo más altos, plazos más cortos y sin acceso a las ayudas públicas disponibles para primera vivienda. Esto se traduce en la práctica en la necesidad de contar con un ahorro considerablemente mayor —entre el 40% y el 50% del precio total— antes de plantearte esta compra. Comparar bien las ofertas de distintas entidades y planificar con margen tu capacidad de endeudamiento conjunta es clave para que la operación resulte sostenible.
Este artículo tiene finalidad informativa y no constituye asesoramiento financiero ni fiscal personalizado. Las condiciones descritas son orientativas y varían según la entidad y tu perfil; consulta siempre con tu banco o un asesor cualificado antes de tomar decisiones.