
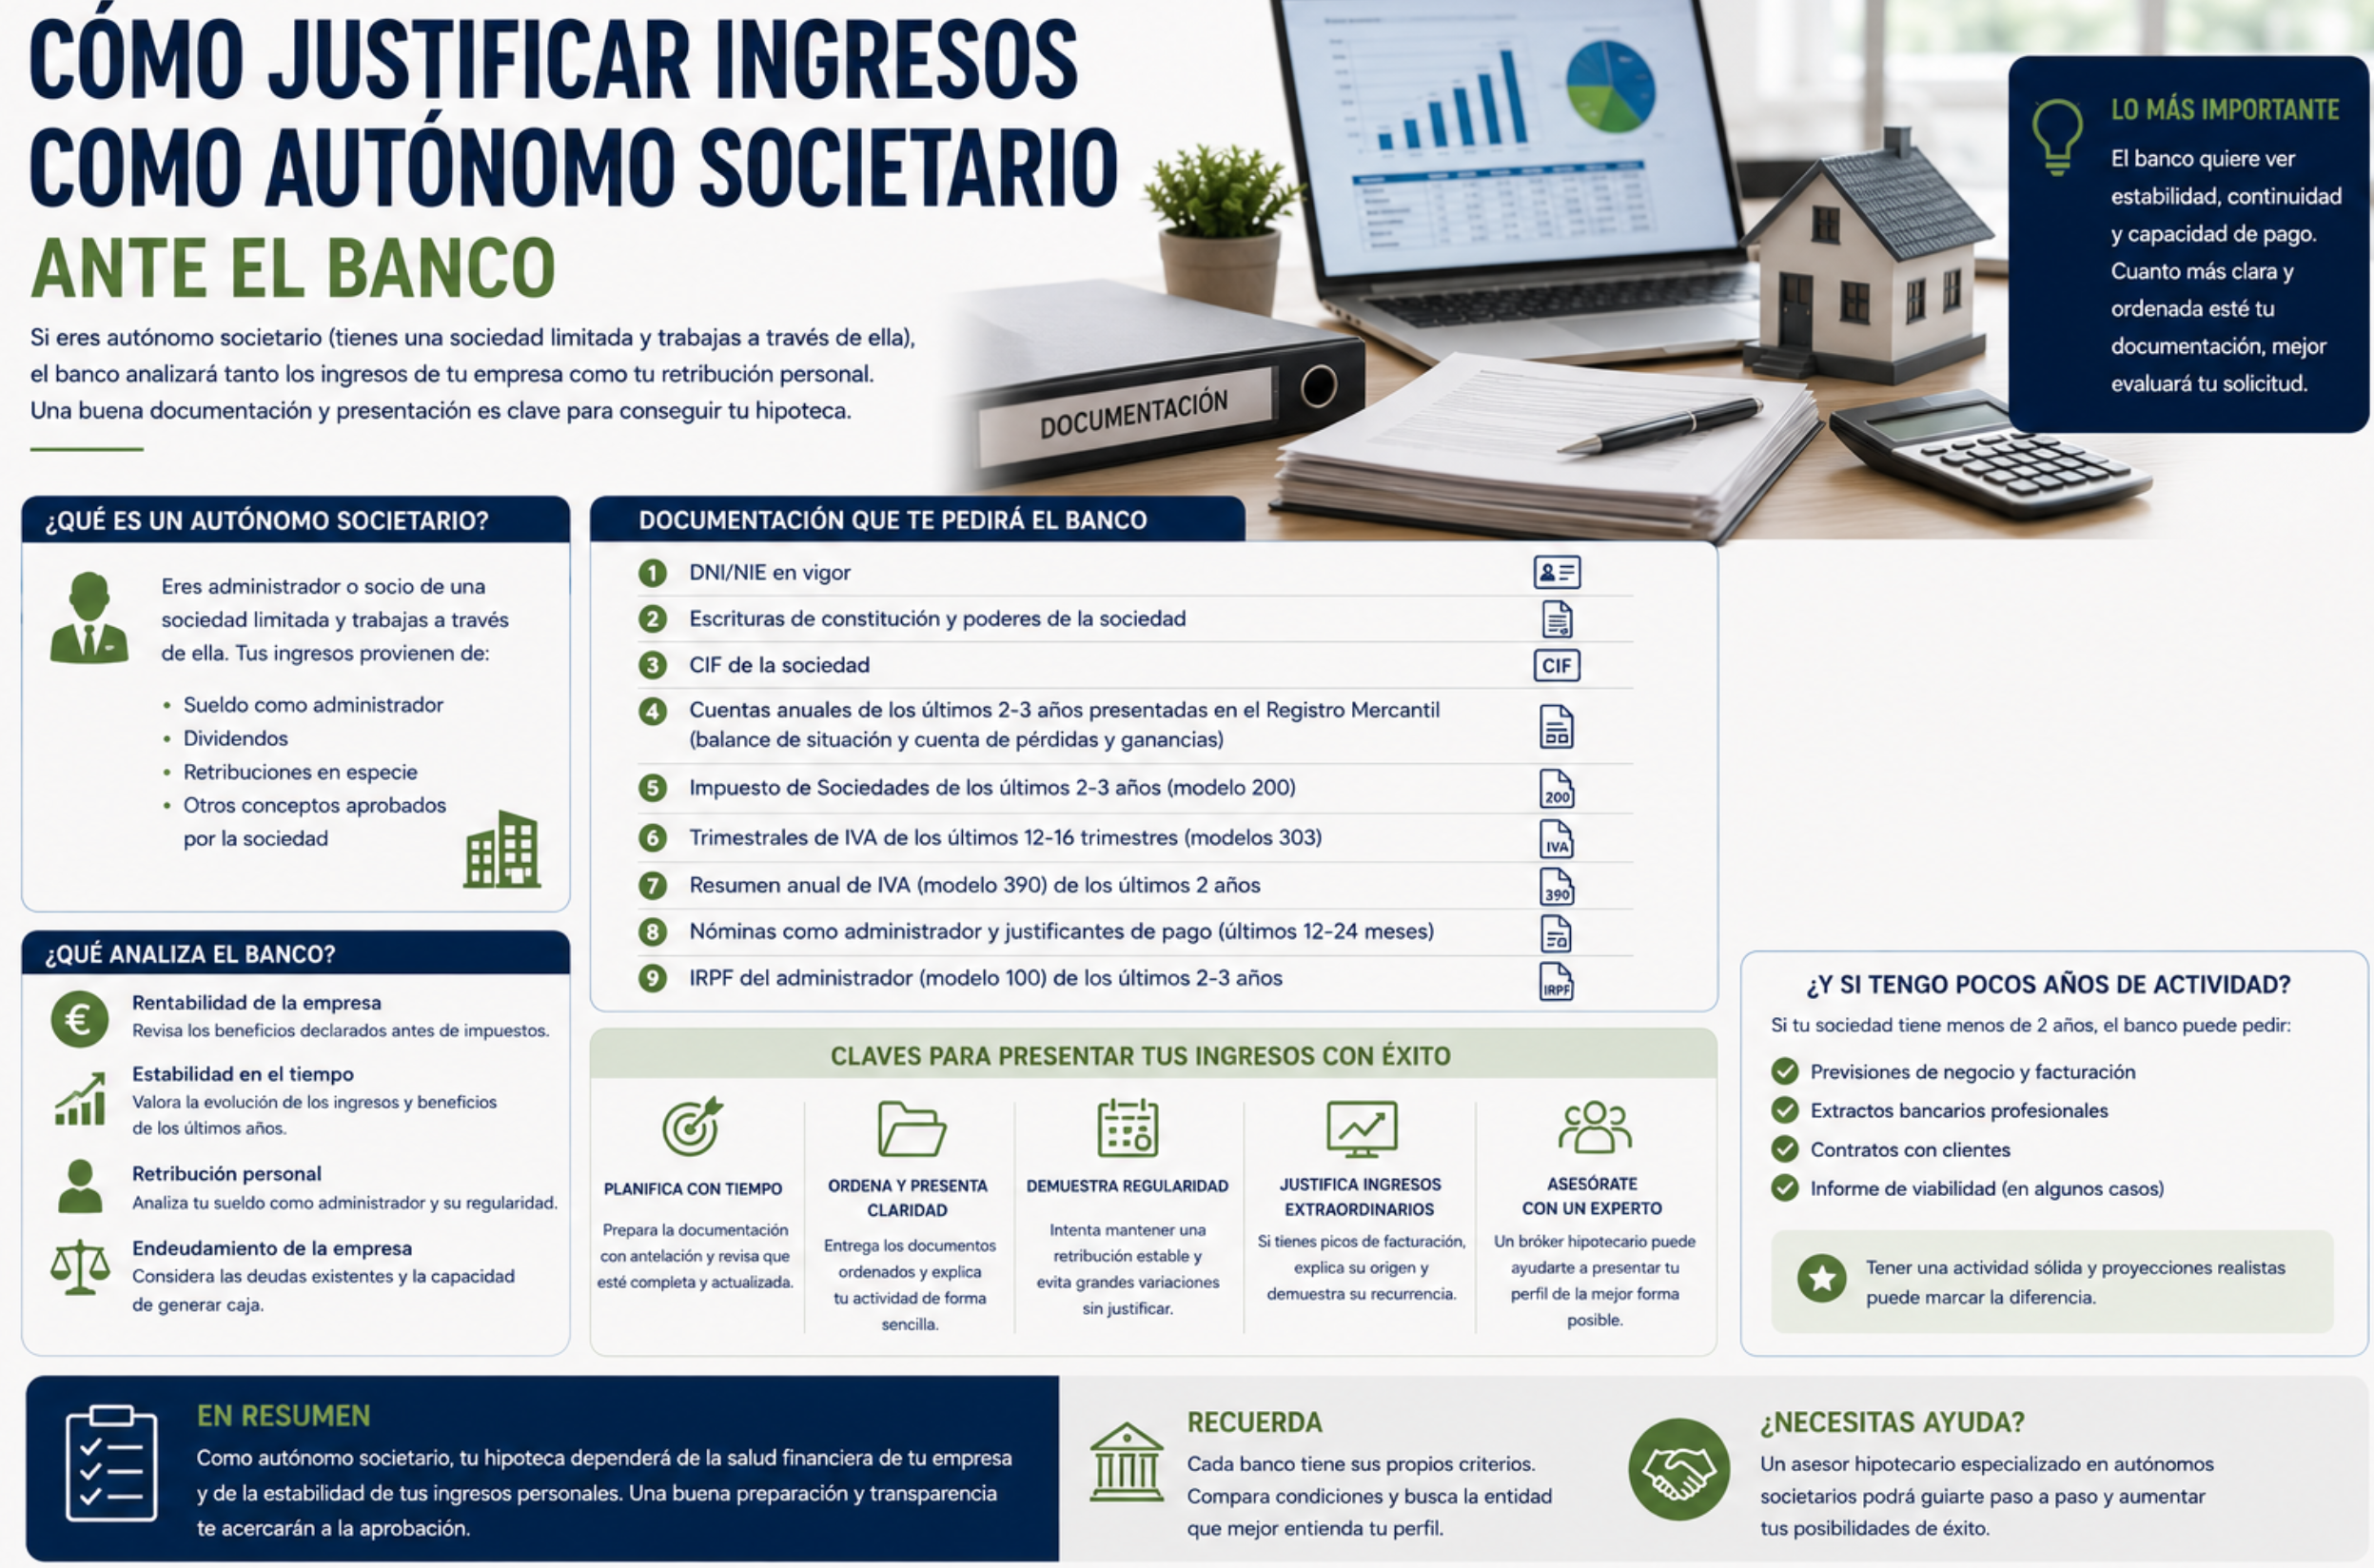
Si eres autónomo pero facturas a través de tu propia sociedad limitada (lo que se conoce como «autónomo societario»), es probable que ya hayas notado que tu situación no encaja del todo ni en el perfil de un asalariado ni en el de un autónomo «puro» que factura directamente a sus clientes como persona física. Para los bancos, este perfil requiere un análisis algo más complejo, ya que hay que valorar tanto tus ingresos personales como la salud financiera de la empresa a través de la cual trabajas.
En este artículo explicamos qué documentación adicional vas a necesitar y cómo preparar tu perfil para que el banco entienda bien tu situación real.
Qué es exactamente un autónomo societario
Un autónomo societario es una persona que, aunque está dada de alta en el Régimen Especial de Trabajadores Autónomos (RETA) por ser administrador o socio con participación relevante de una sociedad, no cobra directamente de sus clientes como persona física, sino que es la sociedad la que factura, y el titular percibe su retribución de esa sociedad (habitualmente en forma de nómina como administrador, dividendos, o una combinación de ambos).
Esta estructura es muy habitual entre profesionales que han constituido una SL para desarrollar su actividad (consultores, profesionales liberales, pequeños empresarios), y desde el punto de vista bancario introduce una capa adicional de análisis: el banco no solo mira lo que ganas tú personalmente, sino también cómo de sólida es la empresa que genera esos ingresos.
Por qué el banco pide más documentación en este caso
Para un asalariado, basta con revisar sus nóminas y su contrato. Para un autónomo que factura directamente como persona física, basta con revisar sus declaraciones fiscales personales. Pero en el caso de un autónomo societario, el banco necesita entender dos niveles distintos:
- Tu retribución personal: cuánto cobras tú de la sociedad, en qué concepto y con qué regularidad.
- La salud financiera de la sociedad: si la empresa genera beneficios de forma estable, si tiene deudas relevantes, y si tu retribución es sostenible en el tiempo o depende de un año puntualmente bueno.
Esto es lógico desde la perspectiva del banco: si la sociedad entra en dificultades, tu capacidad de seguir percibiendo esa retribución (y, por tanto, de pagar la hipoteca) también se ve comprometida.
Documentación que te van a pedir
Además de la documentación estándar para cualquier solicitante (DNI, información de la vivienda a comprar), en el caso de un autónomo societario es habitual que el banco solicite:
Sobre tu situación personal
- Últimas nóminas como administrador o trabajador de la sociedad, si percibes tu retribución en esa forma.
- Últimas declaraciones de la renta (IRPF), donde constarán tanto tus rendimientos del trabajo como, en su caso, los dividendos percibidos.
- Certificado de estar al corriente de pago con la Seguridad Social.
Sobre la sociedad
- Últimas cuentas anuales depositadas en el Registro Mercantil (balance y cuenta de pérdidas y ganancias), normalmente de los dos o tres últimos ejercicios.
- Impuesto de Sociedades de los últimos ejercicios, que refleja el resultado fiscal de la empresa.
- Escritura de constitución y de nombramiento como administrador, para acreditar tu vinculación con la sociedad.
- Informe de vida laboral y situación en el RETA, como en cualquier autónomo.
- Extractos bancarios de la sociedad, en algunos casos, para valorar el movimiento real de la actividad.
- Porcentaje de participación en la sociedad, ya que puede influir en cómo valora el banco tu vinculación y control sobre la empresa (no es lo mismo ser socio único que tener una participación minoritaria).
Cómo suelen valorar los bancos este perfil
Los criterios pueden variar de una entidad a otra, pero en general los bancos tienden a fijarse en:
- Estabilidad y tendencia de los resultados de la sociedad en los últimos ejercicios: no solo si hay beneficios, sino si esa tendencia es creciente, estable o decreciente.
- Coherencia entre lo que gana la sociedad y lo que tú percibes de ella: si la empresa apenas tiene beneficios pero tú te retribuyes con un salario muy elevado, puede generar dudas sobre la sostenibilidad de esa retribución a largo plazo.
- Nivel de endeudamiento de la sociedad, ya que una empresa muy endeudada representa un riesgo añadido, aunque sus resultados actuales sean positivos.
- Antigüedad de la sociedad: al igual que con cualquier autónomo, los bancos prefieren ver al menos dos ejercicios completos de actividad consolidada antes de conceder una hipoteca en condiciones favorables.
- Diversificación de clientes: si la sociedad factura prácticamente a un único cliente, se percibe como un riesgo mayor que si tiene una cartera de clientes diversificada.
Estrategias para presentar mejor tu perfil
1. Mantén una retribución personal estable y bien documentada
Si puedes elegir cómo estructurar tu retribución (nómina fija, dividendos variables, o una combinación), una retribución mensual estable suele facilitar el análisis del banco frente a una que dependa completamente de dividendos irregulares repartidos una vez al año.
2. Presenta las cuentas de la sociedad correctamente depositadas y al día
Tener las cuentas anuales presentadas en plazo y sin incidencias en el Registro Mercantil transmite una imagen de orden que el banco valora positivamente, más allá del resultado económico en sí.
3. Prepara un resumen claro de tu situación si es compleja
En estructuras societarias con varios socios, distintas líneas de negocio o participación en más de una empresa, puede ayudar mucho preparar un breve resumen explicativo de tu situación, en lugar de dejar que el banco tenga que reconstruirla únicamente a partir de la documentación fiscal y mercantil.
4. Reduce el endeudamiento de la sociedad si es posible antes de solicitar la hipoteca
Al igual que con tu endeudamiento personal, un menor nivel de deuda en la sociedad reduce el riesgo percibido por el banco sobre la sostenibilidad futura de tus ingresos.
5. Compara entidades con experiencia en perfiles societarios
No todos los bancos analizan con la misma agilidad este tipo de estructuras. Algunos cuentan con departamentos o gestores especializados en banca de empresas y autónomos que entienden mejor este perfil, lo que puede traducirse en un proceso más ágil y en condiciones más ajustadas a tu situación real.
Diferencias frente al autónomo «puro»
Si quieres comparar tu caso con el de un autónomo que factura directamente como persona física (sin sociedad de por medio), puedes consultar nuestra guía general sobre cómo conseguir una hipoteca siendo autónomo, donde se detalla la documentación estándar exigida a ese perfil, más sencilla en términos generales que la de un autónomo societario.
Preguntas frecuentes
¿Es más difícil conseguir una hipoteca siendo autónomo societario que autónomo «normal»? No necesariamente más difícil, pero sí requiere más documentación y un análisis más detallado, ya que el banco debe valorar tanto tu situación personal como la de la sociedad.
¿Qué pasa si mi sociedad tiene pérdidas en algún ejercicio reciente? No es necesariamente descalificante, pero el banco querrá entender el motivo (por ejemplo, una inversión puntual) y comprobar que la tendencia general es positiva o, al menos, estable.
¿Puedo usar solo mi nómina como administrador para justificar ingresos? Puedes aportarla como parte de la documentación, pero es habitual que el banco también solicite las cuentas de la sociedad para tener una visión completa de la sostenibilidad de esos ingresos.
Conclusión
Ser autónomo societario no impide conseguir una hipoteca, pero sí implica un proceso de análisis más completo que el de un asalariado o incluso el de un autónomo que factura directamente como persona física. Cuanto más ordenada, coherente y actualizada tengas tanto tu documentación personal como la de tu sociedad, más fácil será que el banco entienda tu situación real y te ofrezca condiciones ajustadas a ella. Comparar entidades con experiencia en este tipo de perfiles puede marcar una diferencia notable en el resultado final.
Este artículo tiene finalidad informativa y no constituye asesoramiento financiero ni fiscal personalizado. Antes de solicitar una hipoteca, valora tu situación concreta con una entidad bancaria o un asesor financiero cualificado.