
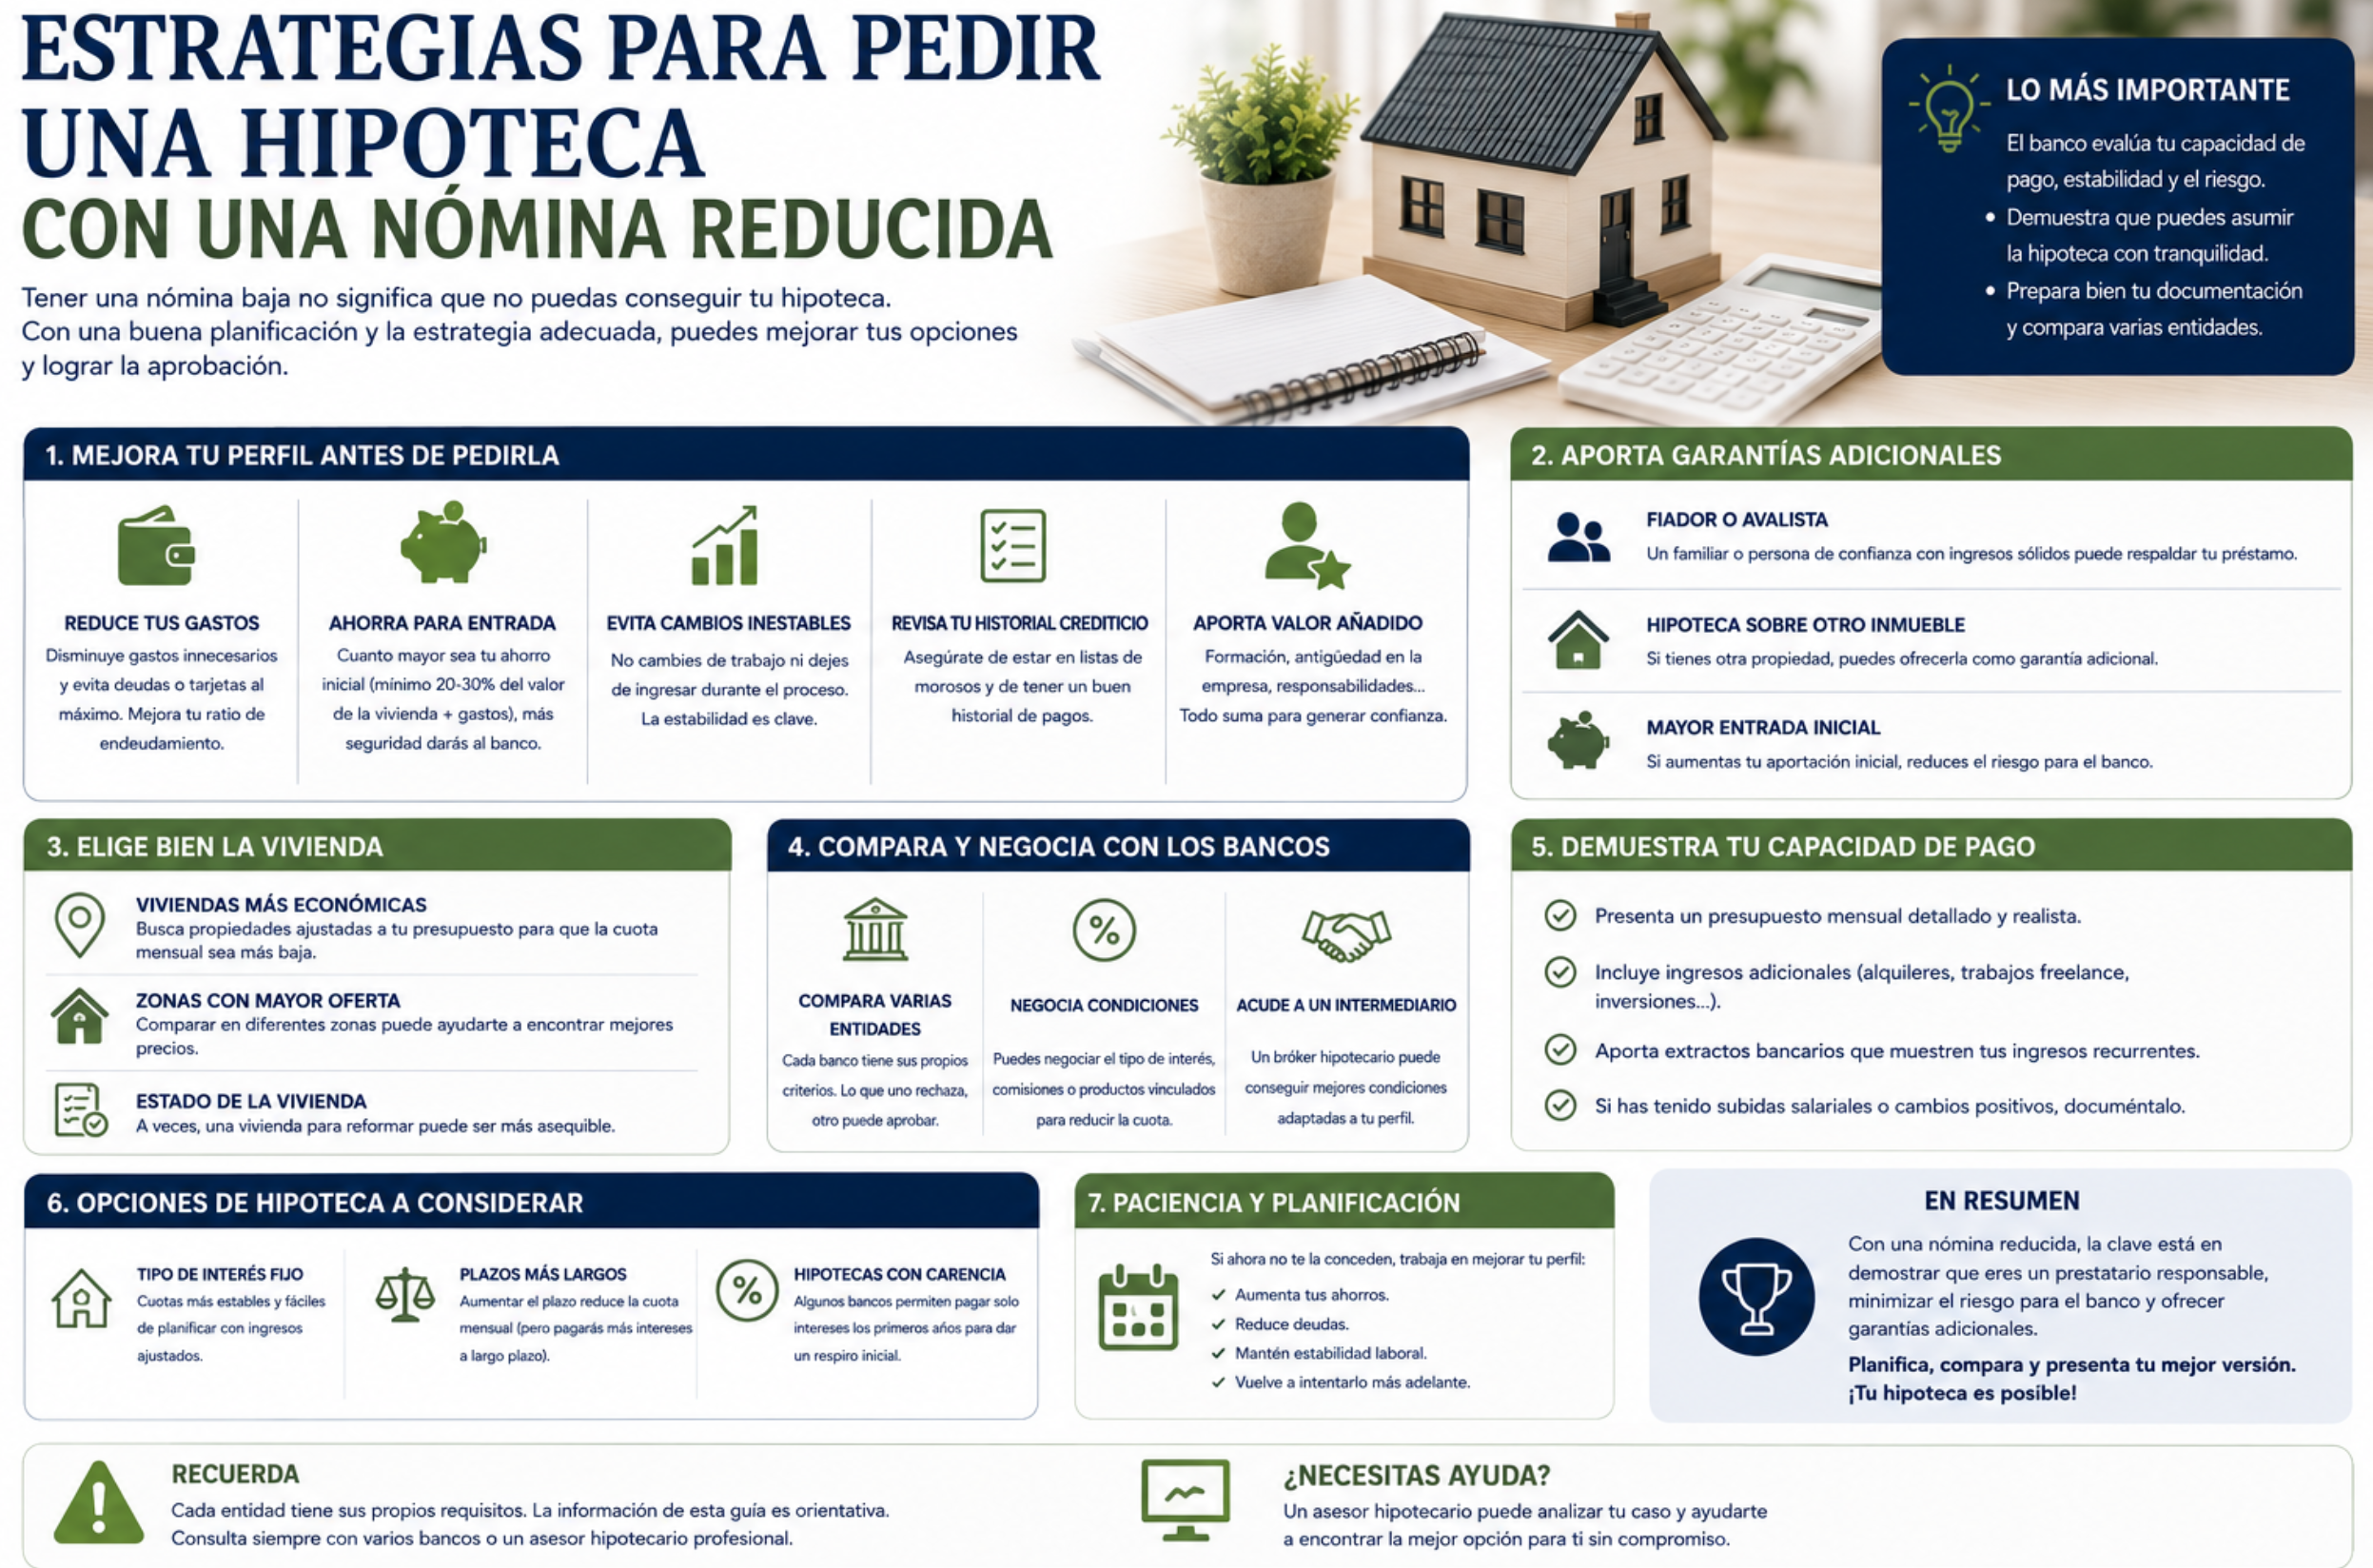
Si tus ingresos mensuales son limitados, la cuota hipotecaria debe encajar en el presupuesto real del hogar y dejar margen para otros gastos. El importe de una nómina por sí solo no determina cuánto puede conceder un banco. La entidad evalúa ingresos, estabilidad, compromisos de deuda, ahorro, vivienda y condiciones del préstamo.
Calcula primero tu presupuesto mensual
Suma ingresos netos habituales y resta gastos esenciales, cuotas vigentes y obligaciones recurrentes. Considera suministros, transporte, alimentación, personas a cargo y un margen para imprevistos. Puedes comparar el resultado con la recomendación general del Banco de España sobre endeudamiento total, teniendo presente que no es un límite legal ni una garantía de aprobación.
Opciones que puedes analizar
- Buscar una vivienda de menor precio para reducir el importe solicitado.
- Aumentar el ahorro inicial solo si conservas liquidez suficiente para los gastos y emergencias.
- Comparar diferentes plazos: una cuota menor puede aumentar los intereses totales.
- Revisar deudas existentes y evitar contratar nuevo crédito para cubrir la entrada.
- Consultar una solicitud conjunta únicamente si todas las personas entienden las obligaciones y responsabilidades que asumirían.
Compara una oferta completa
Pide el mismo importe y plazo a distintas entidades. Compara cuota, TAE, coste total, comisiones, productos asociados y condiciones de bonificación. Comprueba si el presupuesto sigue siendo viable ante gastos inesperados o una variación de ingresos. Una calculadora ofrece solo una estimación y no predice la decisión del banco.
Consulta la guía sobre cuota e ingresos y el criterio general del Banco de España sobre endeudamiento. Para costes de compra, usa nuestra guía de presupuesto inicial.
Información divulgativa revisada el 12 de octubre de 2026. No constituye asesoramiento financiero personalizado ni garantiza una concesión.