
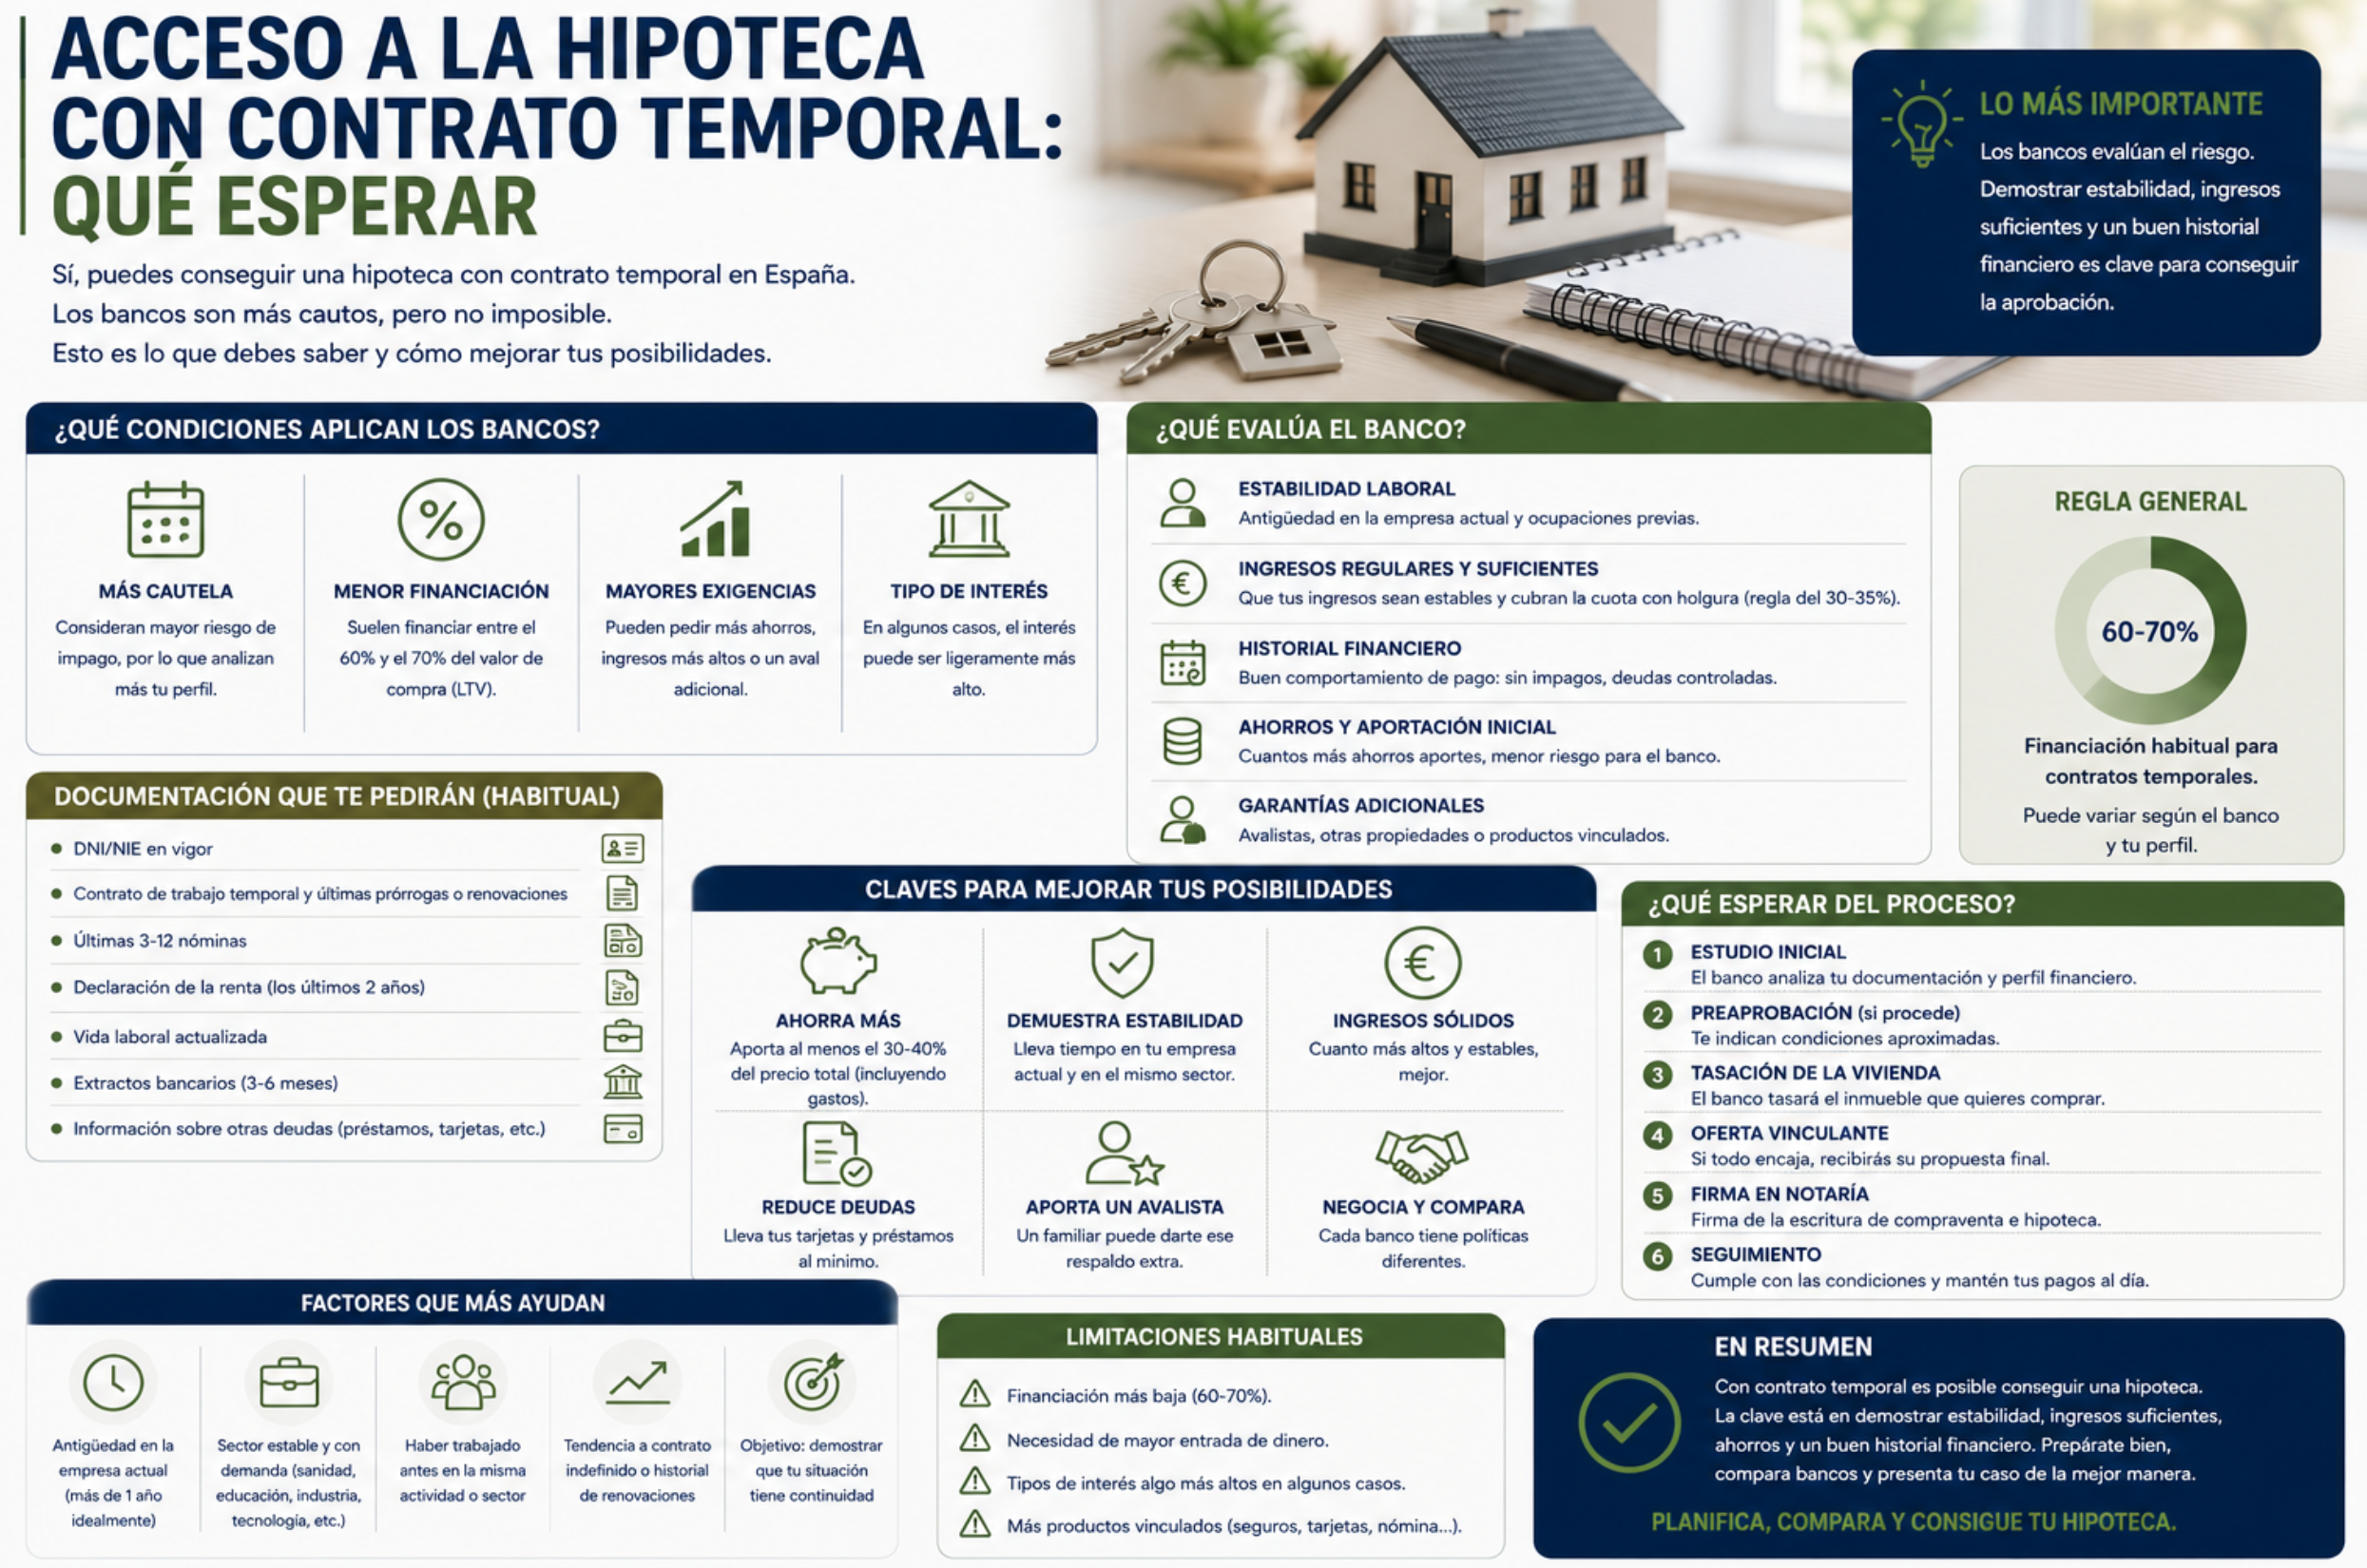
Tener un contrato temporal suele generar la duda de si merece la pena siquiera intentar pedir una hipoteca, dando por hecho que el banco la va a rechazar automáticamente. No es así: es posible conseguir una hipoteca con contrato temporal, aunque el proceso exige compensar esa menor estabilidad contractual con otros elementos que refuercen tu perfil. En este artículo explicamos qué mira realmente el banco en estos casos y qué puedes hacer para mejorar tus opciones.
¿Por qué el contrato indefinido pesa tanto para los bancos?
Cuando un banco analiza una solicitud de hipoteca, lo que evalúa en el fondo es tu capacidad de pago futura, y el tipo de contrato es una de las señales que utiliza para estimarla. Un contrato indefinido transmite continuidad esperada en los ingresos; uno temporal introduce una incógnita adicional: qué pasará cuando ese contrato termine. Esto no significa que el contrato temporal descalifique automáticamente tu solicitud, pero sí que el banco va a exigir más pruebas de estabilidad real por otras vías.
Qué mira el banco más allá del tipo de contrato
Un contrato temporal no es el único factor que se analiza. De hecho, un contrato temporal con ingresos altos y continuidad demostrada puede resultar más atractivo para un banco que un contrato indefinido con un salario muy ajustado. En concreto, los aspectos que más pesan son:
- Continuidad real en el sector o en la empresa: si encadenas contratos temporales en la misma compañía, o trabajas en un sector con alta demanda y rotación habitual de contratos (por ejemplo, el sanitario o el educativo), el banco puede valorar esa continuidad como una señal de estabilidad, más allá de la modalidad contractual concreta.
- Ausencia de periodos de inactividad prolongados: si tu vida laboral muestra pocos o ningún hueco relevante en los últimos dos o tres años, transmite una imagen de continuidad que compensa, al menos en parte, la falta de un contrato fijo.
- Nivel de ingresos: cuanto mayor sea tu margen entre tus ingresos netos y la cuota que solicitas, menor riesgo percibe el banco, independientemente del tipo de contrato.
- Ratio de endeudamiento: al igual que con cualquier perfil, la cuota de la hipoteca (junto con el resto de deudas) no debería superar el 30-35% de tus ingresos netos mensuales.
- Historial crediticio limpio: no figurar en ficheros de morosidad como ASNEF o RAI, y no tener impagos previos, es especialmente relevante cuando el resto del perfil ya presenta cierta incertidumbre por el tipo de contrato.
Estrategias para mejorar tus opciones con contrato temporal
1. Aporta un ahorro superior al habitual
Si dispones de un colchón de ahorro que cubra un porcentaje mayor del precio de la vivienda —por ejemplo, un 30-40% en lugar del 20% estándar—, el importe que necesitas financiar es menor, lo que reduce de forma directa el riesgo que asume el banco y compensa en parte la incertidumbre asociada al contrato.
2. Demuestra continuidad laboral con tu vida laboral
Aporta tu informe de vida laboral completo, no solo el contrato actual, para que el banco pueda ver tu trayectoria real: si has mantenido una actividad prácticamente continua en el mismo sector o empresa, aunque sea mediante contratos sucesivos, es un argumento a tu favor que conviene presentar con claridad.
3. Valora incorporar un segundo titular con contrato indefinido
Si compras junto a tu pareja u otra persona que sí cuente con un contrato indefinido, el conjunto del expediente gana solidez, ya que el banco valora la situación laboral combinada de todos los titulares.
4. Considera un avalista si tu perfil lo necesita
Contar con un avalista solvente puede reforzar la solicitud en casos donde el resto de factores (ahorro, ingresos, antigüedad) no sean suficientes por sí solos. Es una decisión que implica una responsabilidad importante para la persona que avala, por lo que conviene comentarla con total transparencia antes de dar el paso.
5. Mantén tu historial financiero impecable
Evita impagos, no acumules deuda en tarjetas revolving y cancela préstamos personales que puedas tener pendientes antes de solicitar la hipoteca. Un historial financiero limpio es uno de los factores que más puede compensar la falta de un contrato fijo.
6. Compara varias entidades, incluidas las que operan principalmente online
No todos los bancos aplican el mismo nivel de exigencia respecto al tipo de contrato. Algunas entidades, especialmente las que operan de forma más digital, pueden mostrarse algo más flexibles si el resto del perfil (ingresos, ahorro, historial) es sólido, aceptando incluso un número reducido de nóminas si el conjunto del expediente es convincente.
Qué documentación adicional suelen pedir
Además de la documentación estándar (últimas nóminas, DNI, información de la vivienda), en el caso de contrato temporal es habitual que el banco solicite:
- Informe de vida laboral completo, para valorar tu continuidad real más allá del contrato vigente en el momento de la solicitud.
- Declaraciones de la renta de los dos últimos ejercicios, que reflejan la evolución de tus ingresos en el tiempo, no solo tu situación puntual actual.
- Extractos bancarios de varios meses, donde se pueda apreciar tanto el ingreso regular de tu nómina como tu capacidad de ahorro constante.
- Certificado de la empresa sobre la naturaleza y perspectivas del contrato, si es posible obtenerlo, especialmente útil en sectores donde la contratación temporal es habitual pero la continuidad real es alta.
¿Hay diferencias según el sector de actividad?
Sí. Algunos sectores presentan una alta rotación de contratos temporales pero, al mismo tiempo, una demanda de personal muy estable (por ejemplo, sanidad, educación o determinados perfiles tecnológicos). En estos casos, el banco puede llegar a valorar la continuidad sectorial casi al mismo nivel que un contrato indefinido, especialmente si tu trayectoria muestra encadenamiento de contratos sin apenas interrupciones.
Preguntas frecuentes
¿Me van a rechazar automáticamente la hipoteca por tener contrato temporal? No. El contrato temporal no es, por sí solo, motivo de rechazo automático. El banco analiza el conjunto de tu perfil: ingresos, ahorro, continuidad laboral e historial crediticio.
¿Necesito obligatoriamente un avalista si mi contrato es temporal? No siempre. Depende del resto de tu perfil. Si tienes un buen nivel de ahorro, ingresos sólidos y continuidad laboral demostrable, es posible conseguir la hipoteca sin necesidad de avalista.
¿Es mejor esperar a tener un contrato indefinido antes de solicitar la hipoteca? No hay una respuesta única. Si tu situación laboral y financiera actual es sólida más allá del tipo de contrato, puede no merecer la pena esperar. Si por el contrario tu perfil es más ajustado en varios aspectos a la vez (ahorro escaso, ingresos justos, poca antigüedad), esperar a consolidar tu situación laboral puede traducirse en mejores condiciones.
Conclusión
Un contrato temporal complica el proceso de conseguir una hipoteca, pero no lo hace imposible. Los bancos valoran, cada vez más, la capacidad real de generar ingresos estables en el tiempo por encima de la modalidad contractual concreta. Reforzar tu perfil con un buen nivel de ahorro, continuidad laboral demostrable, un historial financiero limpio y, si es necesario, el apoyo de un segundo titular o un avalista, son las palancas más efectivas para conseguir la aprobación en condiciones razonables.
Este artículo tiene finalidad informativa y no constituye asesoramiento financiero personalizado. Antes de solicitar una hipoteca, valora tu situación concreta con una entidad bancaria o un asesor financiero cualificado.