
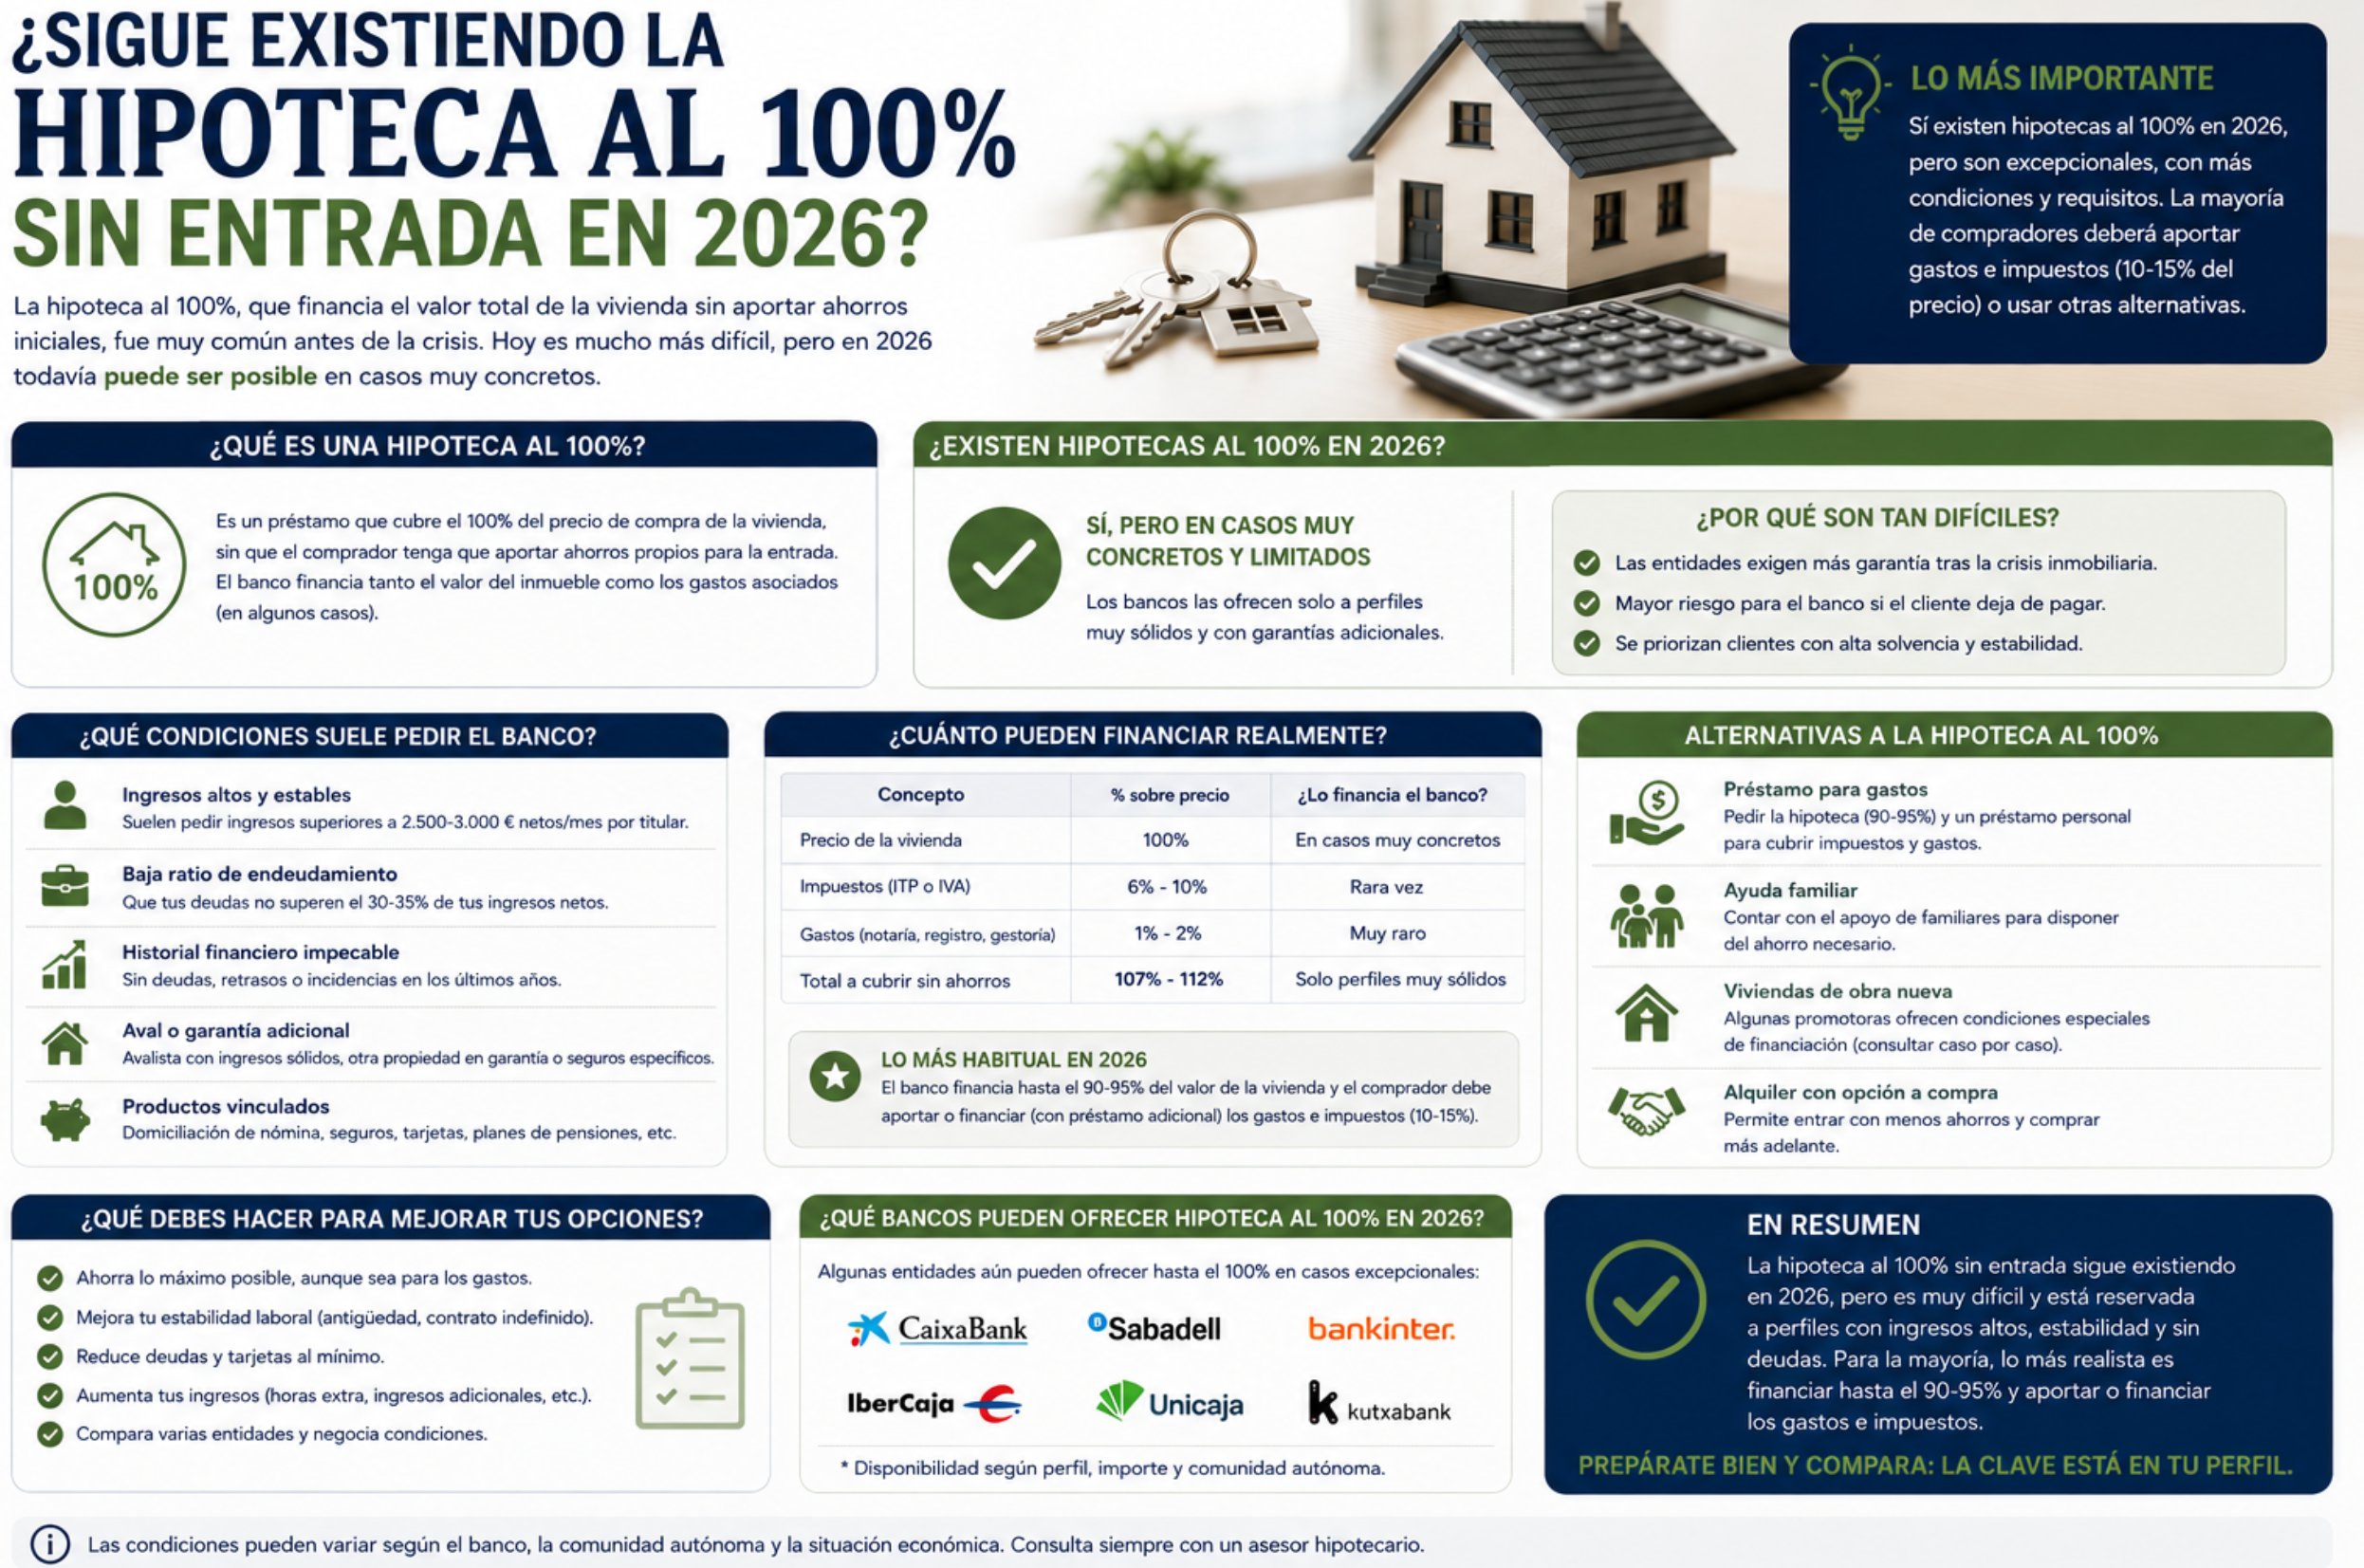
La hipoteca al 100%, aquella que financia la totalidad del precio de la vivienda sin necesidad de aportar el 20% de entrada habitual, sigue generando muchas dudas: ¿sigue existiendo en 2026? La respuesta es sí, pero con matices importantes que conviene entender bien antes de dar nada por hecho. No es un producto de catálogo que cualquier banco ofrezca a cualquier solicitante, sino una excepción que depende de vías muy concretas.
¿Existe todavía la hipoteca al 100% en 2026?
Sí, aunque no como un producto estándar. Ningún banco ofrece una hipoteca al 100% de forma generalizada para cualquier comprador: lo que existen son mecanismos y circunstancias concretas que reducen el riesgo percibido por el banco lo suficiente como para superar el límite habitual del 80% del valor de tasación (el llamado LTV, o loan to value). En 2026, entidades como Ibercaja, ABANCA, imagin (CaixaBank), Unicaja, ING y Kutxabank cuentan con opciones de financiación elevada o total, aunque siempre sujetas a condiciones específicas y al perfil del solicitante.
Las cuatro vías principales para conseguir financiación al 100%
1. Comprar una vivienda propiedad del propio banco
Esta es la vía más accesible en la práctica. Cuando una entidad vende un inmueble de su propia cartera (viviendas adjudicadas tras procesos de ejecución hipotecaria), suele ofrecer financiación del 100% para dar salida a esos activos con mayor facilidad, ya que el banco tiene un interés directo en desprenderse de ellos. En estos casos, sigue siendo necesario cubrir con ahorro propio los gastos de la compraventa, en torno al 10-12% del precio.
2. El aval ICO para jóvenes y familias con menores
Como hemos visto en nuestra guía de hipotecas para menores de 35 años, el aval ICO permite al banco financiar hasta el 100% del precio de la vivienda gracias a una garantía pública que cubre hasta el 20% (o el 25% en viviendas con buena calificación energética) del préstamo. Es actualmente la vía más estructurada y accesible para quien cumple los requisitos de edad, renta y precio máximo de vivienda establecidos por el programa.
3. Aportar un avalista o una garantía adicional
Si cuentas con un avalista solvente, o puedes ofrecer otra vivienda ya en propiedad (propia o de un familiar) como garantía adicional, el banco reduce su riesgo percibido y puede aceptar financiar un porcentaje mayor, incluso el 100% en algunos casos. Esta vía implica, eso sí, un compromiso legal importante para quien avala, ya que respondería con su propio patrimonio en caso de impago.
4. Perfiles de muy alta solvencia
En casos puntuales, un solicitante con ingresos muy elevados, ausencia de otras deudas y un scoring bancario excelente puede negociar condiciones de financiación superiores al 80% estándar, aunque no es habitual llegar al 100% por esta vía sin combinarla con alguno de los supuestos anteriores.
Lo que la hipoteca al 100% NO cubre
Este es, probablemente, el malentendido más habitual sobre este producto: financiar el 100% del precio de la vivienda no significa comprar sin necesidad de ningún ahorro. Los gastos asociados a la compraventa —impuestos (ITP o IVA según el caso), notaría, registro y gestoría— nunca los cubre el banco, y suponen entre un 8% y un 12% adicional del precio de la vivienda que el comprador debe aportar de su bolsillo, incluso habiendo conseguido el 100% de financiación sobre el precio del inmueble.
Como referencia, para una vivienda de 200.000 €, aunque consigas que el banco financie el importe completo, necesitarás igualmente entre 16.000 € y 24.000 € de ahorro propio solo para cubrir estos gastos.
Condiciones que suelen aplicar a las hipotecas al 100%
Financiar un porcentaje tan elevado del valor de la vivienda implica mayor riesgo para el banco, lo que normalmente se traduce en:
- Tipo de interés algo más alto que el de una hipoteca estándar al 80%, con un sobrecoste habitual de entre 0,2 y 0,5 puntos porcentuales sobre el tipo medio del mercado.
- Análisis de riesgo más estricto, con mayor exigencia en cuanto a ingresos estables, ausencia de deuda previa y buen historial crediticio.
- Cuota mensual más alta, al financiar un capital mayor sobre el mismo precio de vivienda, lo que reduce tu margen frente a imprevistos.
- Mayor riesgo de patrimonio negativo: si el valor de mercado de la vivienda cayera, podrías llegar a deber más de lo que vale el inmueble, algo que conviene tener muy presente antes de asumir este tipo de financiación.
¿Merece la pena financiar el 100%?
Depende mucho de tu situación. Financiar el 100% resuelve el problema del ahorro insuficiente para la entrada, pero no elimina el riesgo asociado a un mayor nivel de endeudamiento: la cuota mensual será más alta y el colchón financiero disponible para imprevistos, menor. Antes de optar por esta vía, conviene valorar con calma si la cuota resultante encaja de forma cómoda en tu presupuesto, no solo si el banco está dispuesto a concedértela.
Si tu objetivo es evitar la entrada del 20% pero cuentas con menos de 35 años, el aval ICO suele ser la vía más ventajosa, ya que no implica necesariamente un sobrecoste en el tipo de interés (al tratarse de una garantía pública, no de un mayor riesgo asumido directamente por el banco) y está pensada específicamente para este objetivo.
Preguntas frecuentes
¿Cualquier banco puede ofrecerme una hipoteca al 100%? No de forma generalizada. Depende de si te encuentras en alguno de los supuestos concretos (piso de banco, aval ICO, avalista o garantía adicional, perfil de muy alta solvencia) y de la política de riesgo de cada entidad en cada momento.
¿La hipoteca al 100% incluye también los gastos de compraventa? No, salvo en casos muy excepcionales y a través de brókeres hipotecarios especializados que consiguen financiar además una parte de esos gastos. La norma general es que el 100% se refiere únicamente al precio de la vivienda, no a los gastos asociados.
¿Es más arriesgado financiar el 100% que el 80% habitual? Sí, tanto para el banco como para el comprador: implica una cuota más alta, menos margen financiero y mayor exposición si el valor de la vivienda bajara en el futuro. Conviene valorarlo con especial cautela.
Conclusión
La hipoteca al 100% sigue existiendo en 2026, pero sigue siendo la excepción, no la norma del mercado hipotecario español. Las vías reales para conseguirla —comprar un piso propiedad del banco, acogerse al aval ICO, aportar un avalista o garantía adicional, o contar con un perfil de muy alta solvencia— exigen cumplir requisitos concretos, y en ningún caso eliminan la necesidad de ahorro para cubrir los gastos de la compraventa. Antes de plantearte esta vía, merece la pena valorar con calma si la cuota resultante es realmente sostenible para tu economía a largo plazo, más allá de si el banco está dispuesto a concedértela.
Este artículo tiene finalidad informativa y no constituye asesoramiento financiero personalizado. Las condiciones y entidades mencionadas son orientativas y pueden cambiar; consulta siempre la oferta vigente de cada banco antes de tomar decisiones.