
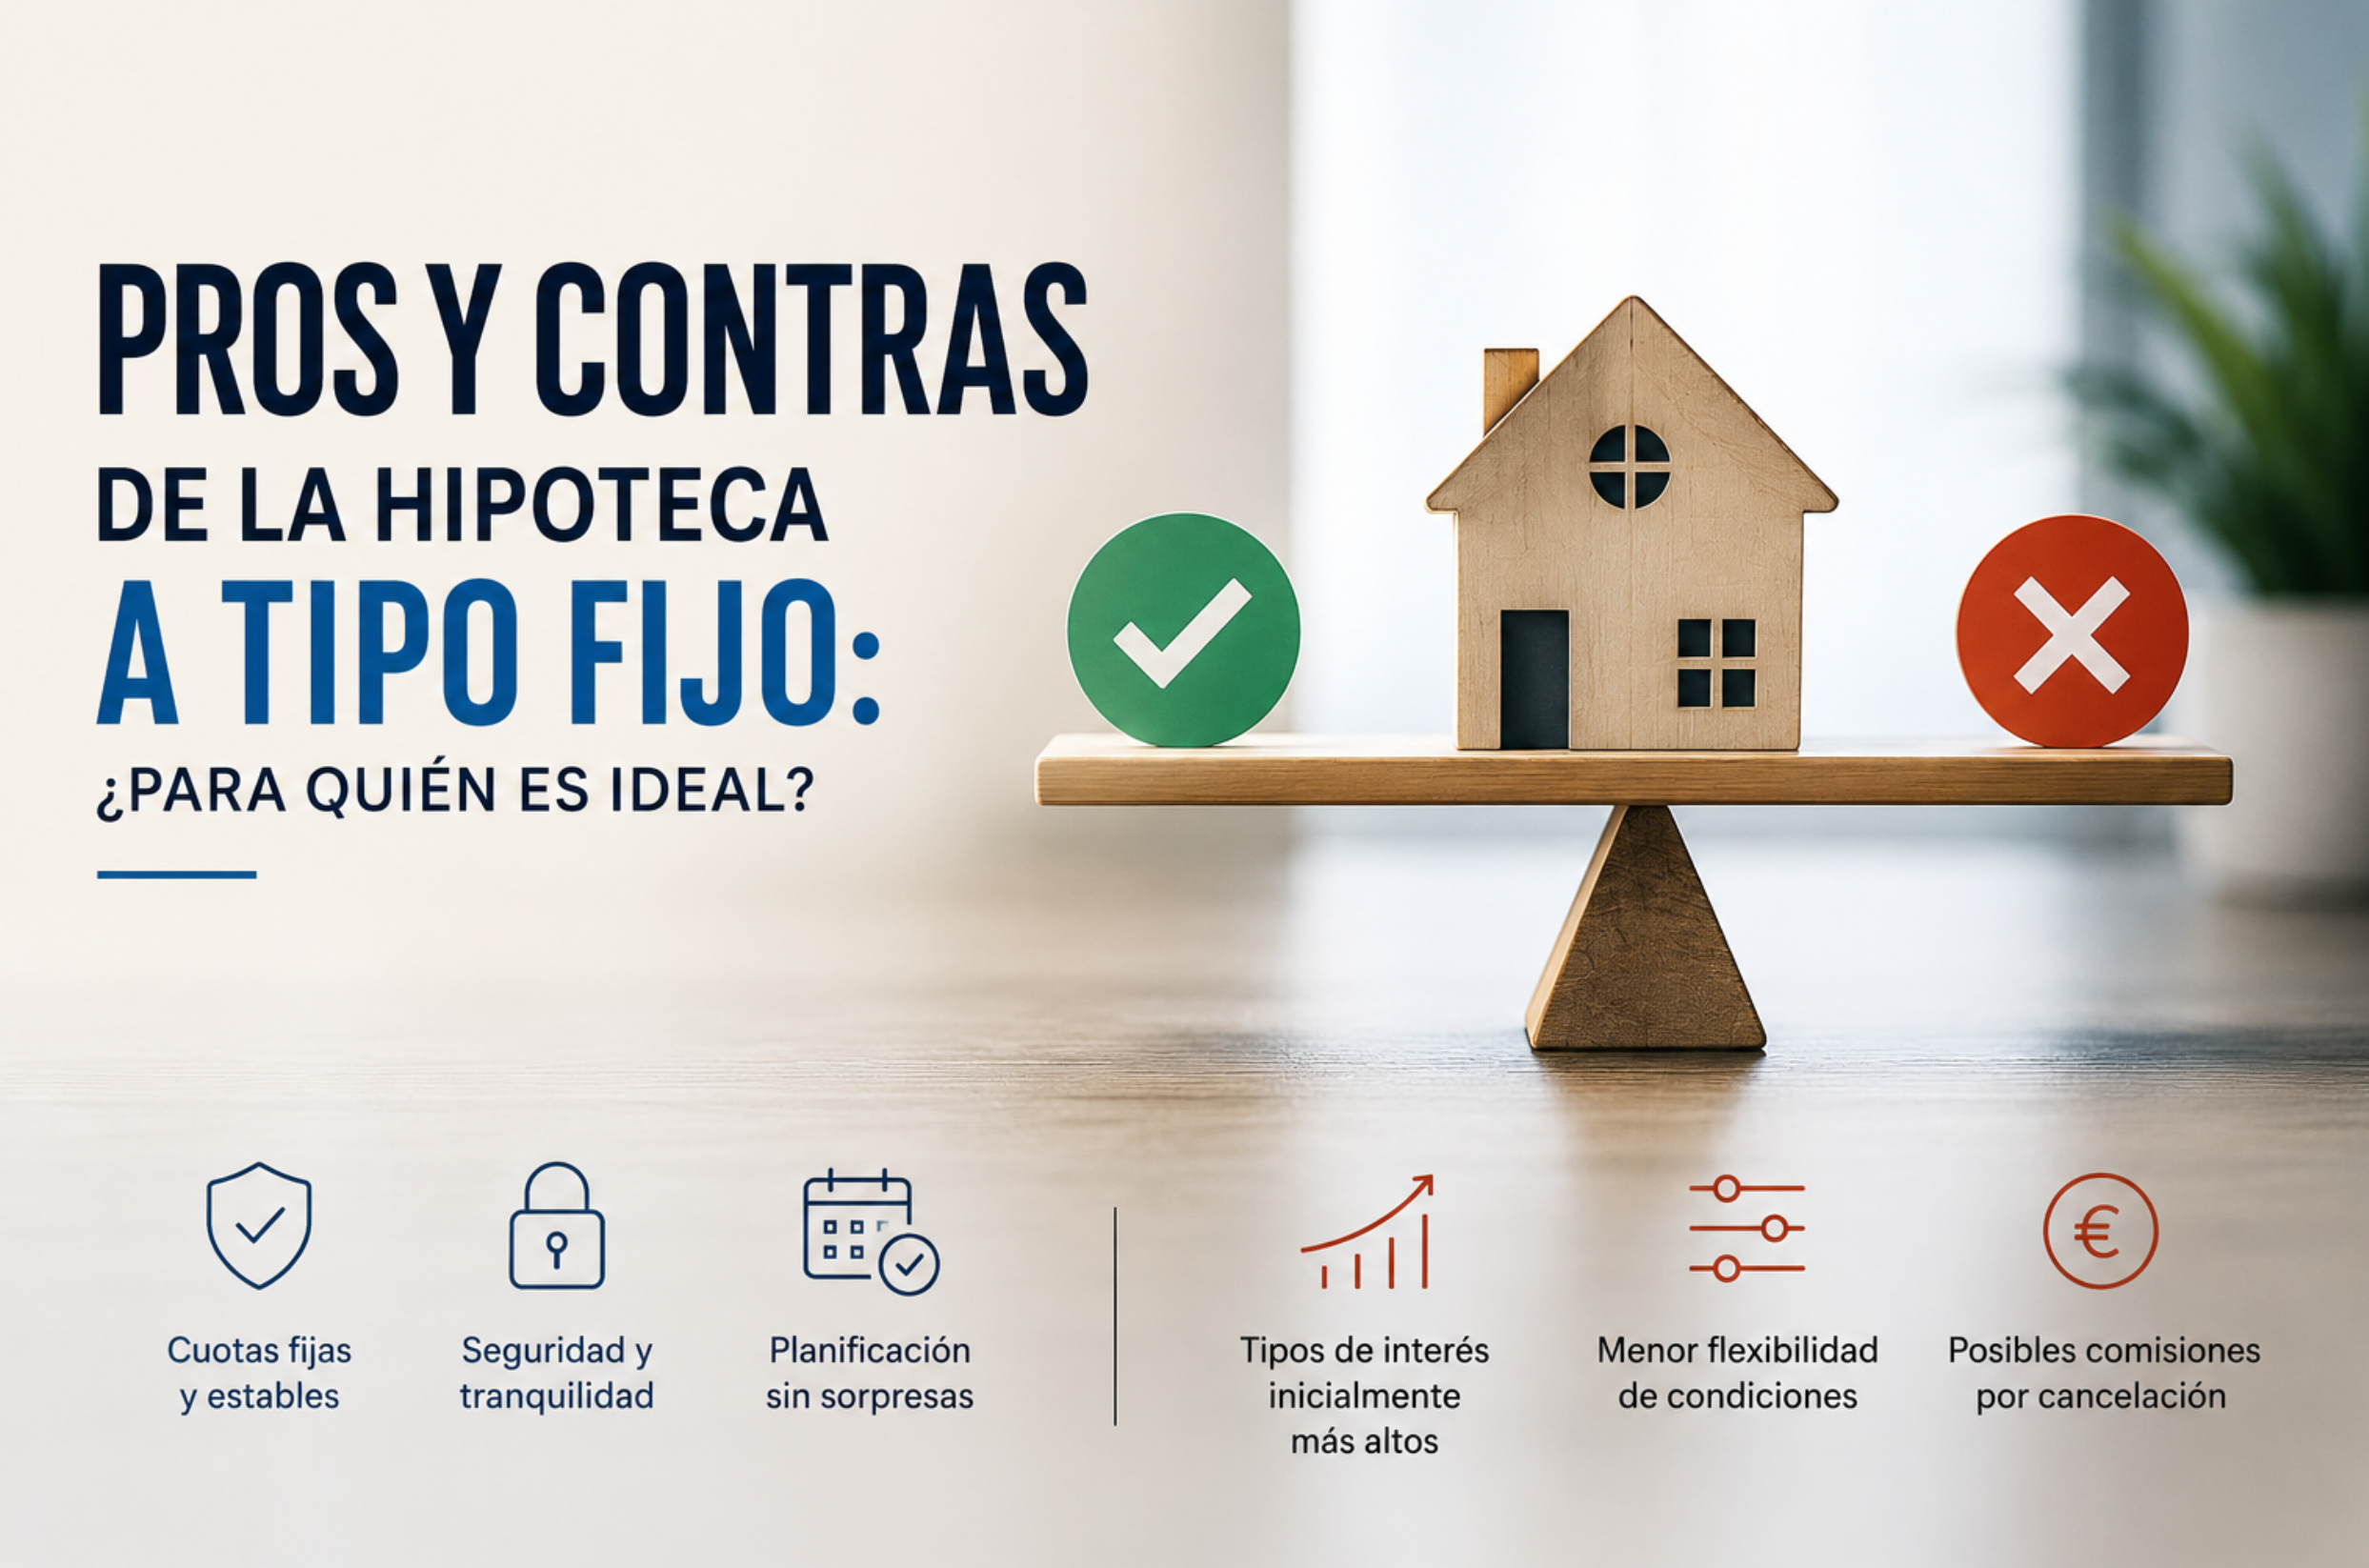
Para decidir con criterio: el tipo fijo compra estabilidad, pero no siempre encaja igual de bien en todos los presupuestos. Revisa aquí qué sacrificas, qué ganas y en qué casos conviene mirar otras opciones.
La hipoteca a tipo fijo ha pasado en pocos años de ser una opción minoritaria en España a convertirse en una de las modalidades más contratadas. Su promesa es sencilla: pagar siempre la misma cuota, pase lo que pase con los tipos de interés. Pero esa tranquilidad tiene un precio, y no siempre es la opción más adecuada para todo el mundo.
En este artículo repasamos, sin rodeos, las ventajas y los inconvenientes reales de la hipoteca fija, y te ayudamos a identificar si encaja con tu situación.
Qué es exactamente una hipoteca a tipo fijo
En una hipoteca fija, el tipo de interés se pacta en el momento de la firma y se mantiene invariable durante toda la vida del préstamo, ya sean 15, 20, 25 o 30 años. Da igual lo que haga el Euríbor o el Banco Central Europeo con los tipos de interés: tu cuota mensual será exactamente la misma desde el primer hasta el último pago (salvo que amortices capital o renegocies el préstamo).
Esto la diferencia claramente de la hipoteca variable, donde la cuota se revisa periódicamente en función del Euríbor, y de la hipoteca mixta, que solo ofrece esa estabilidad durante un tramo inicial del préstamo.
Ventajas de la hipoteca fija
1. Cuota 100% predecible durante toda la vida del préstamo
Es la ventaja que define a este producto. Sabes desde el primer día exactamente cuánto vas a pagar cada mes hasta el final de la hipoteca, lo que facilita enormemente la planificación de tu presupuesto familiar a largo plazo.
2. Protección total frente a subidas de tipos de interés
Si el Euríbor sube con fuerza en algún momento de los próximos 20-30 años —algo que ya ha ocurrido en ciclos anteriores—, tu cuota no se mueve ni un euro. Esta protección es especialmente valiosa para quien no dispone de margen económico para absorber subidas inesperadas.
3. Tranquilidad psicológica
Más allá de los números, para muchas personas el simple hecho de no tener que vigilar la evolución del Euríbor ni preocuparse por las revisiones periódicas tiene un valor en sí mismo. No es un factor «financiero» en sentido estricto, pero influye en la decisión de muchos compradores.
4. Facilita comparar ofertas entre bancos
Al no depender de un índice variable, comparar el coste real de distintas hipotecas fijas es más sencillo: basta con mirar el tipo de interés y la TAE de cada oferta, sin tener que estimar cómo evolucionará el Euríbor en el futuro.
Inconvenientes de la hipoteca fija
1. Tipo de interés de salida más alto
Como contrapartida a la estabilidad que ofrece, el tipo de interés inicial de una hipoteca fija suele ser más alto que el de una variable en el mismo momento de firma. Ese diferencial es, en esencia, el «precio» que pagas por eliminar la incertidumbre.
2. No te beneficias de bajadas del Euríbor
Si en algún momento del préstamo el Euríbor cae de forma sostenida, quienes tengan una hipoteca variable verán bajar su cuota automáticamente. Tú, con una hipoteca fija, seguirás pagando el mismo tipo pactado al inicio, salvo que decidas renegociar o subrogarte a otra entidad (lo que implica gastos y trámites adicionales).
3. Comisiones de amortización anticipada algo más altas
Aunque la normativa española limita estos porcentajes, en las hipotecas fijas suelen ser algo superiores a los de una variable si decides amortizar capital o cancelar el préstamo antes de tiempo, especialmente durante los primeros años.
4. Menor flexibilidad ante cambios de planes
Si prevés vender la vivienda o cancelar la hipoteca en un plazo relativamente corto, es posible que no llegues a «rentabilizar» la protección que ofrece el tipo fijo, y hubiera resultado más barato optar por una variable o una mixta.
¿Para quién es ideal la hipoteca fija?
No existe una respuesta universal, pero hay perfiles en los que la hipoteca fija suele ser la opción más razonable:
- Familias con ingresos ajustados o poco margen de maniobra, para quienes una subida de cuota inesperada podría suponer un problema económico real.
- Personas con aversión al riesgo, que prefieren renunciar a un posible ahorro futuro a cambio de eliminar la incertidumbre.
- Compradores que van a mantener la vivienda (y la hipoteca) muchos años, ya que el objetivo es protegerse frente a ciclos económicos completos, no solo frente a los primeros años del préstamo.
- Quienes valoran la simplicidad a la hora de gestionar su economía doméstica y prefieren no tener que hacer seguimiento del Euríbor ni de las revisiones periódicas.
Por el contrario, si tienes un buen colchón financiero, cierta tolerancia al riesgo y prevés cancelar la hipoteca en un plazo relativamente corto, puede que te interese más comparar con una hipoteca variable o valorar una hipoteca mixta como término medio. Puedes profundizar en esa comparación en nuestro artículo sobre interés fijo o variable, y en cómo funciona la hipoteca mixta.
Qué revisar al comparar hipotecas fijas entre bancos
No todas las hipotecas fijas son iguales aunque compartan la misma etiqueta. Antes de decidirte, compara al menos:
- El tipo de interés (TIN) y, sobre todo, la TAE, que incluye comisiones y gastos asociados y permite una comparación más realista entre ofertas.
- Las vinculaciones exigidas (nómina, seguros, tarjetas) para acceder al tipo anunciado, ya que sin ellas el tipo real aplicado puede subir considerablemente.
- Las comisiones de amortización anticipada, tanto parcial como total, especialmente si existe la posibilidad de que quieras cancelar el préstamo antes de tiempo.
- Los gastos de apertura y otras comisiones asociadas, que varían bastante entre entidades.
Preguntas frecuentes
¿Puedo pasar de una hipoteca fija a una variable más adelante? Sí, mediante novación con tu propio banco o subrogación a otra entidad, aunque ambas opciones conllevan gastos y una nueva negociación de condiciones.
¿La hipoteca fija siempre es más cara que la variable a largo plazo? No de forma automática. Depende de cómo evolucione el Euríbor durante toda la vida del préstamo. La fija tiene un coste de partida mayor a cambio de eliminar el riesgo de subidas futuras, que nadie puede predecir con certeza.
¿Se pueden amortizar hipotecas fijas sin penalización? La ley establece límites máximos a las comisiones de amortización anticipada, pero no las elimina por completo. Conviene revisar el porcentaje exacto que aplica cada entidad antes de firmar.
Conclusión
La hipoteca fija es, ante todo, un producto pensado para quienes priorizan la certeza sobre el ahorro potencial. Si tu prioridad es no tener sorpresas en tu presupuesto mensual durante los próximos 20-30 años, es probablemente la opción más adecuada, incluso asumiendo un tipo de interés algo más alto de partida. Si por el contrario tienes margen financiero y cierta tolerancia al riesgo, merece la pena comparar también con la hipoteca variable y la mixta antes de decidirte.
Este artículo tiene finalidad informativa y no constituye asesoramiento financiero personalizado. Antes de contratar una hipoteca, valora tu situación concreta con una entidad bancaria o un asesor financiero cualificado.