
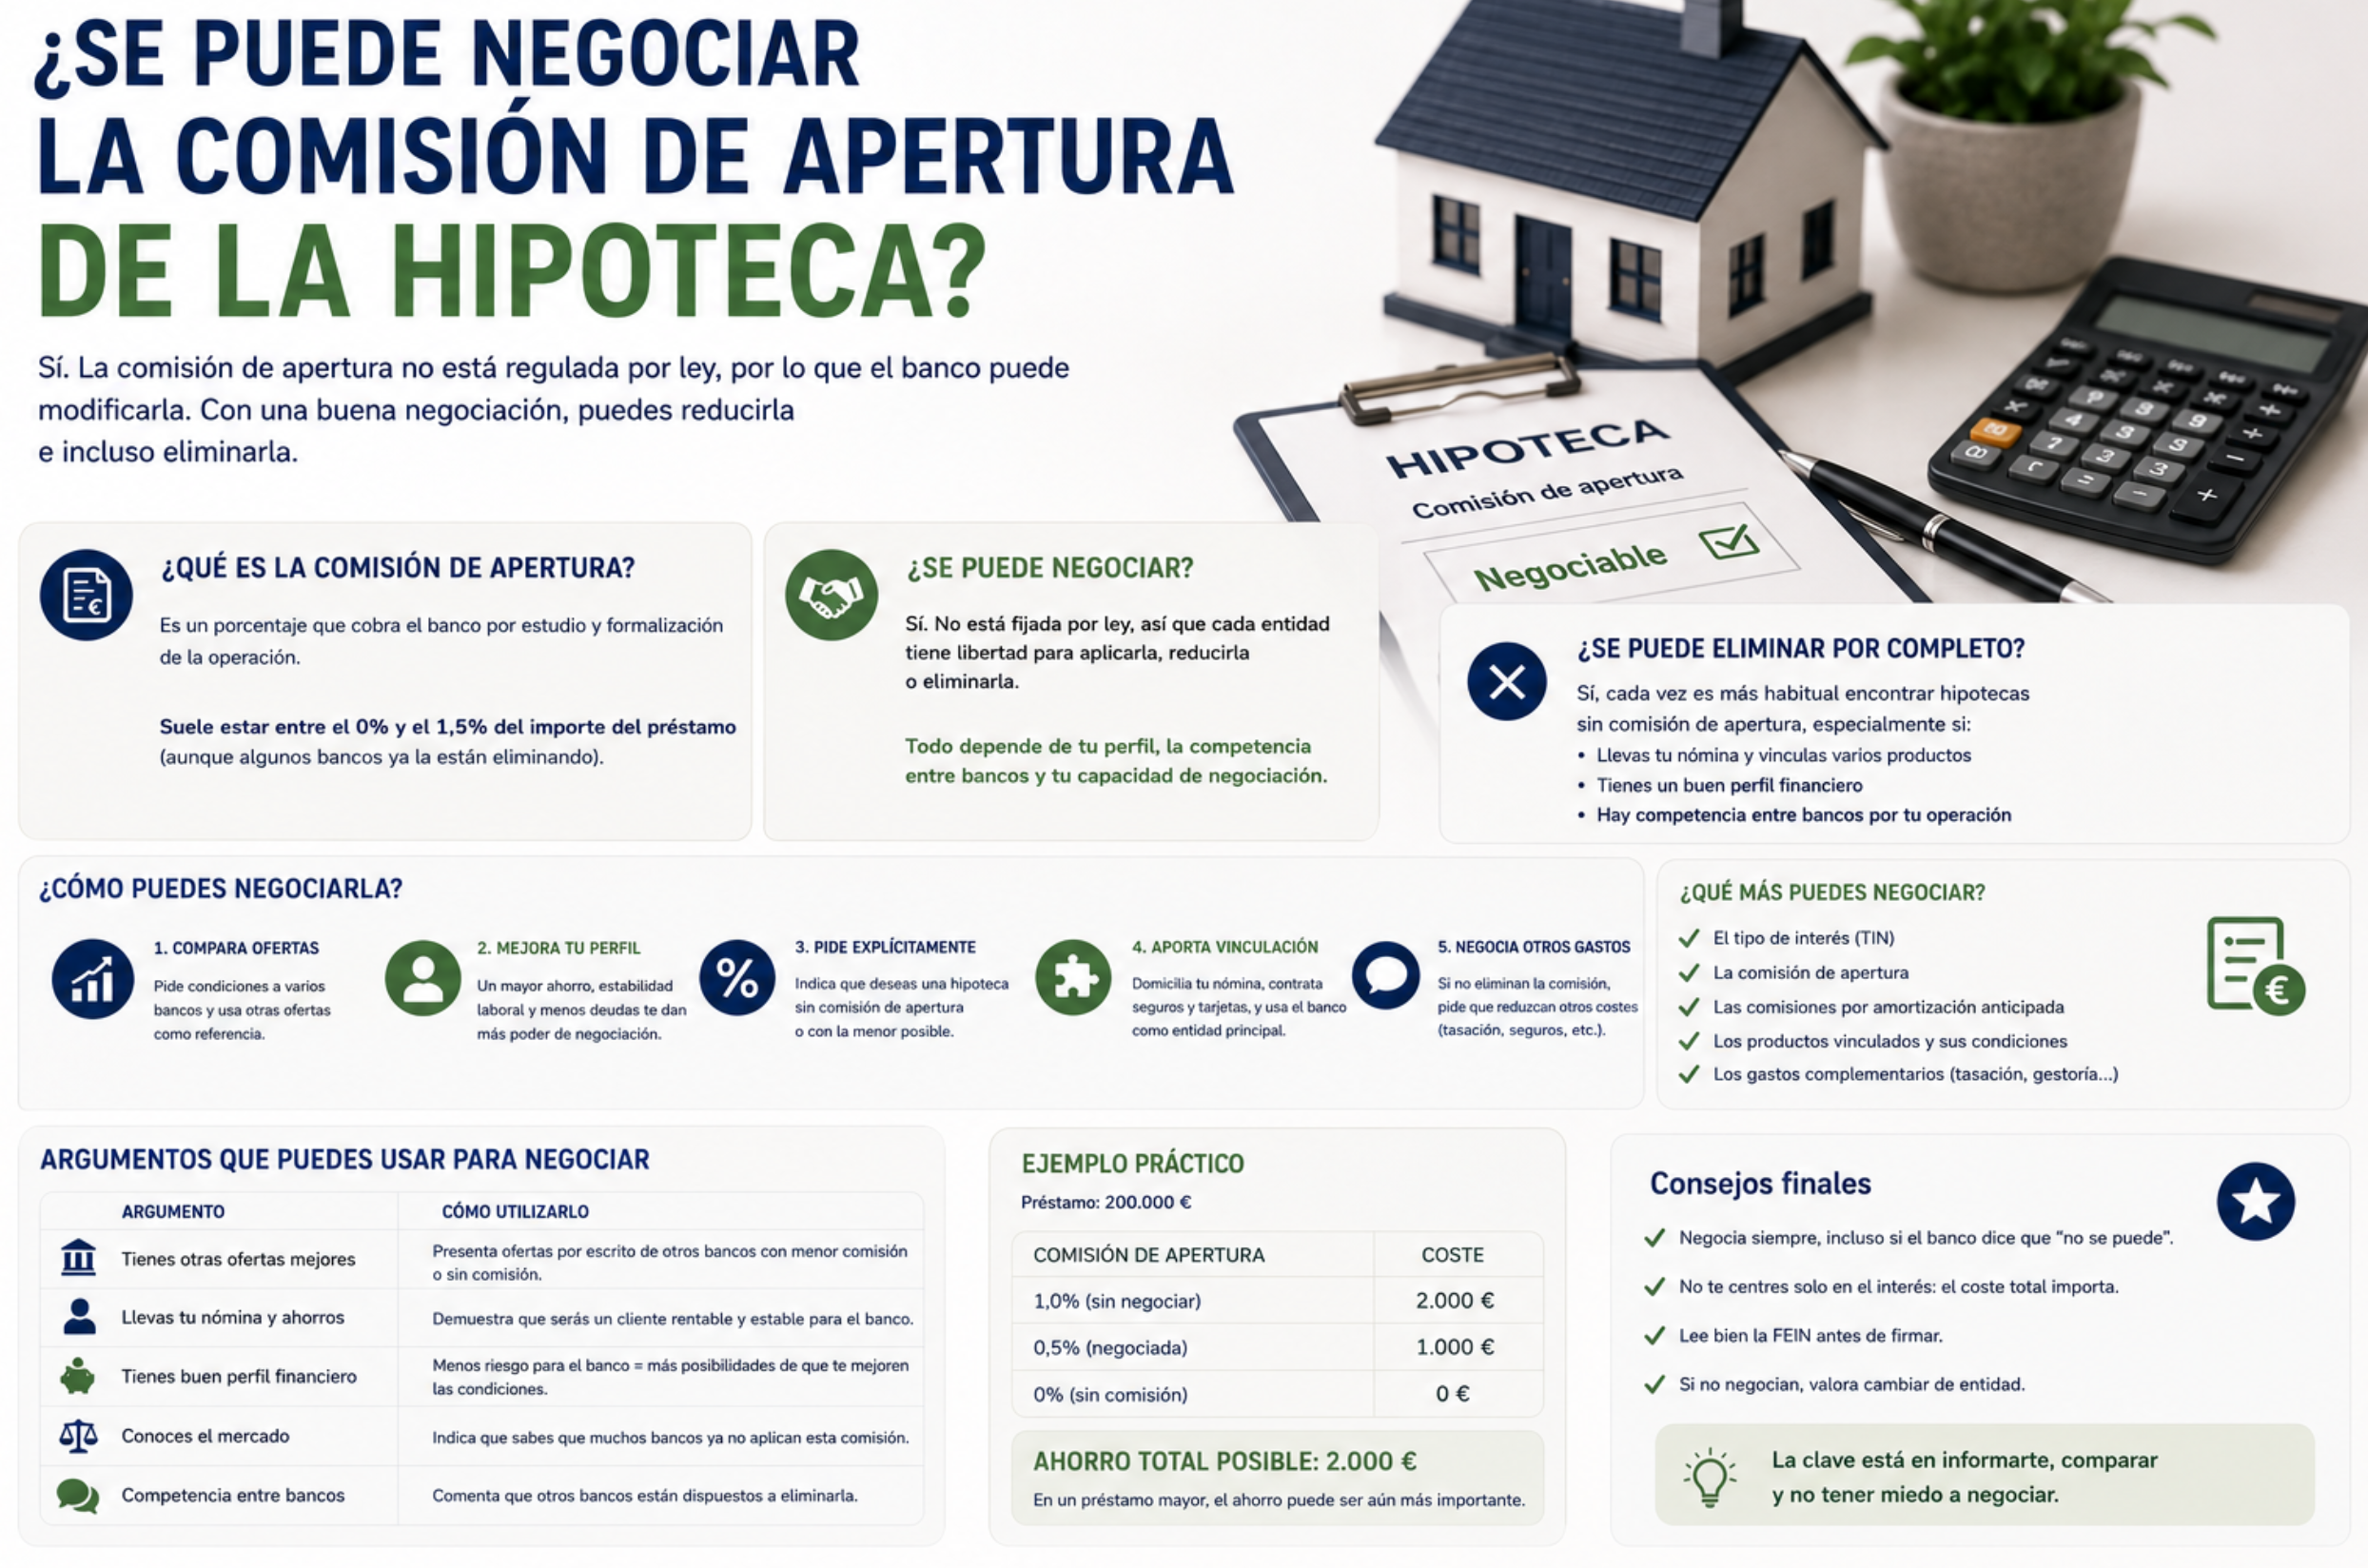
Algunas ofertas hipotecarias incluyen una comisión de apertura y otras no. El importe, mínimo si lo hubiera y forma de pago deben aparecer en la propuesta de la entidad. Puedes preguntar si existe margen para cambiarla, pero el banco no está obligado a negociarla y el resultado depende de su oferta y del conjunto de condiciones.
Qué cubre y qué comprobar
El Banco de España explica que esta comisión remunera gestiones administrativas relacionadas con estudio, tramitación o concesión. Pregunta qué importe pagarás, si se expresa como cantidad o porcentaje, cuándo se cobra y si el cálculo está reflejado en la TAE y en la información precontractual.
Cómo comparar si la oferta puede cambiar
- Pide propuestas con igual capital y plazo para que la comparación sea útil.
- Compara TAE y coste total, no solo la comisión aislada.
- Pregunta si reducir esa comisión modificaría el tipo o la bonificación ofrecida.
- Solicita que toda modificación figure por escrito antes de aceptar.
- Lee la FEIN y comprueba qué gastos y servicios incluye cada oferta.
Para los contratos sujetos a la Ley 5/2019, la comisión de apertura puede cobrarse una sola vez y la regulación establece que engloba los gastos de estudio, tramitación o concesión, salvo los que el prestatario haya aceptado expresamente por servicios efectivamente prestados o gastos habidos. Consulta el texto legal aplicable a tu contrato y pide aclaración si algún coste no aparece desglosado.
Fuentes: guía del Banco de España sobre la comisión de apertura y artículo 14 de la Ley 5/2019.
Información general revisada el 12 de octubre de 2026. La posibilidad de negociación depende de cada entidad y contrato. No constituye asesoramiento jurídico o financiero personalizado.