
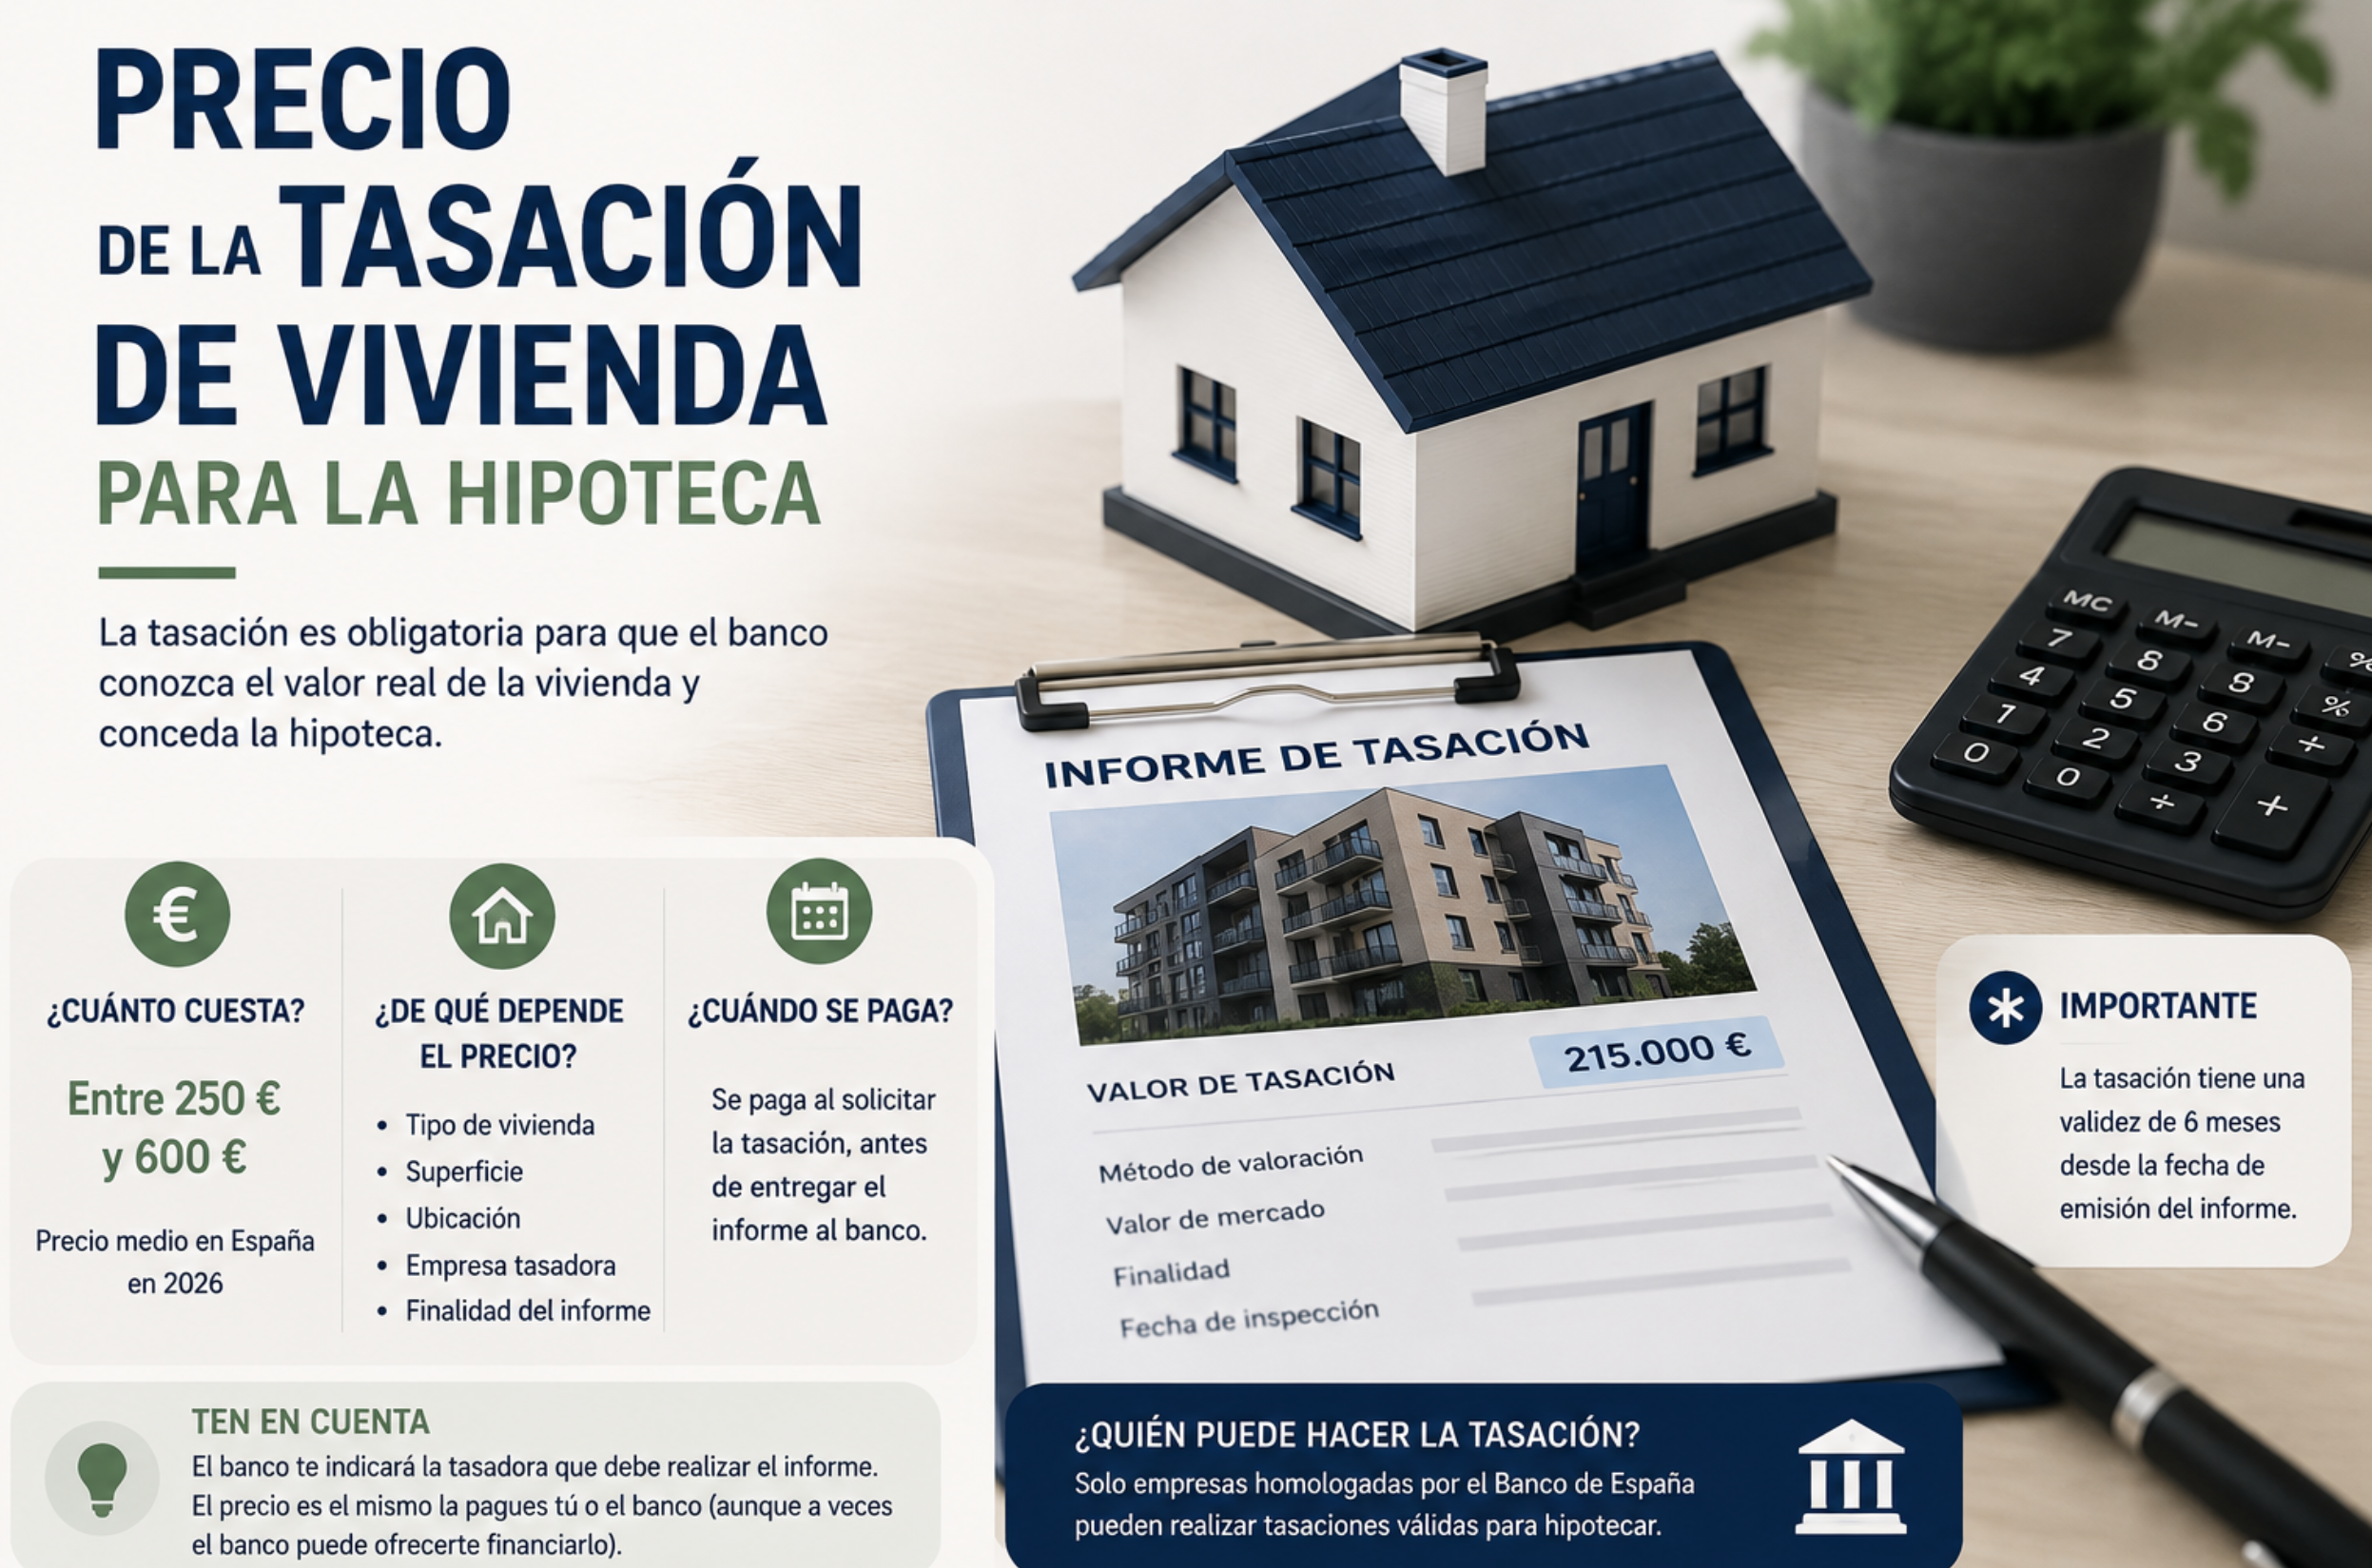
La tasación estima el valor de una vivienda para que la entidad pueda valorar la garantía inmobiliaria de una operación hipotecaria. No equivale a una oferta de préstamo ni garantiza que el banco conceda una cantidad determinada: la decisión también depende del análisis de solvencia y de las condiciones de la entidad.
Cuánto cuesta una tasación
No hay una tarifa única para todas las viviendas. El precio depende del inmueble, de su ubicación, características y de las condiciones del servicio. Pide un presupuesto antes de encargarla y comprueba qué incluye, el plazo de entrega y cuánto tiempo será válido el informe. No tomes como precio vigente una cifra orientativa publicada sin fecha o sin identificar el servicio.
Quién la paga y cómo elegir tasador
En la formalización de un préstamo sujeto a la Ley 5/2019, el gasto de tasación corresponde al prestatario. El informe debe realizarlo una sociedad o profesional habilitado según la normativa. Puedes pedir al banco que confirme qué documentación acepta antes de contratar el servicio.
El Banco de España indica que la entidad debe aceptar una tasación aportada por el cliente cuando esté certificada por un tasador homologado y no haya caducado, sin perjuicio de las comprobaciones que pueda realizar. Confirma con la entidad la vigencia y los requisitos aplicables a tu caso antes de pagar para evitar repetir el trámite.
Cuándo encargarla
La tasación tiene un coste, así que conviene consultar primero con el banco si el perfil y la operación podrían ser viables. Antes de encargarla, aclara si necesitas una tasación completa, qué documentación habrá que aportar y si la entidad aceptará ese informe. El Banco de España recomienda posponer este gasto hasta que la entidad haya hecho al menos un primer análisis de capacidad de pago.
Qué puede incluir el informe
La valoración considera características del inmueble y los criterios técnicos aplicables. Comprueba que el informe identifica correctamente la vivienda, su superficie, anexos, estado y uso. Si observas datos erróneos u omitidos, comunícalo a la sociedad de tasación y pregunta cómo solicitar su revisión. Una tasación no sustituye una inspección técnica ni una comprobación jurídica del inmueble.
Cómo influye en la hipoteca
La entidad puede usar el valor tasado para analizar la garantía y determinar su propuesta, pero la tasación por sí sola no fija la cuantía del préstamo ni el porcentaje que aprobará. Pregunta qué valor de referencia y qué porcentaje se aplican en tu oferta concreta. Compara la cuota, el plazo, la TAE y los productos vinculados antes de aceptar.
La tasación y el resto de los gastos hipotecarios se explican en la guía del Banco de España. Puedes consultar también el artículo 14 de la Ley 5/2019.
Contenido informativo revisado el 12 de octubre de 2026. Los honorarios y requisitos pueden variar según el inmueble, el tasador y la operación. Solicita presupuesto y confirma las condiciones con la entidad antes de contratar.