
El impuesto que pagas al comprar una vivienda es, con diferencia, el gasto individual más importante de toda la operación, muy por encima de la notaría, el registro o la tasación juntos. Pero su cálculo no es igual para todo el mundo: depende de si compras vivienda de segunda mano o de obra nueva, y varía de forma notable según la comunidad autónoma donde se encuentre el inmueble. En este artículo explicamos cómo se calcula cada caso.
ITP: el impuesto de la vivienda de segunda mano
El Impuesto de Transmisiones Patrimoniales (ITP) es el que se paga al comprar una vivienda ya existente (de segunda mano). Es un tributo cedido a las comunidades autónomas, lo que significa que no lo fija el Estado, sino cada región, dentro de ciertos márgenes. Esto provoca diferencias notables: la misma vivienda, al mismo precio, puede suponer un coste fiscal muy distinto según en qué comunidad autónoma se compre.
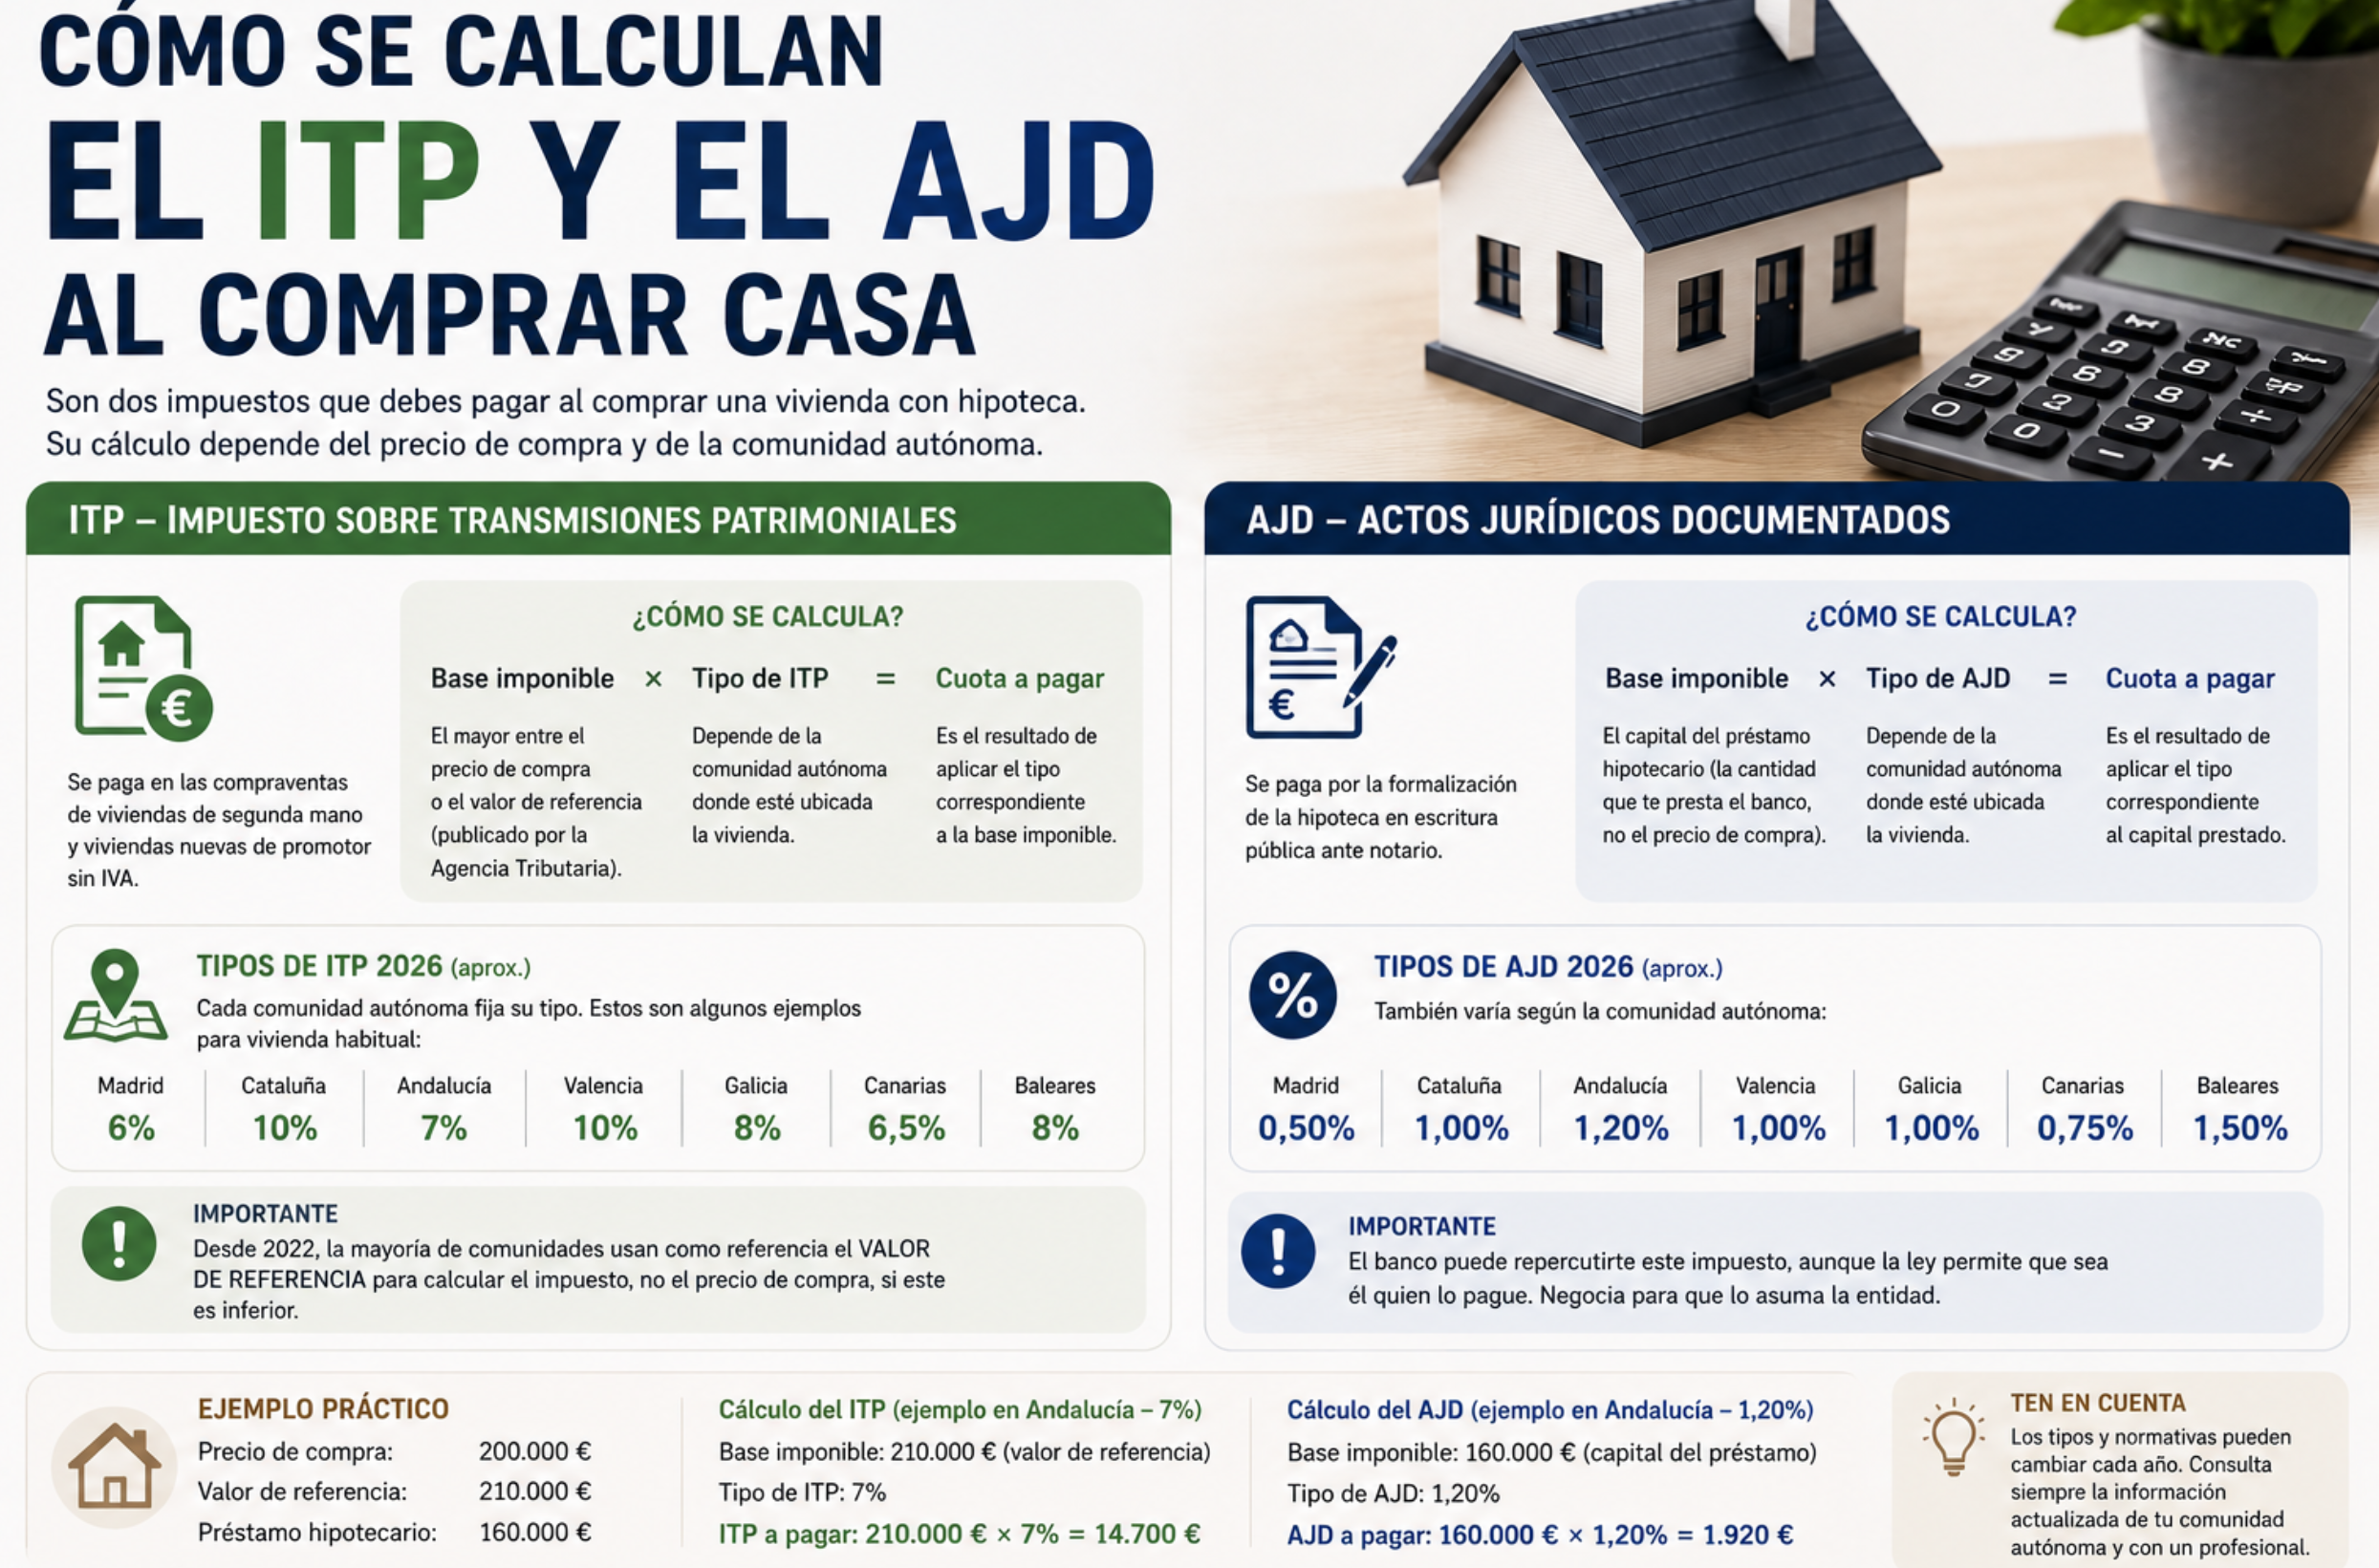
Cómo se calcula
El ITP se calcula aplicando el porcentaje vigente en la comunidad autónoma sobre el mayor de estos dos valores: el precio de compraventa escriturado, o el valor de referencia del Catastro. Esto es relevante porque, si el valor de referencia catastral es superior al precio pactado con el vendedor, Hacienda puede exigir el pago del impuesto sobre esa cifra más alta, no sobre el precio real de compra.
Tipos generales de ITP por comunidad autónoma (2026)
Los tipos generales varían aproximadamente entre el 4% y el 10-11% del valor, según la comunidad. Como referencia orientativa:
- Tramo más bajo (en torno al 4-7%): Madrid, Navarra, Canarias, Andalucía, País Vasco y La Rioja se sitúan entre los tipos generales más bajos del país.
- Tramo intermedio: buena parte de las comunidades de régimen común aplican tipos generales en torno al 7-9%.
- Tramo más alto: algunas comunidades aplican tipos generales que pueden llegar al 10% o incluso superarlo en determinados tramos de valor.
Dado que estos porcentajes cambian con cierta frecuencia y algunas comunidades aplican tipos progresivos según el precio de la vivienda, conviene siempre confirmar el tipo exacto vigente con la hacienda autonómica correspondiente antes de calcular tu presupuesto definitivo.
Tipos reducidos de ITP
Casi todas las comunidades autónomas contemplan tipos reducidos para determinados colectivos, entre los que suelen figurar:
- Jóvenes que compran su primera vivienda habitual, normalmente con un límite de edad (habitualmente 35 años) y un tope de precio o valor de la vivienda.
- Familias numerosas.
- Personas con discapacidad, según el grado reconocido.
- Compradores de vivienda de protección oficial (VPO).
- Viviendas en municipios pequeños o en riesgo de despoblación, donde algunas comunidades aplican bonificaciones especialmente elevadas, en algunos casos hasta el 100% del impuesto.
Cada comunidad establece sus propios requisitos concretos (límite de edad, de precio, de empadronamiento), por lo que conviene revisar la normativa autonómica específica antes de dar por hecho que te corresponde un tipo reducido.
AJD: el impuesto de la vivienda de obra nueva
Si compras una vivienda nueva (de promotora, nunca antes habitada), no pagas ITP, sino una combinación de dos impuestos:
- IVA del 10% sobre el precio de la vivienda (4% en el caso de VPO de régimen especial).
- Impuesto de Actos Jurídicos Documentados (AJD), que grava la escritura de compraventa y también varía según la comunidad autónoma.
Cómo se calcula el AJD
El AJD se calcula aplicando el tipo autonómico vigente sobre el precio escriturado de la vivienda. A diferencia del ITP, los tipos de AJD suelen moverse en un rango más estrecho, aproximadamente entre el 0% (País Vasco) y el 1,5-2% según la comunidad, con Madrid entre las regiones con tipo más bajo y algunas comunidades con el tipo más alto del país.
Ejemplo de cálculo
Si compras una vivienda nueva de 250.000 € en una comunidad con AJD del 1%, el cálculo sería:
- IVA (10%): 25.000 €
- AJD (1%): 2.500 €
- Total impuestos: 27.500 €
Frente a la misma operación en una comunidad con AJD del 1,5%, el AJD ascendería a 3.750 €, una diferencia de 1.250 € solo por la ubicación del inmueble.
El AJD también se paga sobre la hipoteca (pero lo asume el banco)
Es importante no confundir dos AJD distintos en la misma operación: el que se paga sobre la escritura de compraventa (a cargo del comprador, como acabamos de ver) y el que se genera sobre la escritura del préstamo hipotecario, que desde 2018 corre a cargo del banco, no del cliente, tal y como explicamos con más detalle en nuestro artículo sobre todos los gastos que conlleva una hipoteca.
Cuándo y cómo se paga el ITP o el AJD
El plazo habitual para liquidar el impuesto es de 30 días hábiles desde la firma de la escritura ante notario. La liquidación se realiza mediante el modelo 600, que puede tramitarse directamente o, como suele ser habitual, a través de la gestoría contratada para la operación. Es importante no dejar pasar este plazo: presentar la autoliquidación fuera de tiempo conlleva un recargo, que comienza en torno al 1% y aumenta progresivamente según los meses de retraso, además de posibles intereses de demora si Hacienda tiene que requerir el pago formalmente.
Ejemplo comparativo: misma vivienda, distinta comunidad
Para ilustrar el impacto real de estas diferencias, imaginemos una vivienda de segunda mano de 200.000 €:
| Comunidad (tipo orientativo) | ITP aproximado |
|---|---|
| Comunidad con ITP del 6% | 12.000 € |
| Comunidad con ITP del 8% | 16.000 € |
| Comunidad con ITP del 10% | 20.000 € |
Como se puede ver, la diferencia entre comprar en una comunidad u otra puede suponer hasta 8.000 € solo en este impuesto, para una vivienda de precio idéntico.
Cómo saber si puedes acogerte a un tipo reducido
- Consulta la normativa específica de tu comunidad autónoma, ya sea en la web de la hacienda autonómica o a través de tu gestoría.
- Verifica los requisitos concretos: límite de edad, de precio de la vivienda, de patrimonio, o si debe tratarse necesariamente de tu vivienda habitual.
- Reúne la documentación acreditativa (por ejemplo, certificado de familia numerosa o de discapacidad) antes de la autoliquidación, ya que la bonificación debe solicitarse y justificarse en ese momento, no después.
Preguntas frecuentes
¿Puedo elegir pagar el impuesto en otra comunidad autónoma si me sale más barato? No. El impuesto se paga siempre en la comunidad autónoma donde esté ubicado el inmueble, con independencia de dónde resida el comprador.
¿El ITP se puede financiar dentro de la hipoteca? No. Es un gasto que debe cubrirse con ahorro propio, ya que el banco solo financia un porcentaje sobre el valor de la vivienda, no los impuestos y gastos asociados a la compraventa.
¿Qué pasa si el precio de compraventa es inferior al valor de referencia del Catastro? Hacienda puede exigir que el impuesto se calcule sobre el valor de referencia catastral si este es superior al precio pactado, ya que la base imponible se calcula sobre el mayor de los dos valores.
Conclusión
El ITP (en vivienda de segunda mano) o la combinación de IVA más AJD (en obra nueva) representan, con diferencia, el gasto fiscal más importante de la compra de una vivienda, y su importe puede variar en miles de euros según la comunidad autónoma donde compres. Antes de fijar tu presupuesto, confirma el tipo exacto vigente en tu región y revisa si tu situación personal (edad, familia numerosa, discapacidad) te permite acceder a algún tipo reducido, ya que el ahorro potencial puede ser considerable.
Este artículo tiene finalidad informativa y no constituye asesoramiento fiscal personalizado. Los tipos impositivos cambian con cierta frecuencia; confirma siempre el porcentaje vigente con la hacienda autonómica correspondiente antes de planificar tu compra.