
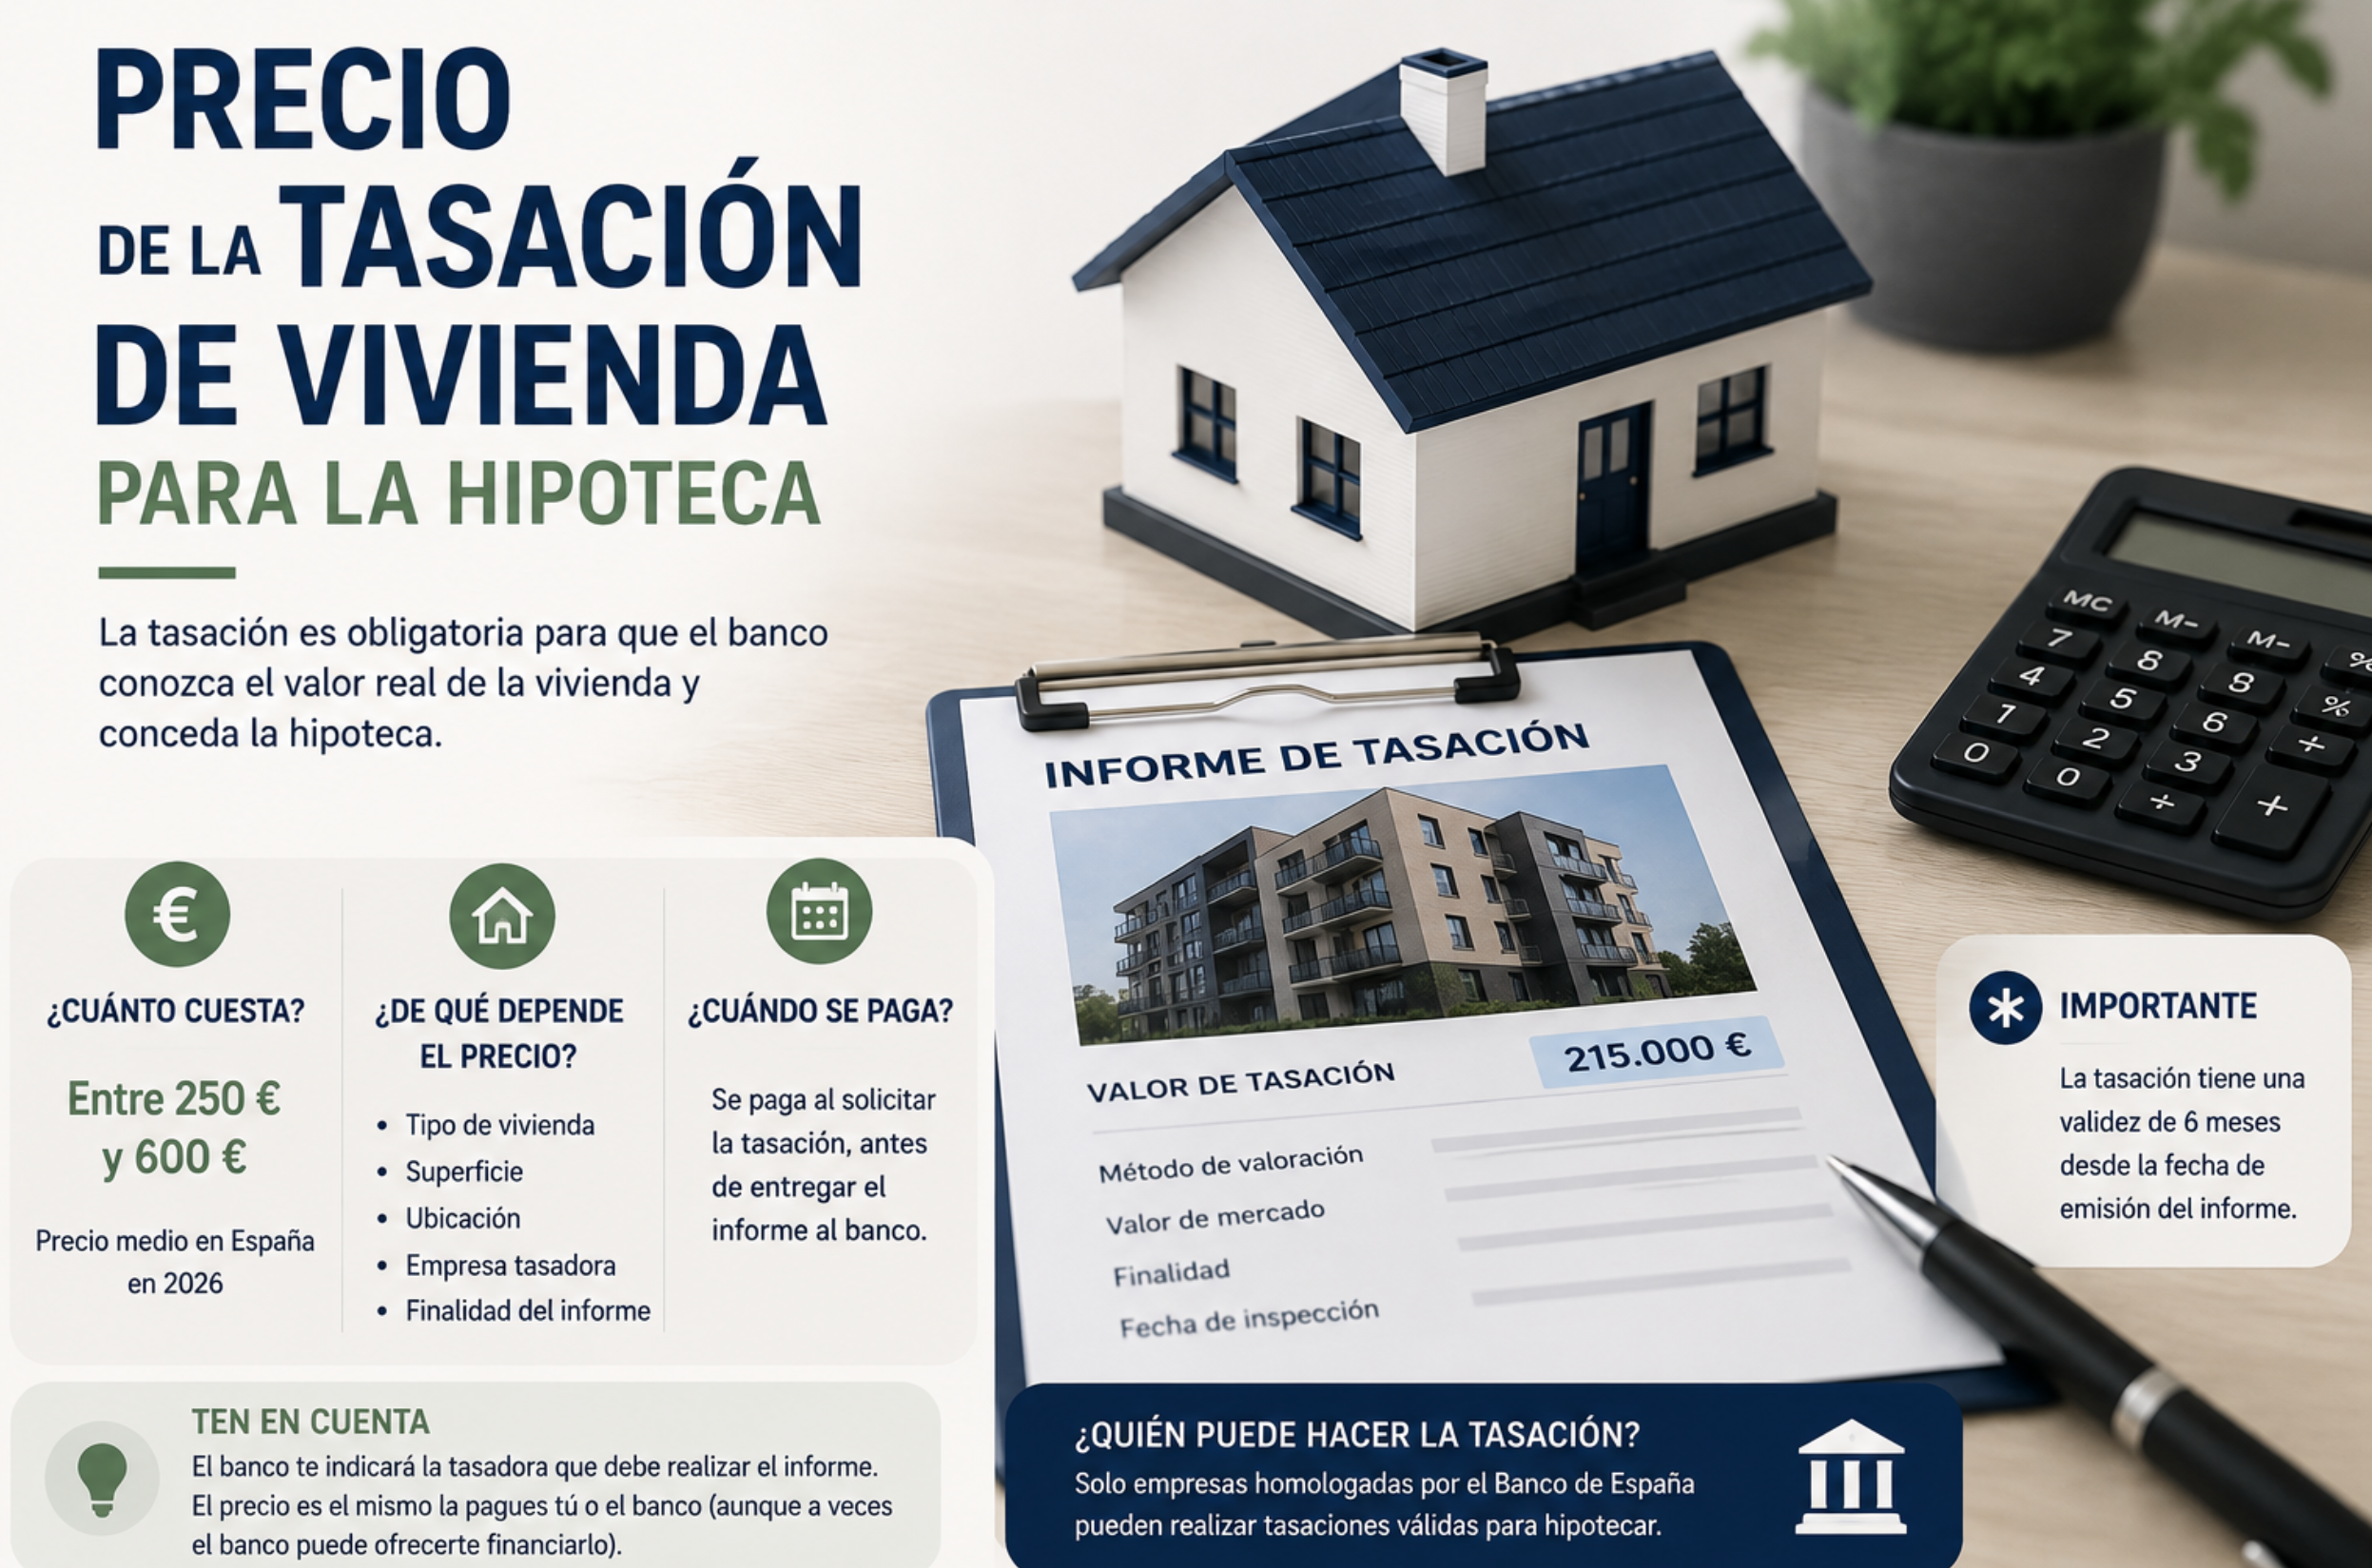
La tasación es uno de los primeros gastos que vas a tener que afrontar al solicitar una hipoteca, y también uno de los más determinantes: de su resultado depende directamente cuánto capital estará dispuesto a financiarte el banco. En este artículo explicamos cuánto cuesta, de qué depende ese precio y qué hacer si el resultado no es el que esperabas.
Qué es exactamente la tasación y por qué es obligatoria
La tasación es la valoración oficial del inmueble que sirve de referencia al banco para calcular el importe máximo que puede financiarte, ya que la financiación se aplica sobre el menor de dos valores: el precio de compraventa acordado o el valor de tasación. Debe realizarla una sociedad de tasación homologada e independiente, inscrita en el registro correspondiente del Banco de España, y no puede llevarla a cabo el propio banco directamente, precisamente para garantizar la objetividad del resultado.
Cuánto cuesta la tasación
El precio de la tasación no está regulado por ley, lo que significa que puede variar de una sociedad tasadora a otra. Como referencia orientativa:
- Vivienda estándar (piso o casa de tamaño medio): entre 250 € y 450 €.
- Viviendas de mayor superficie o con características especiales (chalets, fincas rústicas, propiedades con anexos): puede superar los 500-600 €, ya que requieren una visita e informe más detallados.
- Locales comerciales o naves, en el caso de que la operación no sea sobre una vivienda residencial: suelen tener tarifas específicas, habitualmente más elevadas.
El coste concreto depende de varios factores: la superficie del inmueble, su ubicación, la complejidad de la valoración y la propia política de precios de cada sociedad tasadora.
Quién paga la tasación
Como vimos en nuestro artículo sobre todos los gastos que conlleva una hipoteca, la tasación es uno de los pocos gastos de formalización que, tras la Ley 5/2019, sigue corriendo a cargo del comprador, no del banco. Es importante tenerlo presente al calcular tu presupuesto, ya que a veces se da por hecho que «todos los gastos los paga el banco ahora», lo cual no es exacto.
Cómo se determina el valor de tasación
El técnico tasador realiza una visita física a la vivienda y elabora un informe que tiene en cuenta, entre otros factores:
- Superficie y distribución del inmueble.
- Ubicación y entorno, comparando con el valor de mercado de viviendas similares en la misma zona.
- Estado de conservación, incluyendo si necesita reformas o si presenta algún desperfecto relevante.
- Antigüedad del edificio y estado de las zonas comunes, si aplica.
- Cargas o situación registral, verificada a través de la nota simple del Registro de la Propiedad.
El resultado se recoge en un informe formal, con validez de seis meses desde su emisión, lo que significa que si tardas más de ese plazo en formalizar la hipoteca, es posible que tengas que solicitar una nueva tasación (con el coste adicional que eso implica).
¿Puedes elegir tu propia sociedad de tasación?
Sí. Tienes derecho legal a aportar tu propia tasación, siempre que la haya realizado una sociedad homologada por el Banco de España y no haya caducado. Esto te permite comparar precios entre distintas tasadoras en lugar de aceptar automáticamente la que te proponga el banco, lo que puede suponer un ahorro, aunque conviene confirmar previamente con la entidad que aceptará esa tasación concreta sin objeciones.
Qué pasa si la tasación sale por debajo del precio de compra
Esta es una de las situaciones que genera más preocupación, y con razón: si el valor de tasación resulta inferior al precio acordado con el vendedor, el banco aplicará su porcentaje de financiación (habitualmente el 80%) sobre el valor de tasación, no sobre el precio de compra. Esto significa que tendrás que aportar un ahorro adicional para cubrir esa diferencia.
Por ejemplo, si acuerdas comprar una vivienda por 200.000 € pero la tasación resulta en 185.000 €, el banco financiaría como máximo el 80% de 185.000 € (148.000 €), en lugar del 80% de 200.000 € (160.000 €). Esa diferencia de 12.000 € tendrías que cubrirla íntegramente con ahorro propio, además del 20% habitual sobre el valor de tasación.
Qué hacer si la tasación te parece injustamente baja
Si consideras que el resultado de la tasación no refleja el valor real de la vivienda, tienes algunas opciones:
- Solicitar una segunda tasación con otra sociedad homologada, asumiendo el coste adicional, con la esperanza de obtener un resultado distinto.
- Revisar el informe con detalle, ya que a veces incluye errores objetivos (superficie mal registrada, comparables poco representativos de la zona) que pueden justificar una reclamación formal ante la propia sociedad tasadora.
- Negociar con el vendedor un ajuste del precio de compra que se acerque más al valor de tasación, si el margen de negociación lo permite.
- Aportar más ahorro propio para cubrir la diferencia, si el resto de la operación te sigue interesando pese a la tasación más ajustada.
Diferencia entre tasación y nota simple
Conviene no confundir estos dos documentos, ya que ambos forman parte del proceso pero cumplen funciones distintas:
- La tasación determina el valor económico de la vivienda a efectos de financiación.
- La nota simple, mucho más económica (en torno a 10 €), confirma quién es el propietario actual y si existen cargas registrales (hipotecas previas, embargos) sobre el inmueble, pero no establece ningún valor económico.
Ambos documentos son necesarios en el proceso, pero no deben confundirse ni sus costes ni sus funciones.
Consejos para no pagar de más en la tasación
- Compara precios entre varias sociedades tasadoras homologadas, ya que la diferencia entre unas y otras puede ser notable para el mismo tipo de vivienda.
- Evita solicitar la tasación demasiado pronto, ya que su validez es de solo seis meses; si el proceso de compra se alarga más de ese plazo, tendrás que pagar una nueva.
- Pregunta al banco si asume parte del coste en el marco de alguna promoción comercial, ya que algunas entidades bonifican este gasto para captar clientes, aunque no es la norma general.
Preguntas frecuentes
¿El banco puede obligarme a usar su sociedad de tasación? No. Tienes derecho a aportar tu propia tasación de una sociedad homologada, aunque el banco puede solicitar que cumpla ciertos requisitos formales antes de aceptarla sin más trámite.
¿Qué pasa si la tasación sale más alta que el precio de compra? No supone ningún problema: el banco seguirá aplicando su porcentaje de financiación sobre el menor de los dos valores, en este caso el precio de compra, por lo que una tasación alta no aumenta el importe que puedes financiar por encima del precio pactado.
¿Puedo usar la misma tasación para varios bancos? En principio sí, siempre que esté vigente (dentro de los seis meses) y cumpla los requisitos de cada entidad, lo que puede ahorrarte el coste de solicitar una tasación distinta para cada banco que compares.
Conclusión
La tasación es un gasto relativamente reducido en términos absolutos (entre 250 € y 600 € en la mayoría de los casos), pero su resultado tiene un impacto directo y potencialmente muy relevante sobre cuánto capital puede financiarte el banco. Entender cómo se calcula, comparar precios entre sociedades tasadoras y saber qué hacer si el resultado sale por debajo de lo esperado son claves para evitar sorpresas de última hora en tu presupuesto de compra.
Este artículo tiene finalidad informativa y no constituye asesoramiento financiero personalizado. Los precios de tasación son orientativos y varían según la sociedad tasadora y las características del inmueble.