
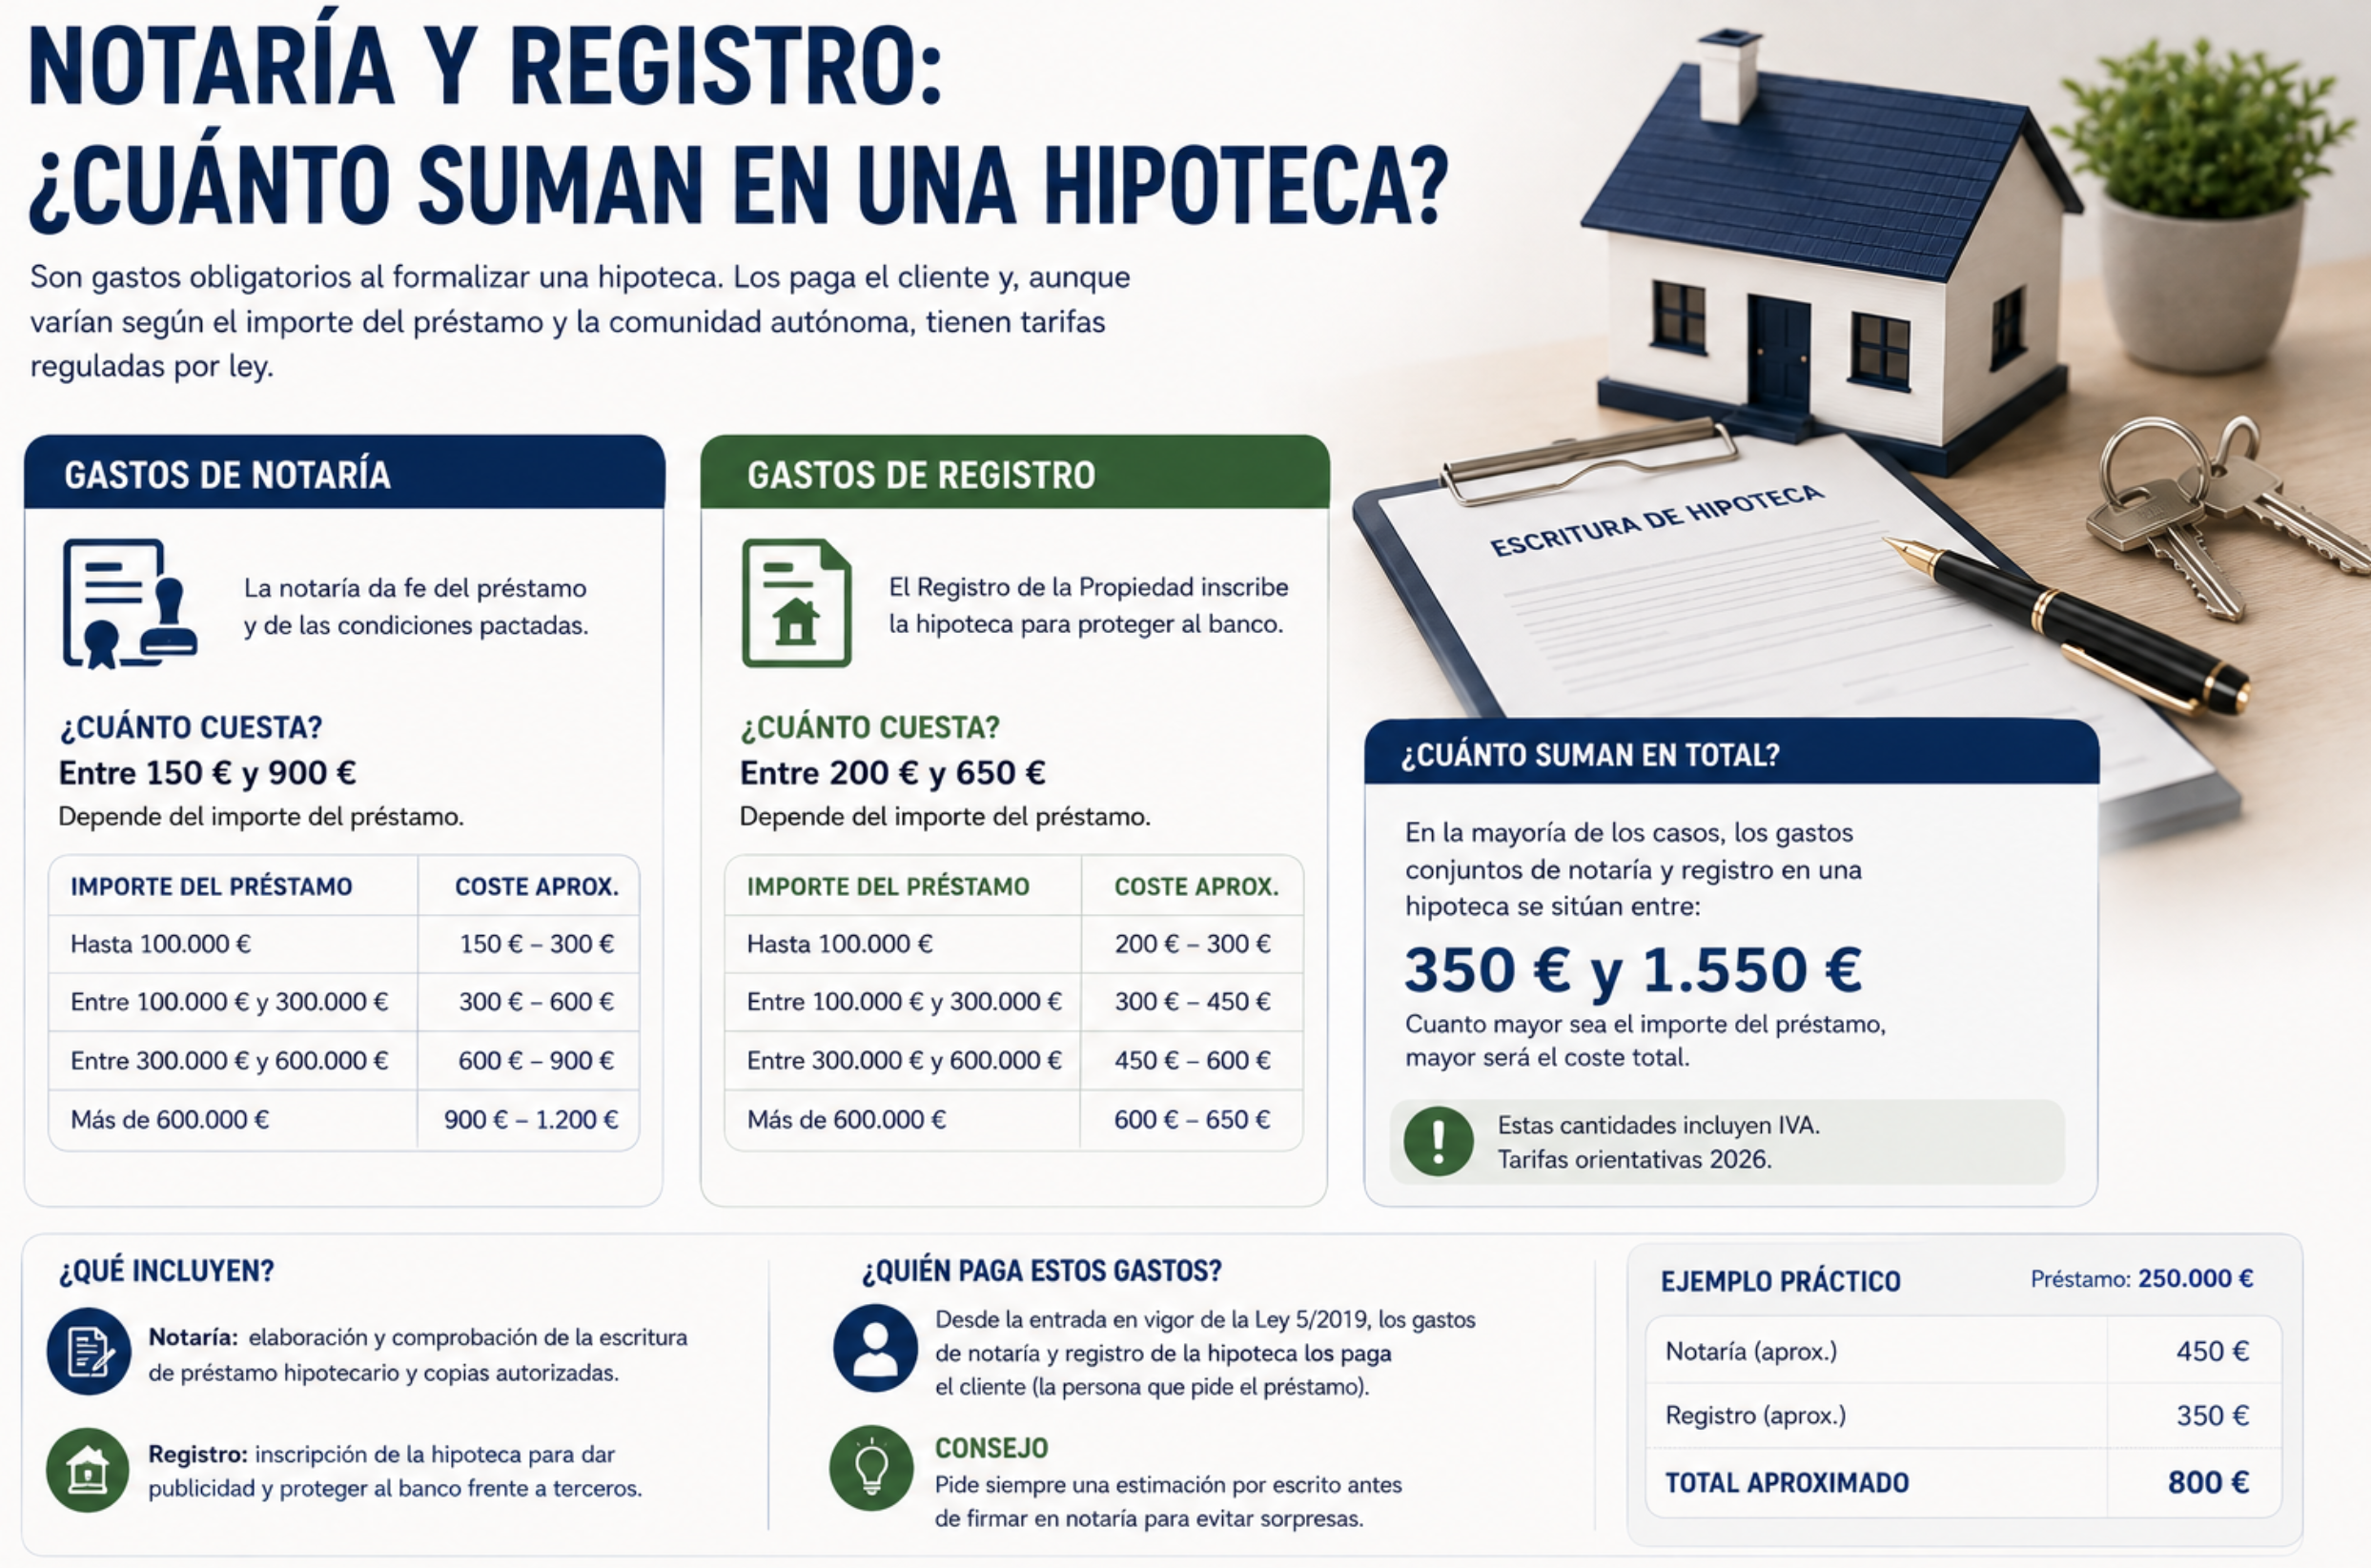
Notaría y Registro de la Propiedad son dos de los gastos que más confusión generan al comprar una vivienda, porque en una misma operación intervienen dos escrituras distintas (la de compraventa y la del préstamo hipotecario), cada una con su propio coste de notaría y de registro, y con un reparto de quién paga cada una que no siempre resulta evidente. En este artículo lo desglosamos con claridad.
Por qué hay que distinguir dos escrituras, no una
Al comprar una vivienda con hipoteca, se firman ante notario dos documentos distintos, normalmente el mismo día:
- La escritura de compraventa, que formaliza la transmisión de la propiedad del vendedor al comprador.
- La escritura del préstamo hipotecario, que formaliza el préstamo que te concede el banco y la garantía hipotecaria sobre la vivienda.
Cada una de estas escrituras genera su propio gasto de notaría y su propia inscripción en el Registro de la Propiedad, y el reparto de quién paga cada una es distinto según de qué escritura se trate.
Notaría y registro de la escritura de compraventa
Estos gastos corresponden al comprador, con independencia de lo que establezca la normativa sobre la hipoteca:
- Notaría de la compraventa: los aranceles notariales están regulados por ley y dependen del precio de la vivienda escriturado. Como referencia orientativa, suele oscilar entre 600 € y 1.200 € para una vivienda de precio medio, aunque el importe exacto varía según el valor del inmueble y la complejidad de la escritura.
- Registro de la compraventa: la inscripción de la nueva titularidad en el Registro de la Propiedad también sigue un arancel regulado, con un coste orientativo de entre 400 € y 700 €.
Notaría y registro de la escritura del préstamo hipotecario
Aquí es donde entra en juego la Ley 5/2019 (LCCI): desde su entrada en vigor, el banco asume el coste de notaría y registro de la escritura del préstamo hipotecario, no el cliente. Esto significa que, aunque técnicamente se trate de un segundo documento con su propio coste, no repercute en tu presupuesto como comprador.
La única excepción es si solicitas una copia adicional de la escritura del préstamo más allá de la copia simple gratuita que el banco debe entregarte: en ese caso, el coste de esa copia extra sí correría de tu cuenta, según el arancel notarial correspondiente.
Resumen de quién paga qué
| Concepto | Escritura de compraventa | Escritura del préstamo hipotecario |
|---|---|---|
| Notaría | Comprador | Banco |
| Registro de la Propiedad | Comprador | Banco |
Este reparto es uno de los puntos que más suele sorprender a quien compra por primera vez, ya que es habitual pensar que «ahora todos los gastos los paga el banco», cuando en realidad esa regla solo aplica a la escritura de la hipoteca, no a la de la compraventa en sí.
De qué depende el importe exacto de notaría y registro
Aunque los aranceles están regulados y no son negociables como tales, el importe final varía según:
- El precio de la vivienda escriturado: a mayor valor, mayor coste de notaría y registro, ya que ambos aranceles se calculan de forma proporcional (aunque decreciente por tramos) sobre ese importe.
- La complejidad de la escritura: por ejemplo, si existen varias cargas previas que cancelar, más de dos titulares, o cláusulas particulares que requieran mayor trabajo notarial.
- El número de copias solicitadas, si necesitas copias adicionales más allá de la simple gratuita.
Cómo se calcula de forma orientativa el coste de notaría
Los aranceles notariales siguen una tabla oficial por tramos, de forma que el porcentaje aplicado disminuye a medida que aumenta el valor del inmueble (es decir, no es un porcentaje fijo sobre el total, sino que decrece por tramos). Para una vivienda de precio medio, el resultado final suele situarse en torno al 0,2%-0,5% del valor escriturado, aunque conviene pedir presupuesto orientativo a la notaría concreta que vayas a utilizar, ya que dentro del arancel regulado existe cierto margen de variación entre notarías.
¿Puedo elegir la notaría?
Sí. Tienes derecho a elegir la notaría donde se formalice la operación, aunque en la práctica muchos bancos proponen una notaría de su confianza para agilizar el proceso. Elegir tu propia notaría no debería suponer ningún coste adicional respecto a la que proponga el banco, ya que los aranceles son los mismos por ley, pero puede darte mayor tranquilidad revisar las condiciones con un profesional de tu elección, especialmente si tienes dudas sobre alguna cláusula del contrato.
Qué revisar el día de la firma
- Que el importe final coincida con el presupuesto orientativo que te haya facilitado la notaría o la gestoría con antelación.
- Que la escritura refleje correctamente el precio de compraventa, las condiciones del préstamo y, si aplica, el porcentaje de propiedad de cada titular.
- Aprovechar el derecho a revisar la escritura con antelación: por ley, tienes derecho a acudir a la notaría al menos con unos días de antelación a la firma para resolver dudas sin coste adicional, algo especialmente recomendable si es tu primera compra.
Preguntas frecuentes
¿Puedo negociar el precio de la notaría? No exactamente, ya que los aranceles están regulados por ley y son los mismos para cualquier notaría dentro de los márgenes establecidos. Lo que sí puedes hacer es comparar el presupuesto orientativo entre distintas notarías, ya que puede existir cierta variación dentro de ese margen legal.
¿El registro de la compraventa y el de la hipoteca se pagan por separado? Formalmente son dos inscripciones distintas, pero en la práctica el de la compraventa lo pagas tú y el de la hipoteca lo paga el banco, por lo que no notarás ese segundo gasto en tu presupuesto.
¿Qué pasa si no inscribo la compraventa en el Registro de la Propiedad? Aunque no es obligatorio por ley en todos los casos, es muy recomendable hacerlo, ya que la inscripción registral protege tu derecho de propiedad frente a terceros. En la práctica, la gestoría se encarga de este trámite como parte del proceso habitual.
Conclusión
Notaría y registro son gastos regulados y, por tanto, poco margen tienen para negociarse en cuanto a su importe, pero conviene tener muy claro que la escritura de compraventa la pagas tú, mientras que la escritura del préstamo hipotecario la paga el banco desde la entrada en vigor de la Ley 5/2019. Entender esta distinción evita sorpresas en el presupuesto final y te permite verificar que el reparto de gastos que te presenten el día de la firma se ajusta a lo que establece la normativa vigente.
Este artículo tiene finalidad informativa y no constituye asesoramiento legal ni financiero personalizado. Los importes son orientativos; confirma siempre el presupuesto exacto con la notaría y la gestoría de tu operación.