
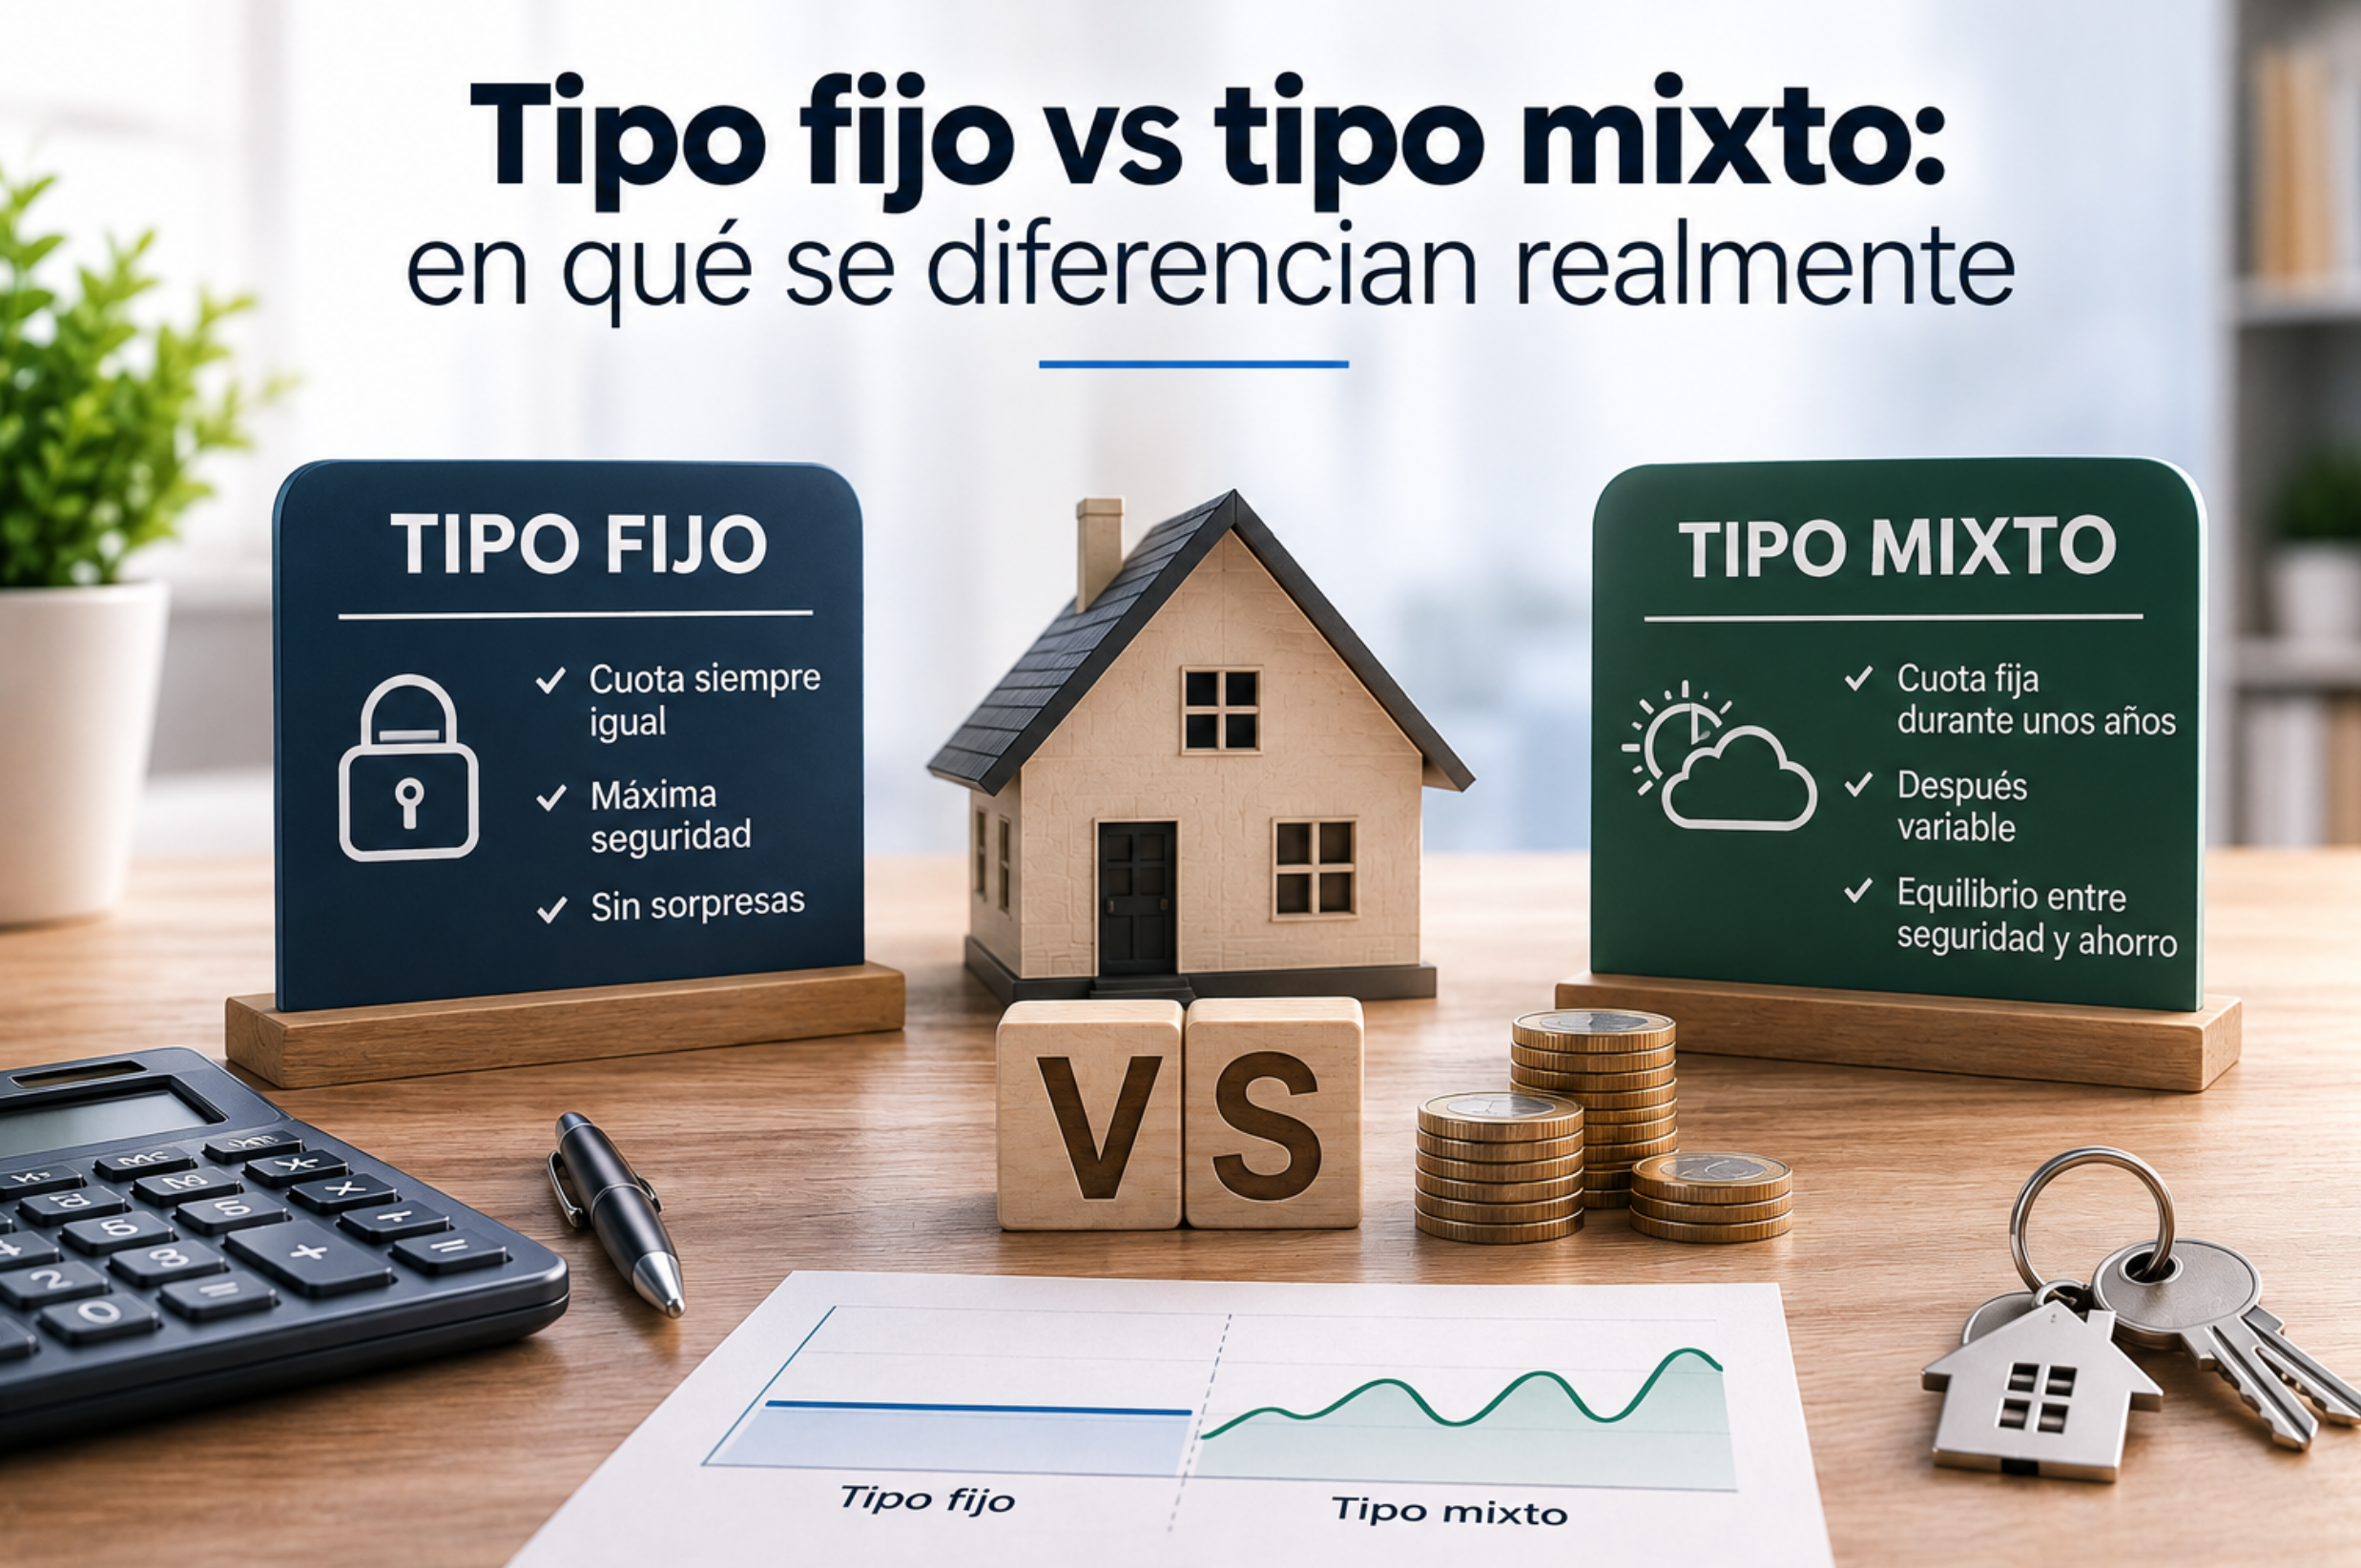
Una hipoteca mixta combina un período a tipo fijo con otro en el que el interés puede variar según el mecanismo acordado. La duración del tramo fijo, índice, diferencial, fechas de revisión y posibles límites dependen del contrato. No des por supuesta una duración «habitual» ni que la cuota inicial represente el coste de todo el préstamo.
Cómo comparar una oferta mixta con una fija
- Usa el mismo capital, plazo y sistema de amortización.
- Compara cuota inicial, TAE y coste total durante el plazo elegido.
- Comprueba en qué fecha termina el tramo fijo y cómo se calcula el nuevo tipo.
- Simula el tramo variable con varios valores de índice; no los interpretes como predicciones.
- Suma el coste de comisiones, cuentas, seguros y otros productos que condicionen bonificaciones.
- Revisa opciones y posibles compensaciones por amortización anticipada o cambio de banco.
Piensa en cuándo podría cambiar tu situación
Si esperas vender, mudarte o amortizar antes del final del tramo fijo, pregunta cómo se calcula el coste de cancelar o trasladar el préstamo. Si planeas conservar la vivienda durante mucho tiempo, considera si podrías asumir la cuota después de la revisión incluso si el índice es más alto. No puedes saber hoy con certeza cuál será el nivel futuro del índice.
Busca el detalle en la documentación
Solicita la información precontractual, lee la FEIN y comprueba que el ejemplo de cuota y revisión coincide con lo que te han explicado. El Banco de España recomienda analizar la capacidad de pago y ofrece simuladores de cuota y TAE para orientar escenarios. Consulta nuestra comparación entre tipos y la guía del Banco de España.
Contenido informativo revisado el 12 de octubre de 2026. La mecánica depende del contrato; no constituye recomendación de contratación ni asesoramiento financiero personalizado.