
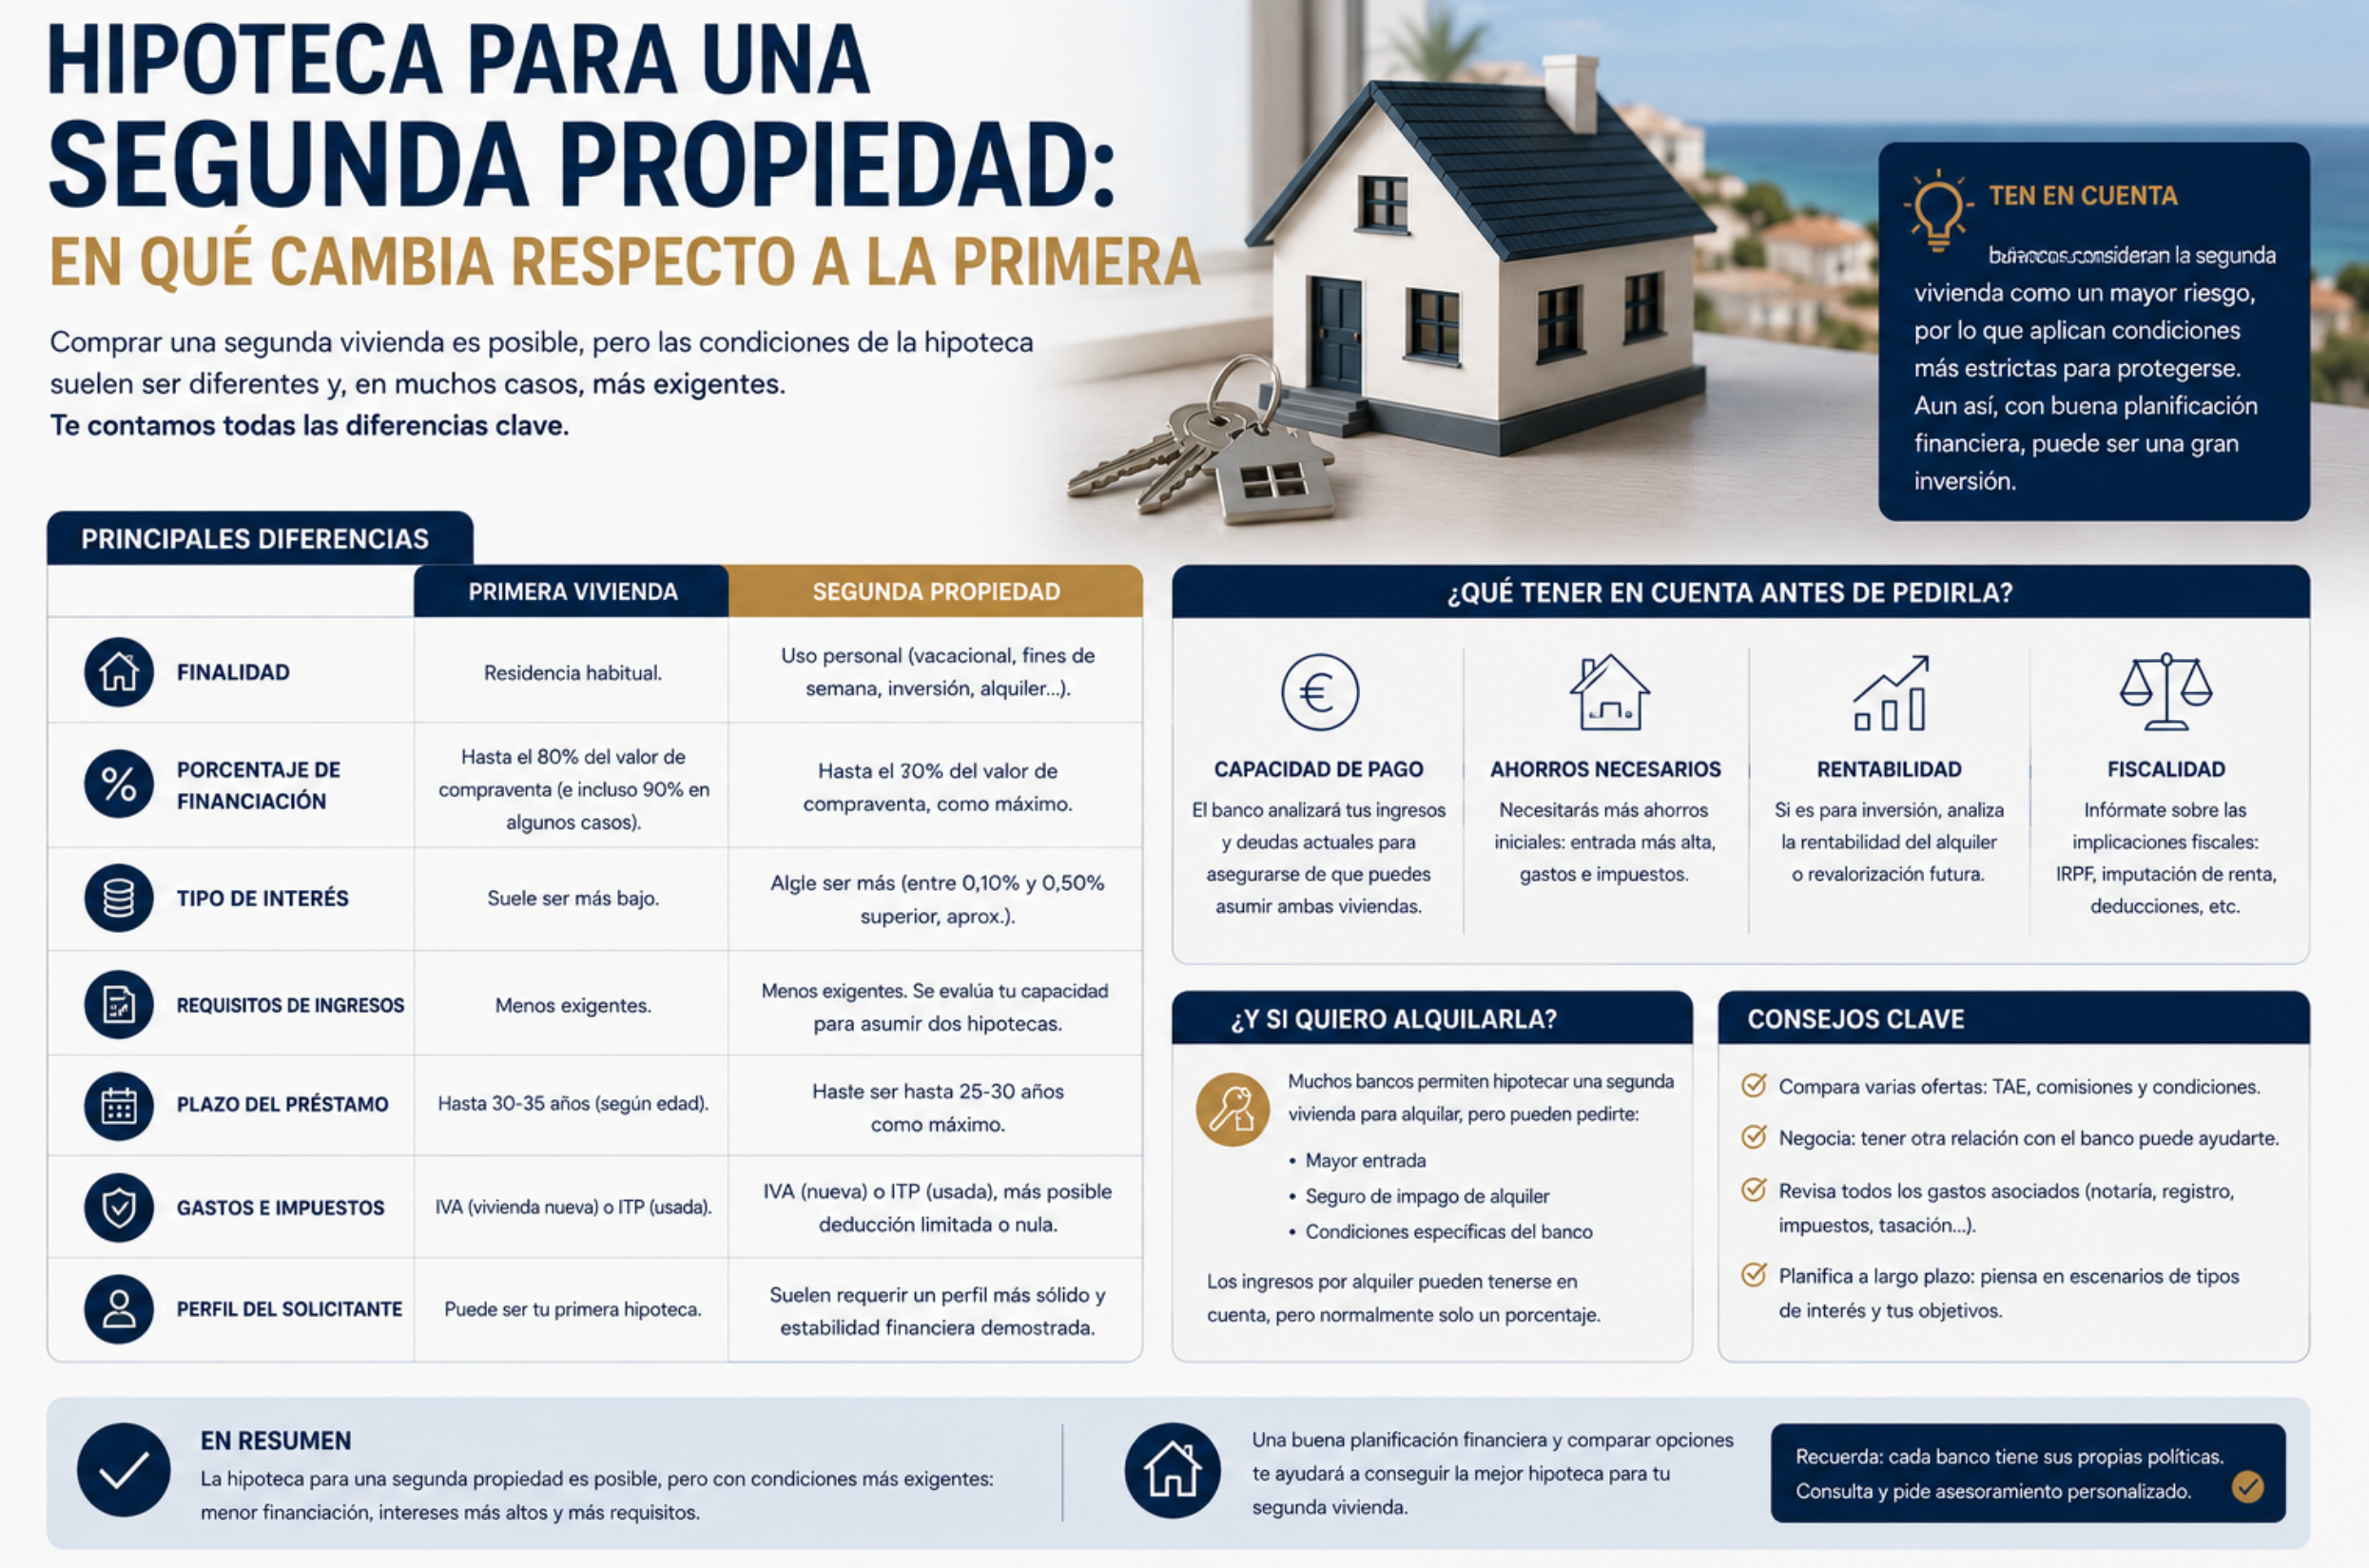
Comprar una segunda vivienda puede implicar una solicitud hipotecaria distinta de la financiación de una residencia habitual, pero no existe una regla común de porcentaje o tipo de interés para todas las entidades. El banco revisará la operación, el uso previsto del inmueble, los ingresos, las deudas existentes y la capacidad de pagar ambas viviendas.
Presupuesta los dos hogares
Calcula los gastos habituales de tu vivienda actual junto con la cuota potencial de la nueva compra. Añade costes de compra, impuestos del territorio, comunidad, suministros, mantenimiento y posibles períodos sin alquiler si piensas arrendarla. No cuentes con ingresos de alquiler como seguros ni asumas que cubrirán todos los costes.
Qué puede pedir la entidad
- Información sobre ingresos netos, gastos y préstamos vigentes.
- Documentación del inmueble y valoración cuando corresponda.
- Uso previsto y, si procede, datos de un alquiler ya formalizado.
- Origen de los fondos y ahorro disponible para compra y gastos.
- Detalles sobre el importe, plazo, tipo de interés y productos asociados.
La financiación máxima y las condiciones las fija cada entidad al estudiar cada solicitud; no tomes como regla universal los porcentajes publicados en comparativas sin fecha. Pide al banco una simulación u oferta escrita y pregunta qué valor de referencia utilizará, qué costes contempla y qué documentos faltan.
Decide con escenarios
Compara cuota y coste total con el mismo importe y plazo, y prepara un escenario en el que bajen tus ingresos o la vivienda genere gastos imprevistos. Si prevés un alquiler, separa la renta bruta de los gastos, impuestos, períodos vacíos y mantenimiento. Considera asesoramiento fiscal y jurídico según el uso previsto.
Consulta la guía para valorar la cuota y nuestra guía de ahorro y costes de compra. La Ley 5/2019 regula la evaluación de solvencia para los préstamos dentro de su ámbito.
Información general revisada el 12 de octubre de 2026. Las condiciones dependen de la entidad y la operación. No constituye asesoramiento financiero, fiscal o jurídico personalizado.