
Comprar vivienda con poco ahorro: opciones, costes y riesgos
Qué opciones pueden valorar quienes tienen poco ahorro, qué riesgos implica una financiación alta y cómo calcular entrada, gastos y colchón.
 Alejandro Bello Quintas
Qué opciones pueden valorar quienes tienen poco ahorro, qué riesgos implica una financiación alta y cómo calcular entrada, gastos y colchón.
La estabilidad laboral puede formar parte del análisis, pero no garantiza la aprobación ni condiciones especiales. Revisa qué documentación preparar y cómo comparar ofertas hipotecarias.
Trabajar por cuenta propia no impide solicitar una hipoteca. La entidad estudiará los ingresos disponibles, su evolución, las deudas y el conjunto de la operación. La documentación que pida puede variar según actividad, antigüedad, forma de trabajar y prestamista; no hay un requisito único común a todos los bancos. Ordena la información de tu actividad … Leer más
Una hipoteca multidivisa es un préstamo cuyo capital o cuotas se expresan en una moneda distinta del euro. Si recibes ingresos en euros, una variación del cambio puede elevar tanto la cuota como el capital pendiente medido en euros, incluso después de haber pagado durante años. El riesgo cambiario existe aunque el tipo de interés … Leer más
Una hipoteca puente puede combinar o coordinar financiación de una vivienda nueva con la venta pendiente de la vivienda actual. Las estructuras comerciales y condiciones varían; no existe un modelo único. El objetivo es cubrir un desfase temporal, pero la operación puede hacerte responsable de una deuda elevada si la venta tarda, el precio final … Leer más
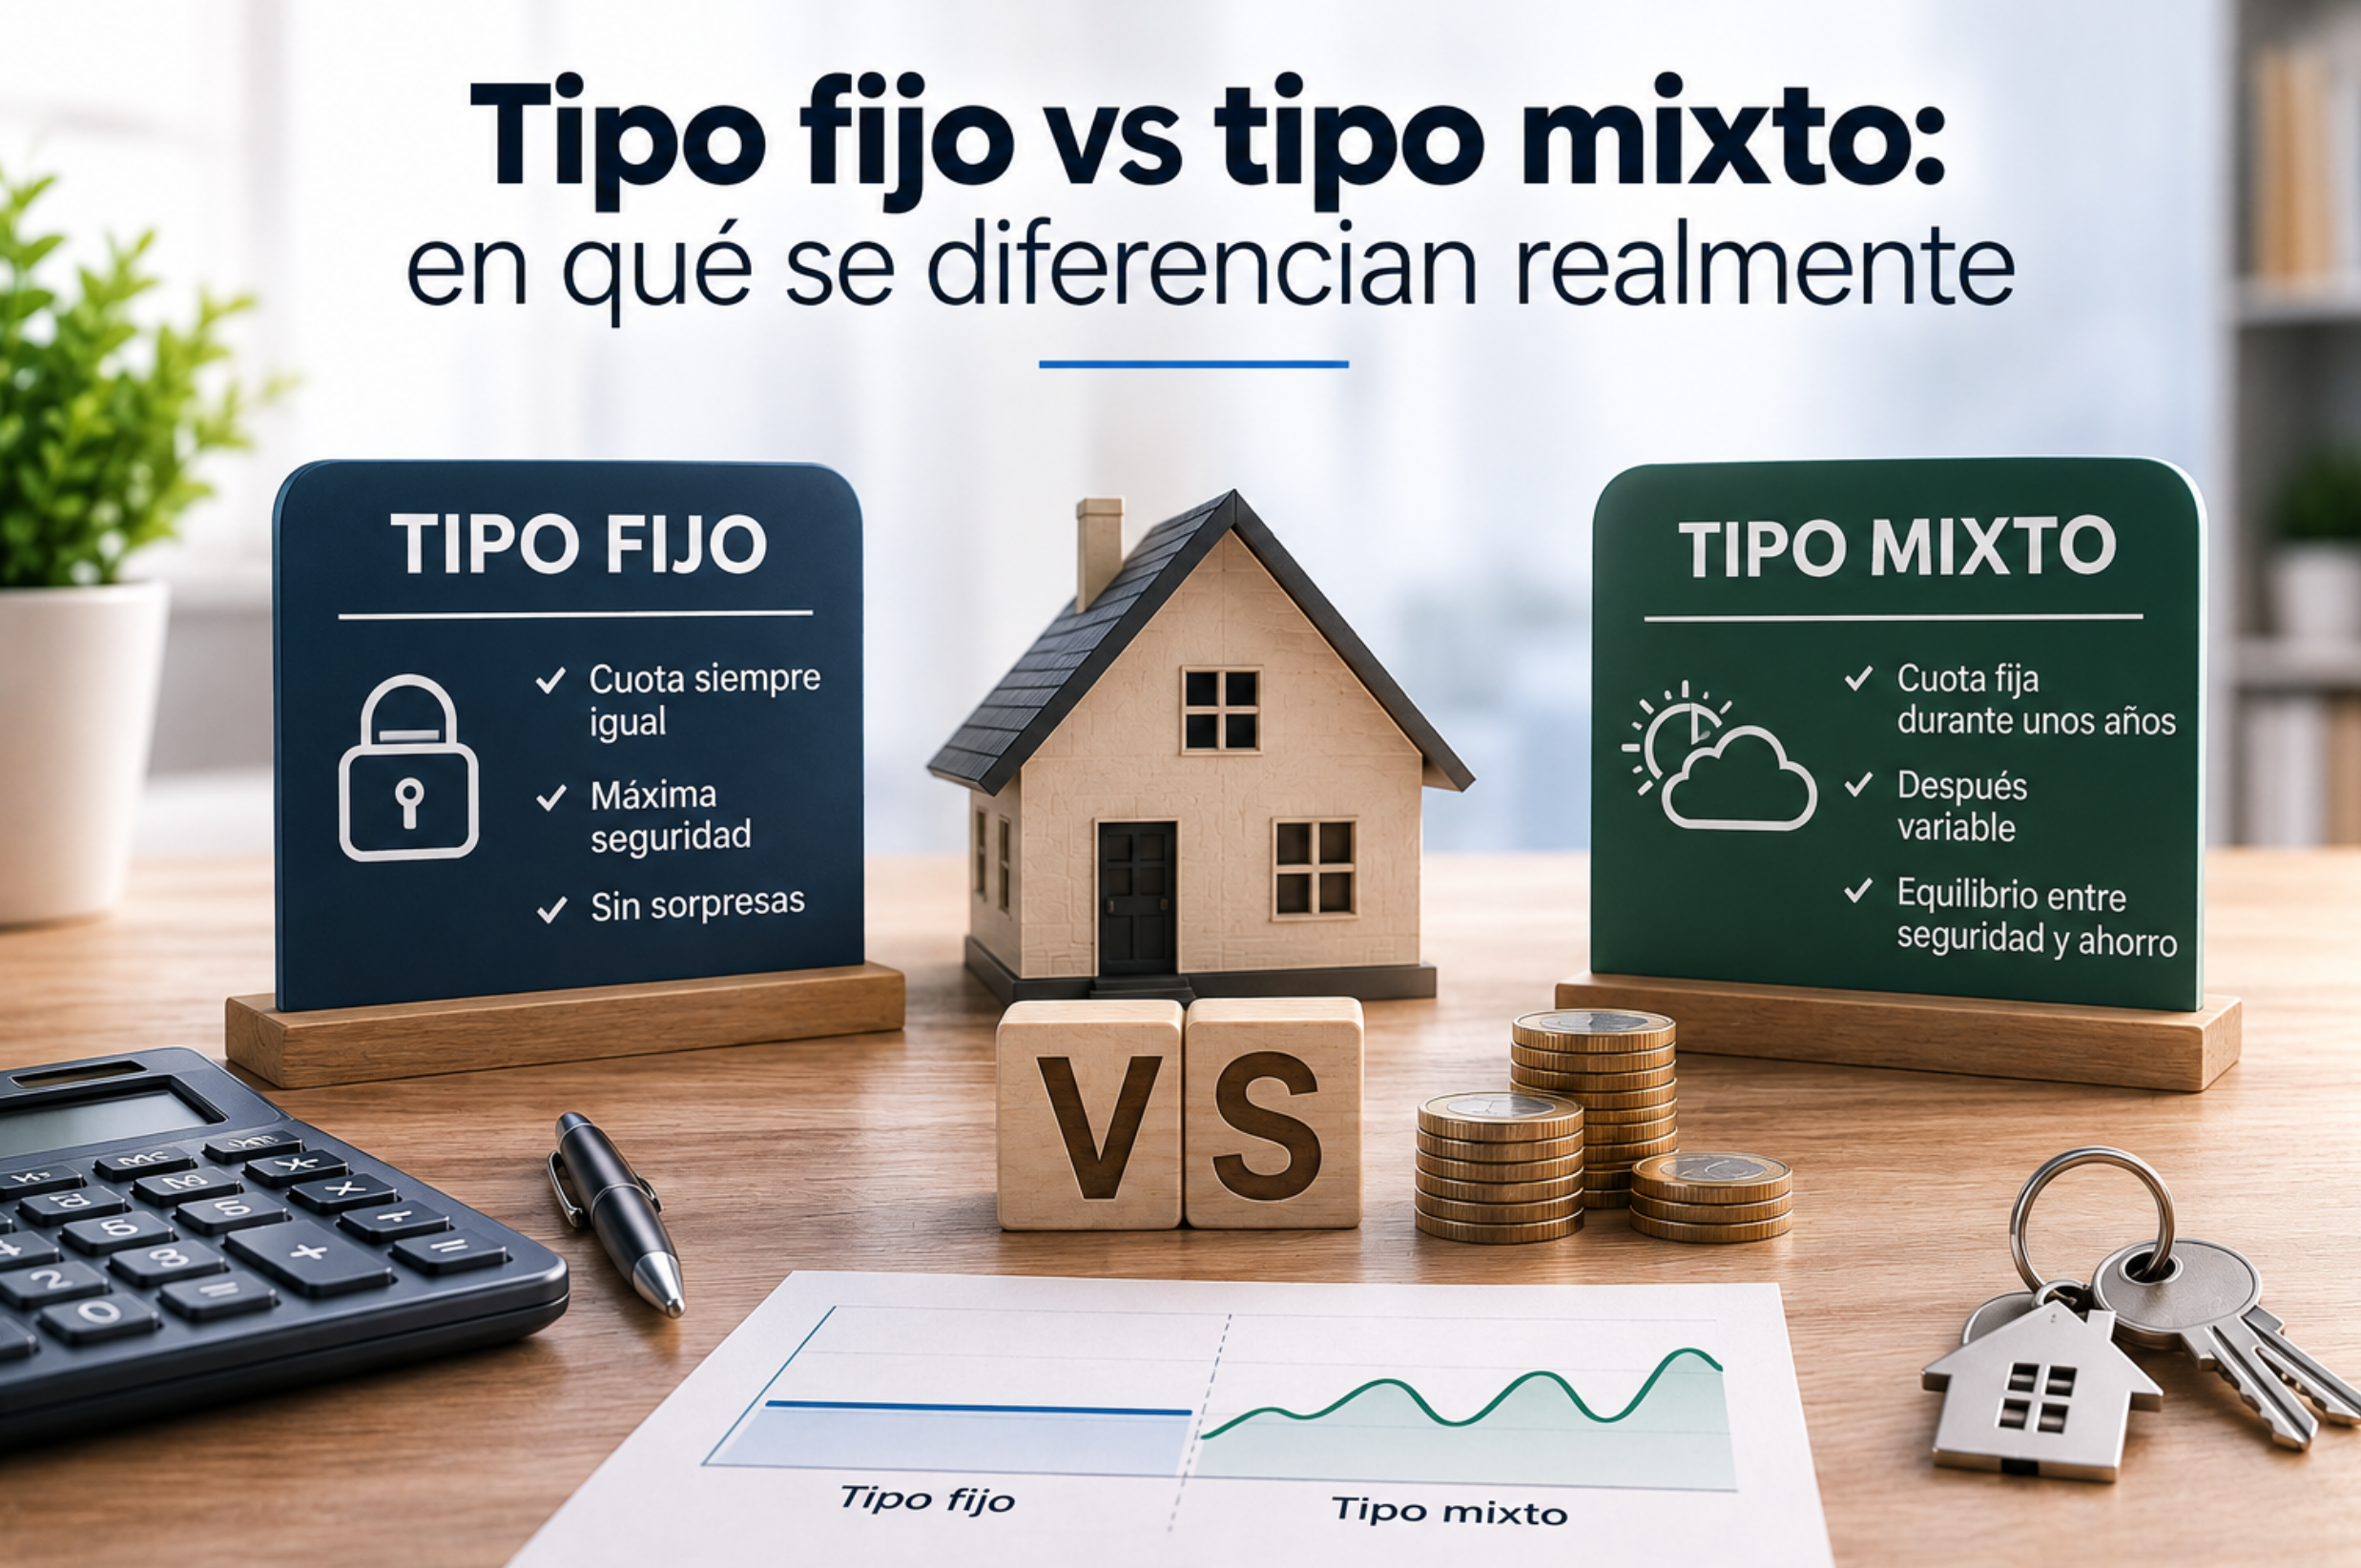
Una hipoteca mixta combina un período a tipo fijo con otro en el que el interés puede variar según el mecanismo acordado. La duración del tramo fijo, índice, diferencial, fechas de revisión y posibles límites dependen del contrato. No des por supuesta una duración «habitual» ni que la cuota inicial represente el coste de todo … Leer más
La hipoteca inversa es un préstamo con garantía inmobiliaria mediante el que la persona propietaria recibe una cantidad, en un pago o de forma periódica, y conserva la titularidad de la vivienda. La deuda y los intereses se acumulan según el contrato. Es un producto complejo: antes de valorarlo, conviene entender sus costes, cómo se … Leer más
Una hipoteca fija mantiene el tipo acordado durante el plazo según las condiciones firmadas. A cambio de una cuota más previsible frente a cambios del índice de referencia, la oferta puede tener un coste distinto al de otros tipos de préstamo. Para decidir, compara propuestas equivalentes y valora cuánto margen mensual necesitas conservar. Qué puede … Leer más
En una hipoteca variable, la cuota se calcula según el capital pendiente, el tiempo que queda y el tipo que corresponda en cada período. Este suele componerse del índice pactado y un diferencial, pero debes revisar el índice, la fecha de referencia, la frecuencia de revisión y las bonificaciones en tu contrato. La fórmula de … Leer más

En una hipoteca mixta el préstamo tiene más de un tramo de interés. Durante el primero se aplica un tipo fijo y, en el tramo posterior, puede utilizarse un índice más un diferencial con revisiones conforme al contrato. Las fechas, duración, índice, diferencial, límites y efectos sobre la cuota deben confirmarse en la oferta personalizada. … Leer más